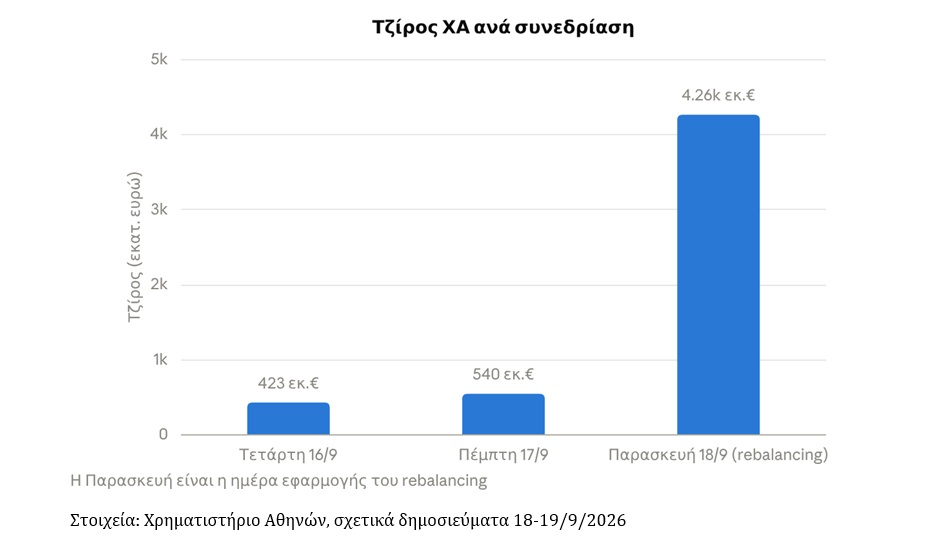
Η συνεδρίαση της Παρασκευής 18 Σεπτεμβρίου θα μείνει καταγεγραμμένη στα χρηματιστηριακά χρονικά, όχι λόγω της πτώσης του Γενικού Δείκτη, αλλά εξαιτίας ενός πρωτοφανούς όγκου συναλλαγών, 4,26 δισ. ευρώ, με το μεγαλύτερο μέρος του να ολοκληρώνεται σε ελάχιστα λεπτά κατά το κλείσιμο.
Πίσω από αυτό το νούμερο βρίσκεται μια προγραμματισμένη κίνηση: η αναβάθμιση της Ελλάδας σε καθεστώς Developed Market από τη FTSE Russell, με ισχύ από σήμερα.
Τρία ερωτήματα αξίζει να απαντηθούν: με ποιον τρόπο κατανεμήθηκε μέσα στη μέρα αυτός ο τεράστιος όγκος, ποιες μετοχές απορρόφησαν το μεγαλύτερο μέρος της παθητικής ζήτησης από τα ξένα funds, και τι απομένει να φανεί τώρα που το μηχανικό στάδιο της αναδιάρθρωσης έχει ολοκληρωθεί.
Ένα ιστορικό υψηλό που «έζησε» ελάχιστα λεπτά
Ο συνολικός τζίρος της Παρασκευής ξεπέρασε τα 4,26 δισ. ευρώ, υπερκαλύπτοντας το προηγούμενο ρεκόρ του Μαΐου 2008 (3,03 δισ. ευρώ), με 489 εκατ. τεμάχια να αλλάζουν χέρια. Ενδεικτικό του μεγέθους: μόνο ανάμεσα στις 17:00 και τις 17:20, λίγο πριν το κλείσιμο, διακινήθηκαν μετοχές αξίας 3,84 δισ. ευρώ — ποσό μεγαλύτερο από όσο κινήθηκε σε ολόκληρη συνεδρίαση κατά το προηγούμενο ρεκόρ.
Το αίτιο είναι γνωστό: το rebalancing. Από τη Δευτέρα 21 Σεπτεμβρίου τίθενται σε ισχύ οι νέες κατατάξεις της FTSE Russell για 62 ελληνικές μετοχές (10 Mid Caps, 22 Small Caps και 30 Micro Caps), αναγκάζοντας σχεδόν όλα τα μεγάλα ξένα παθητικά κεφάλαια που ακολουθούν τους δείκτες να αναπροσαρμόσουν ταυτόχρονα τις θέσεις τους. Επειδή η ίδια μέρα συνέπεσε με τη λήξη παραγώγων (triple witching), το άνοιγμα της δημοπρασίας καθυστέρησε κατά 10 λεπτά, με τη συνεδρίαση να ολοκληρώνεται στις 17:30 αντί των 17:20.
Παρά τον πρωτοφανή τζίρο, ο Γενικός Δείκτης έκλεισε στις 2.661,30 μονάδες, με ημερήσια πτώση 0,99% και εβδομαδιαία πτώση 2,39%, έχοντας κινηθεί ενδοσυνεδριακά μεταξύ 2.650 και 2.694 μονάδων. Ο τραπεζικός δείκτης παρέμεινε σχεδόν αμετάβλητος (+0,05%), γεγονός που υποδηλώνει ότι το τραπεζικό «σκέλος», παρά τις μεμονωμένες απώλειες κάποιων μετοχών, στήριξε συνολικά την αγορά έναντι του ευρύτερου δείκτη.
Ποιες μετοχές απορρόφησαν τη μεγαλύτερη παθητική ζήτηση
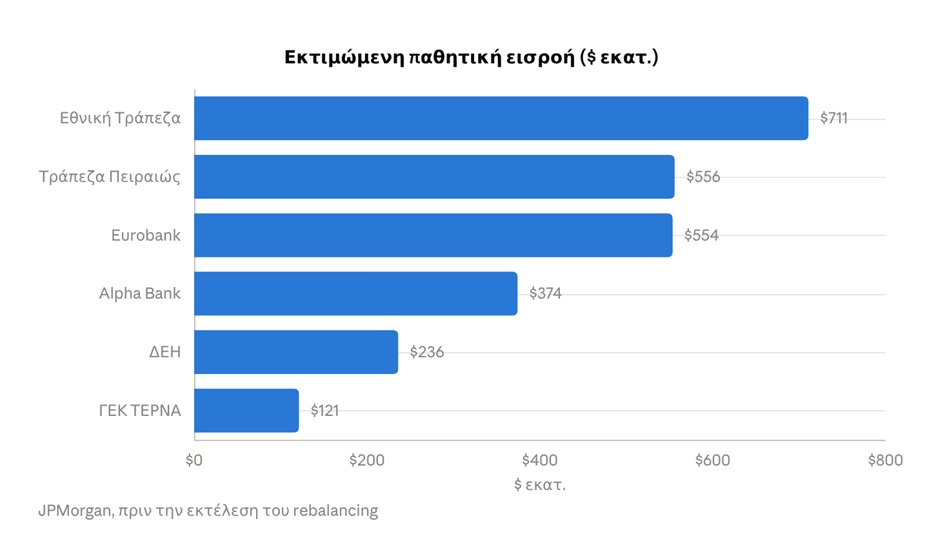
Η JPMorgan είχε προϋπολογίσει εκ των προτέρων το μέγεθος της υπόθεσης: περίπου 2,8 δισ. δολάρια νέων παθητικών κεφαλαίων προς ελληνικές μετοχές, στο πλαίσιο μιας ευρωπαϊκής ανακατανομής (two-way trade) άνω των 35 δισ. δολαρίων. Το ενδιαφέρον στοιχείο είναι η κατανομή αυτού του ποσού: οι τέσσερις συστημικές τράπεζες απορρόφησαν μόνες τους περίπου 2,19 δισ. δολάρια, δηλαδή κοντά στο 80% της συνολικής εκτίμησης.
Στην κορυφή βρέθηκε η Εθνική Τράπεζα, με εκτιμώμενη εισροή 710,7 εκατ. δολαρίων — κάτι που αποτυπώθηκε και στο ταμπλό, καθώς η μετοχή διακίνησε μόνη της τζίρο 816,5 εκατ. ευρώ, με περίπου 42,6 εκατ. μετοχές να αλλάζουν χέρια. Ακολούθησαν η Τράπεζα Πειραιώς (555,9 εκατ. δολ. εκτίμηση, 655,5 εκατ. ευρώ τζίρος), η Eurobank (553,6 εκατ. δολ., 616 εκατ. ευρώ τζίρος) και η Alpha Bank (374,2 εκατ. δολ., 462 εκατ. ευρώ τζίρος).
Τη λίστα των μεγαλύτερων «ωφελημένων» σε απόλυτους αριθμούς συμπλήρωσαν η ΔΕΗ και η ΓΕΚ ΤΕΡΝΑ.
Αξίζει να σημειωθεί ότι, παρά την ισχυρή ζήτηση, οι τραπεζικές μετοχές έκλεισαν τελικά με μικρές έως μέτριες απώλειες (Εθνική -2,03%, Πειραιώς -2,71%, Alpha -0,71%, Eurobank -0,24%). Αυτό επιβεβαιώνει ότι ο υψηλός τζίρος δεν συνεπάγεται αυτόματα άνοδο τιμών: σε αρκετές περιπτώσεις επρόκειτο απλώς για τη στιγμή που παλαιότεροι κάτοχοι αποχώρησαν, καλύπτοντας την υποχρεωτική εισροή των νέων κεφαλαίων.
Οι μικρότερες μετοχές με τη μεγαλύτερη σχετική επίδραση
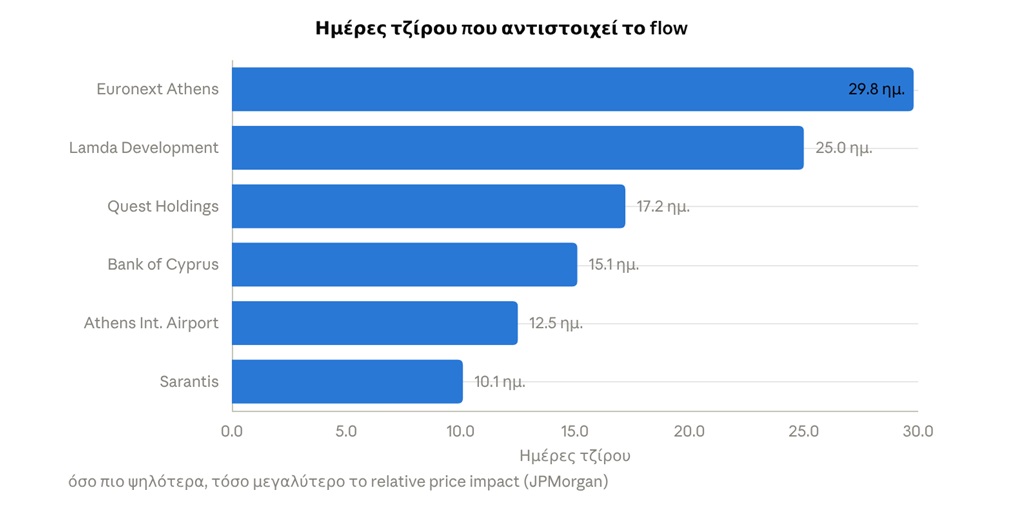
Το πιο ενδιαφέρον στοιχείο της ημέρας δεν αφορά τις τράπεζες, αλλά τις μικρότερες μετοχές, όπου η ίδια εντολή αγοράς ισοδυναμεί με πολλαπλάσιο του συνήθους ημερήσιου τζίρου. Η Lamda Development δέχθηκε εκτιμώμενη εισροή 43,1 εκατ. δολαρίων — ποσό που αντιστοιχεί σε περίπου 25 κανονικές ημέρες συναλλαγών.
Ακόμη πιο έντονο είναι το παράδειγμα της Euronext Athens, με εκτίμηση μόλις 2,2 εκατ. δολαρίων που αντιστοιχεί όμως σε σχεδόν 30 ημέρες τζίρου. Παρόμοια εικόνα εμφανίζει και η Quest Holdings, με 3 εκατ. δολάρια που ισοδυναμούν με 17 ημέρες.
Το συμπέρασμα για τον επενδυτή είναι ότι το απόλυτο ποσό σε δολάρια, από μόνο του, δεν αρκεί για να αξιολογηθεί η επίδραση μιας τέτοιας εισροής. Καθοριστικό είναι πόσες «κανονικές» ημέρες μέσου τζίρου αντιστοιχούν στην εντολή — και σε αυτό το σημείο οι λιγότερο ρευστές μετοχές μπορούν να παρουσιάσουν εντονότερη διακύμανση τιμής απ' όσο θα υπέθετε κανείς με βάση μόνο το ύψος του κεφαλαίου.
Οι προσυμφωνημένες συναλλαγές: 63 πακέτα, 1,07 δισ. ευρώ
Ξεχωριστό κεφάλαιο της συνεδρίασης αποτέλεσαν οι προσυμφωνημένες συναλλαγές (πακέτα). Την Παρασκευή καταγράφηκαν 63 τέτοιες συναλλαγές, συνολικής αξίας 1,07 δισ. ευρώ — περίπου το ένα τέταρτο ολόκληρου του ημερήσιου τζίρου διακινήθηκε εκτός του ανοιχτού βιβλίου εντολών, μέσα από κλειστές, προσυμφωνημένες κινήσεις.
Με αυτόν τον τρόπο μεγάλα θεσμικά χαρτοφυλάκια συνήθως μεταφέρουν ή αναδιαρθρώνουν σημαντικές θέσεις χωρίς να επιβαρύνουν την τιμή στο ταμπλό, και το μέγεθος των πακέτων δείχνει πόσο είχε προαποφασιστεί η κίνηση των ξένων funds πριν καν ανοίξει η αγορά. Σε μια συνεδρίαση όπου καταρρίφθηκε κάθε προηγούμενο ρεκόρ, μεγάλο μέρος της «μάχης» για τις νέες σταθμίσεις είχε ήδη διεξαχθεί πριν εισέλθει κανείς στο κλασικό βιβλίο προσφοράς-ζήτησης.
Η δημοπρασία κλεισίματος: πριν και μετά τις 17:00
Η πιο αναλυτική εικόνα της ημέρας προκύπτει από τη σύγκριση τζίρου και τιμών πριν και μετά τις 17:00, ώρα κατά την οποία ξεκίνησε ουσιαστικά να ενεργοποιείται το προγραμματισμένο κεφάλαιο του rebalancing. Έως τις 17:00 ο τζίρος βρισκόταν στα 390,77 εκατ. ευρώ.
Μέσα στη δημοπρασία κλεισίματος προστέθηκαν ακόμη 3,74 δισ. ευρώ, ανεβάζοντας το συνολικό ημερήσιο τζίρο στα 4,26 δισ. ευρώ — το ιστορικό ρεκόρ που προαναφέρθηκε. Με άλλα λόγια, πάνω από το 85% της συνολικής ημερήσιας αξίας συναλλαγών διακινήθηκε μέσα σε λίγα λεπτά, αποκλειστικά κατά τη διάρκεια της δημοπρασίας κλεισίματος — και όχι στο σύνολο της συνεδρίασης.
Οι μεγάλες τράπεζες παρουσίασαν μια χαρακτηριστική αντίθεση: τεράστιο όγκο συναλλαγών στη δημοπρασία, με πρακτικά αμετάβλητες τιμές. Η Εθνική είδε τον τζίρο της να ανεβαίνει από 64,46 εκατ. σε 816,54 εκατ. ευρώ, με την τιμή να παραμένει σχεδόν σταθερή (17,53→17,50 ευρώ).
Αντίστοιχα, η Πειραιώς κινήθηκε από 62,64 σε 655,50 εκατ. ευρώ, η Eurobank από 35,44 σε 616,13 εκατ. ευρώ και η Alpha Bank από 57,59 σε 462,15 εκατ. ευρώ, με τις τιμές των τεσσάρων τίτλων να διαφοροποιούνται ελάχιστα παρά τον πολλαπλασιασμό του τζίρου.
Στον αντίποδα βρέθηκαν μετοχές όπου η δημοπρασία προκάλεσε αισθητή μεταβολή τιμής. Η ΔΑΑ (Διεθνής Αερολιμένας Αθηνών) ξεχώρισε ανεβαίνοντας από τα 11,17 στα 12,27 ευρώ (+9,85%). Ακολούθησαν με μικρότερη άνοδο η CrediaBank (+3,02%), η Optima Bank (+2,61%), τα ΕΛΠΕ (+2,11%) και η ΕΛΧΑ (+2%). Στον αντίθετο πόλο, η Titan κατέγραψε τη μεγαλύτερη υποχώρηση, από τα 49,94 στα 48,30 ευρώ (-3,28%).
Το συμπέρασμα που προκύπτει είναι ότι στις μεγάλες τράπεζες, όπου η παθητική ζήτηση ήταν αναλογικά μεγαλύτερη σε σχέση με την κεφαλαιοποίησή τους, η επίδραση στην τιμή παρέμεινε περιορισμένη, ενώ σε μικρότερες και λιγότερο ρευστές μετοχές, ή σε τίτλους με αλλαγή κατηγορίας δείκτη, η επίδραση στην τιμή ήταν αισθητά εντονότερη.
Το επόμενο κεφάλαιο: τι αλλάζει μετά τη Δευτέρα
Το μηχανικό στάδιο του rebalancing ολοκληρώθηκε. Από σήμερα οι νέες κατατάξεις της FTSE Russell τίθενται επίσημα σε ισχύ, ενώ εννέα ελληνικές μετοχές — Εθνική, Eurobank, Πειραιώς, Alpha Bank, ΓΕΚ ΤΕΡΝΑ, Jumbo, Motor Oil, ΔΕΗ και Metlen — εντάσσονται επιπλέον στον πανευρωπαϊκό δείκτη STOXX Europe 600, διευρύνοντας ακόμη περισσότερο τη βάση των διεθνών επενδυτών που θα τις παρακολουθούν.
Το ζήτημα που παραμένει ανοιχτό δεν είναι πλέον τεχνικό, αλλά ουσιαστικό: πόσο από αυτό το νέο ξένο κεφάλαιο θα παραμείνει στην ελληνική αγορά μετά την ολοκλήρωση των μηχανικών εντολών. Για τις τράπεζες, το ζητούμενο είναι αν θα διατηρηθεί το επίπεδο του διεθνούς θεσμικού turnover.
Για τις μικρότερες μετοχές — Lamda, Euronext Athens, Τράπεζα Κύπρου, Quest — το στοίχημα είναι αν η πρόσκαιρη έξαρση ζήτησης θα μετουσιωθεί σε μόνιμα υψηλότερη ρευστότητα ή αν η αγορά θα επιστρέψει σύντομα στους παλαιότερους, χαμηλότερους ρυθμούς συναλλαγών.
Για όποιον παρακολουθεί την ελληνική αγορά, το χρήσιμο συμπέρασμα είναι να μη συγχέεται ο τζίρος μίας και μόνης συνεδρίασης με μακροπρόθεσμη πρόθεση επενδυτών. Η πραγματική δοκιμασία αντοχής θα φανεί τις επόμενες εβδομάδες: αν ο τζίρος στις μεγάλες τράπεζες επανέλθει σε πιο «κανονικά» επίπεδα, αν οι μικρότερες μετοχές που είδαν πρόσκαιρη ζήτηση διατηρήσουν μέρος της πρόσθετης ρευστότητάς τους, και αν οι 62 μετοχές που άλλαξαν κατηγορία συνεχίσουν να προσελκύουν το ενδιαφέρον των ξένων θεσμικών επενδυτών μετά το πέρας του αρχικού «θορύβου».