Στην μέγγενη της πολυκρίσης, με τη χονδρική στην Ελλάδα να ξεπερνά μετά από ενάμισι χρόνο τα 200 €/ MWh, τη μισή Ευρώπη να «χτυπά» το βράδυ 500άρια-600άρια και τη μεγάλη εικόνα να παραπέμπει σε συνθήκες 2022, μπαίνει και η αγορά του ρεύματος.
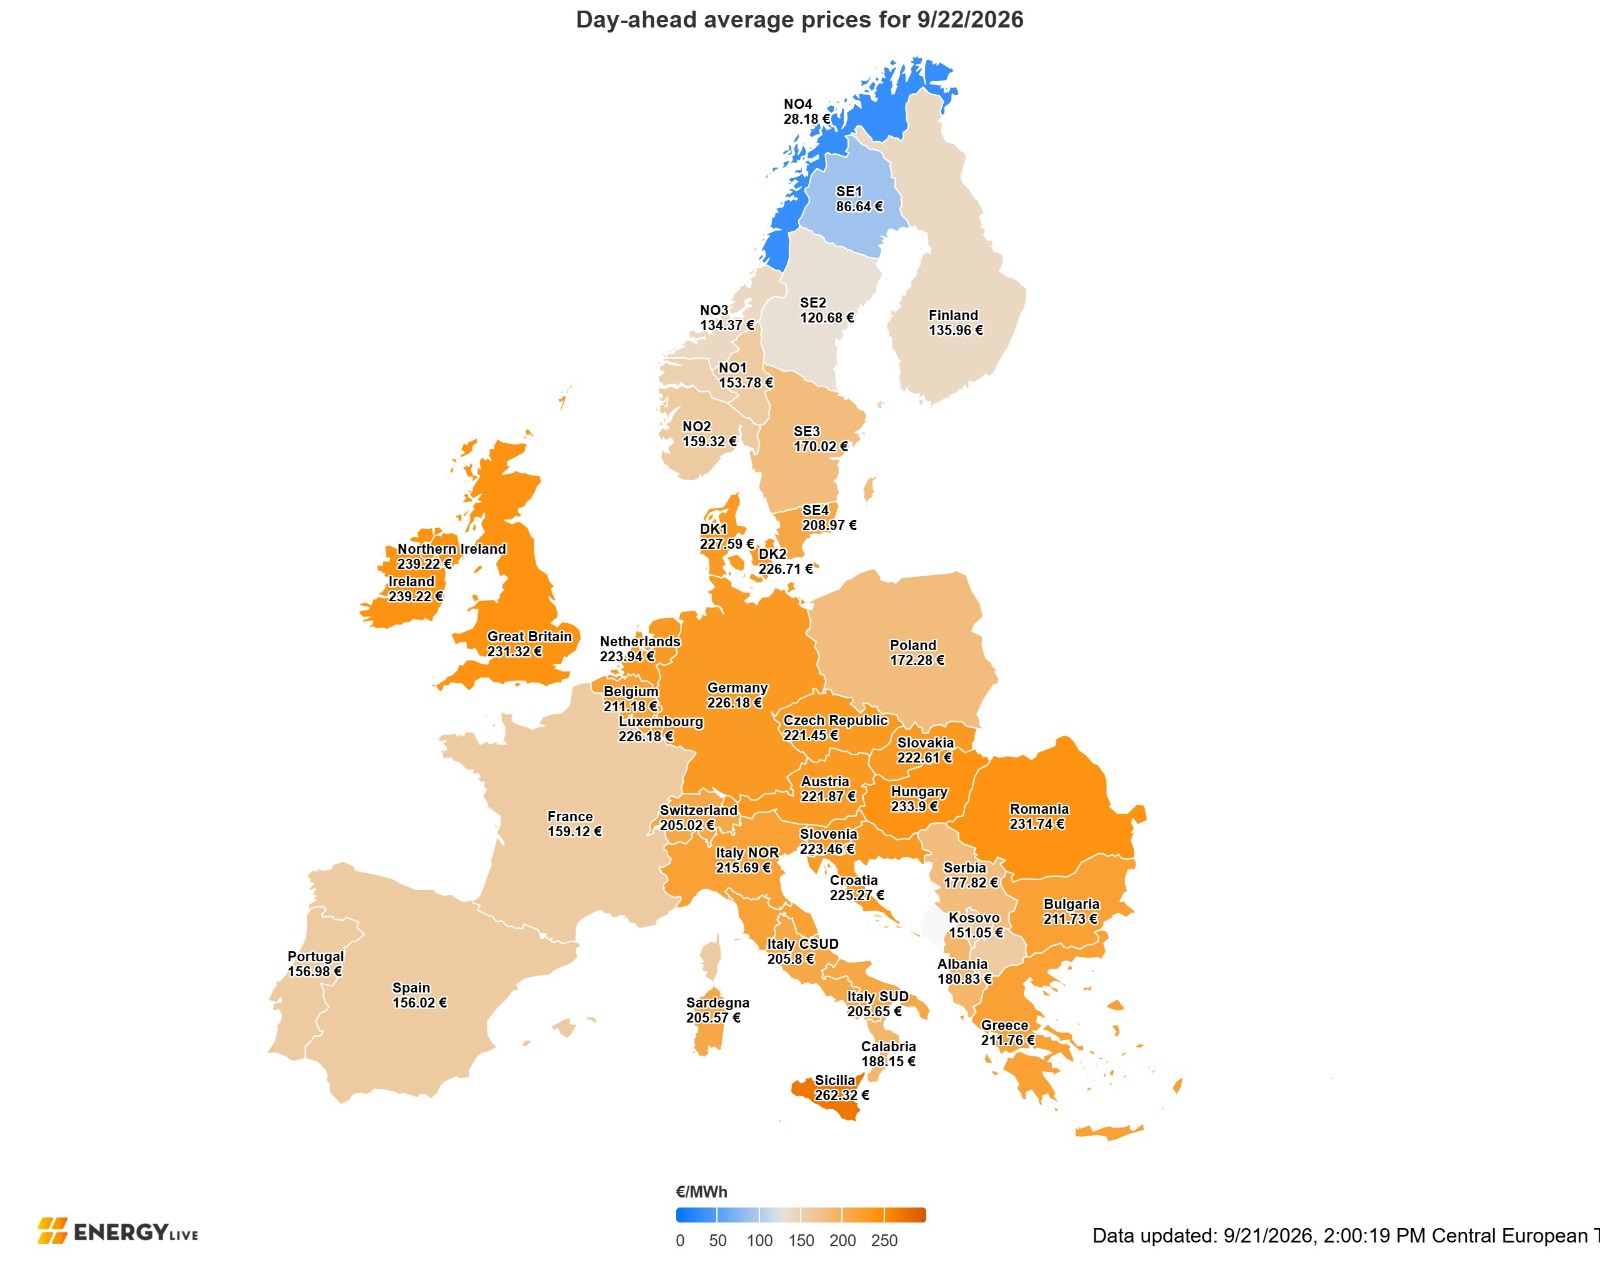
Αν δει κανείς τον σημερινό ευρωπαϊκό χάρτη, τουλάχιστον 18 χώρες όχι μόνο δεν επηρεάστηκαν από τη χθεσινή βουτιά του αέριου στα 73 ευρώ, αλλά κινήθηκαν έντονα ανοδικά, με αποκορύφωμα τη Γερμανία που με τη συνδρομή και των τελευταίων πολιτικών εξελίξεων, είδε τη μέση τιμή να εκτινάσσεται κατά 134%.
Στην περίπτωση της Ελλάδας είναι η δέκατη μόλις φορά από το 2024 όπου η αγορά χονδρικής γράφει μπροστά το δύο (211,8 €/MWh σήμερα), με τη βραδινή ωστόσο αιχμή να φρενάρει στα 340 ευρώ, μακριά από τα εξωπραγματικά για την εποχή επίπεδα τιμών στην Κεντρική και Δυτική Ευρώπη. Είχαμε να δούμε παρόμοια τιμή στην Ελλάδα από το Φλεβάρη του 2025.
Από τη Ρουμανία ωστόσο μέχρι την Κροατία και από την Αυστρία, μέχρι την Τσεχία, τη Γερμανία και την Ολλανδία, οι αγορές ρεύματος «χτυπούν» σήμερα μετά τις οκτώ το βράδυ μέχρι και 610 €/ MWh, επίπεδα που δεν δικαιολογούνται ούτε από τη χαμηλή ζήτηση του Σεπτέμβρη, ούτε από το συνδυασμό μειωμένης υδροηλεκτρικής και πυρηνικής παραγωγής που ταλαιπωρεί πολλές χώρες.
Στον κλοιό της πολλαπλής ενεργειακής κρίσης που εξαπλώνεται απ' άκρη σε άκρη στην ήπειρο και λειτουργεί ως ντόμινο, οι αγορές του ρεύματος δείχνουν να συμπαρασύρονται από τις ευρύτερες εξελίξεις, αγνοώντας ακόμη και τα θεμελιώδη, δηλαδή τον παράγοντα της περιορισμένης εποχικής κατανάλωσης.
Κινούνται προς τα πάνω, ακόμη και όταν το TTF υποχωρεί 8% και το Brent πέφτει για κάτω από τα 100 δολάρια, όπως συνέβη χθες για πρώτη φορά από τις 9 Σεπτεμβρίου, δημιουργώντας εύλογα ερωτήματα για το τι θα συμβεί το χειμώνα όταν τα θερμαντικά σώματα θα δουλεύουν στο φουλ.
Και αν υπάρχει κάτι ικανό να αλλάξει τις ισορροπίες, αυτό φαίνεται ότι δεν θα είναι άλλο από τον καιρό, όπως συμφωνούν όλοι οι αναλυτές, δηλαδή ένας θερμός χειμώνας λόγω του Ελ Νίνιο, που μεταφράζεται σε μικρότερες ανάγκες για θέρμανση, άρα σε χαμηλότερη ζήτηση για φυσικό αέριο και LNG.
Ειδικά επειδή το φαινόμενο αναμένεται να κορυφωθεί μεταξύ Νοεμβρίου - Ιανουαρίου, δηλαδή όταν φτάσει στο ζενίθ της ενεργειακής ζήτησης για την Ευρώπη.
Τα σήματα από τα futures
Τα πράγματα μάλιστα θα μπορούσαν να είναι ακόμη χειρότερα κρίνοντας από τα προθεσμιακά συμβόλαια ρεύματος για το τελευταίο τρίμηνο, που ναι μεν κινήθηκαν και χθες ανοδικά, ωστόσο απέχουν ακόμη από τα επίπεδα του σημερινού ευρωπαϊκού χάρτη.
Στη Γερμανία, το συμβόλαιο μελλοντικής εκπλήρωσης για το τελευταίο 3μηνο αυξήθηκε κατά 4,5% στα 176,93 €/ MWh, στην Αυστρία κατά 4% (202,03 €/ MWh) και στην γειτονική Ουγγαρία που ως benchmark για τη ΝΑ Ευρώπη, επηρεάζει και την Ελλάδα, κατά 3% (209,61 €/ MWh).
Στην Ελλάδα, το προθεσμιακό ρεύματος για την ίδια περίοδο ανέβηκε χθες 3% στα 185,9 ευρώ ή MWh, όπως και στην Ιταλία (214,14 €/ MWh), καθώς και στην Ισπανία (146,83).
Το κοκτέιλ από χαμηλά υδροηλεκτρικά, ξηρασία, και φυσικό αέριο, είναι που κάνει τους αναλυτές που μίλησαν χθες στον γνωστό ευρωπαϊκό πάροχο δεδομένων, Montel, να προβλέπουν αυξήσεις μέχρι και 66% στις τιμές ηλεκτρισμού της ΝΑ Ευρώπης για το τελευταίο τρίμηνο.
Γερμανία: Οι τιμές θα χτυπήσουν υψηλά 2022
Κοιτάζοντας πάντως την μεγάλη εικόνα, με βάση την σύνοψη των εκθέσεων που δημοσίευσε χθες το Montel για το τέταρτο τρίμηνο (Q4), συγκεντρώνοντας τις εκτιμήσεις των αναλυτών για τιμές, κινδύνους και προβλέψεις που σχετίζονται με τον καιρό, την προσφορά και τις γεωπολιτικές εξελίξεις, οι εκτιμήσεις ανά χώρα ενόψει χειμώνα είναι πάνω- κάτω οι ίδιες.
Στη Γερμανία, η αγορά χονδρικής στην καρδιά του χειμώνα εκτιμάται ότι θα πιάσει τα υψηλότερα επίπεδα από τον Δεκέμβρη του 2022. Το καλό νέο είναι ότι θα κινηθεί χαμηλότερα από τα τρέχοντα επίπεδα των futures, με τις προβλέψεις να μιλούν για 151-152 €/ MWh τον Οκτώβριο και 163-164 €/ MWh τον Νοέμβριο. Το εκρηκτικό μείγμα συνθέτουν τα χαμηλά αποθέματα φυσικού αερίου και οι ανησυχίες για τον εφοδιασμό με LNG, μαζί με την μειωμένη πυρηνική παραγωγή στη Γαλλία, την χαμηλή στάθμη νερών στις Αλπεις και τους περιορισμούς ναυσιπλοΐας στον Ρήνο.
Σκανδιναβία: Διπλάσιες τιμές από πέρυσι
Η πάντα φθηνή Σκανδιναβία δεν γλιτώνει από το κάδρο. Οι εκτιμήσεις για τις τιμές spot στην καρδιά του χειμώνα παραπέμπουν σε διπλασιασμό έναντι των περυσινών επιπέδων, (90 έως 122 €/ MWh), λόγω μειωμένης υδροηλεκτρικής παραγωγής, χαμηλής διαθεσιμότητας πυρηνικών μονάδων και αυξημένου κόστους εισαγωγών λόγω φυσικού αερίου.
Μ. Βρετανία: Πάνω το ρεύμα λόγω αερίου
Πάνω δείχνουν οι εκτιμήσεις και για τις τιμές ρεύματος στην Μ. Βρετανία, καθώς το φυσικό αέριο έχει σπρώξει τα futures πάνω από τις 200 πένες ανά θερμική μονάδα (p/th) για την περίοδο έως το 2027. Σήμερα η χώρα έχει την τέταρτη ακριβότερη αγορά ρεύματος στην Ευρώπη (231,32 €/ MWh), πίσω από Ιρλανδία, Ουγγαρία και Ρουμανία.
Οι προβλέψεις θα διαψευστούν αν το φθινόπωρο αποδειχθεί ήπιο, ο χειμώνας θερμός και η χώρα αυξήσει σημαντικά τις ροές LNG που θα μπορούσαν να μετριάσουν την πίεση.
Ισπανία: Κίνδυνος για άλμα
Ακριβώς επειδή το χειμώνα υποχωρεί η παραγωγή φωτοβολταϊκών και οι διασυνδέσεις με την Γαλλία είναι ασθενείς, ένα κακό σενάριο στην αγορά φυσικού αερίου, θα μπορούσε να εκτινάξει τις τιμές ρεύματος το Δεκέμβριο στην Ισπανία ακόμη και στα 200 €/ MWh. Σήμερα η αγορά “παίζει” στα 156 €/MWh. Οι τιμές θα υποχωρούσαν κάτω από τα 200 ευρώ μόνο στο σενάριο μιας πλεονασματικής παραγωγής από ΑΠΕ τουλάχιστον για το 20% των ωρών λειτουργίας.
ΝΑ Ευρώπη: Σενάρια για έκρηξη τιμών
Η ευρύτερη γειτονιά μας δεν έχει ακόμη συνέλθει από την “πυρηνική” κρίση τιμών του καλοκαιριού λόγω της υποχώρησης της στάθμης του Δούναβη σε ιστορικά χαμηλά επίπεδα, γεγονός που οδήγησε στο κλείσιμο μιας σειράς αντιδραστήρων.
Καταλύτης για την από εδώ και πέρα πορεία θα είναι οι βροχές του φθινοπώρου, ωστόσο μια πτώση της θερμοκρασίας κατά 2°C κάτω από τα κανονικά επίπεδα ή τυχόν απρογραμμάτιστες διακοπές λειτουργίας σε πυρηνικούς σταθμούς θα μπορούσαν να εκτινάξουν ακόμη και κατά 66% τα επίπεδα των τιμών χονδρικής στην περιοχή.
Αν και ο πυρηνικός σταθμός Paks στην Ουγγαρία έχει επανέλθει σε λειτουργία, δεν ισχύει το ίδιο για τον Cernavoda στην Ρουμανία, με το φθινόπωρο να βρίσκει τη διαθεσιμότητα των αντιδραστήρων στην περιοχή σε περίπου 4,2 GW, δηλαδή στο 70% της συνολικής τους δυναμικότητας.