Διπλό κέρδος για τους εργαζόμενους, χωρίς όμως να περιορίζεται το μη μισθολογικό κόστος για τις επιχειρήσεις, φέρνει η μείωση των ασφαλιστικών εισφορών παράλληλα με την αύξηση του κατώτατου μισθού.
Όπως προκύπτει πλέον, και από το σχέδιο νόμου του υπουργείου Εθνικής Οικονομίας και Οικονομικών, με την εξειδίκευση των μέτρων που ανακοινώθηκαν από τον πρωθυπουργό Κ. Μητσοτάκη από το βήμα της Διεθνούς Έκθεσης Θεσσαλονίκης, οι μισθωτοί του ιδιωτικού τομέα θα πληρώνουν μικρότερες κρατήσεις υπέρ ανεργίας από την 1η Απριλίου 2027, με το όφελος να φτάνει τα 10 ευρώ το μήνα για μισθό 2.000 ευρώ μεικτά.
Για τους χιλιάδες εργαζόμενους που αμείβονται με τον κατώτατο μισθό, ο συνδυασμός της μείωσης των εισφορών κατά μισή ποσοστιαία μονάδα και της αύξησης των μισθών κατά 40 ευρώ, από 920 σε 960 ευρώ μεικτά, δίνει μια επιπλέον, έστω μικρή, ανάσα στις καθαρές αποδοχές τους.
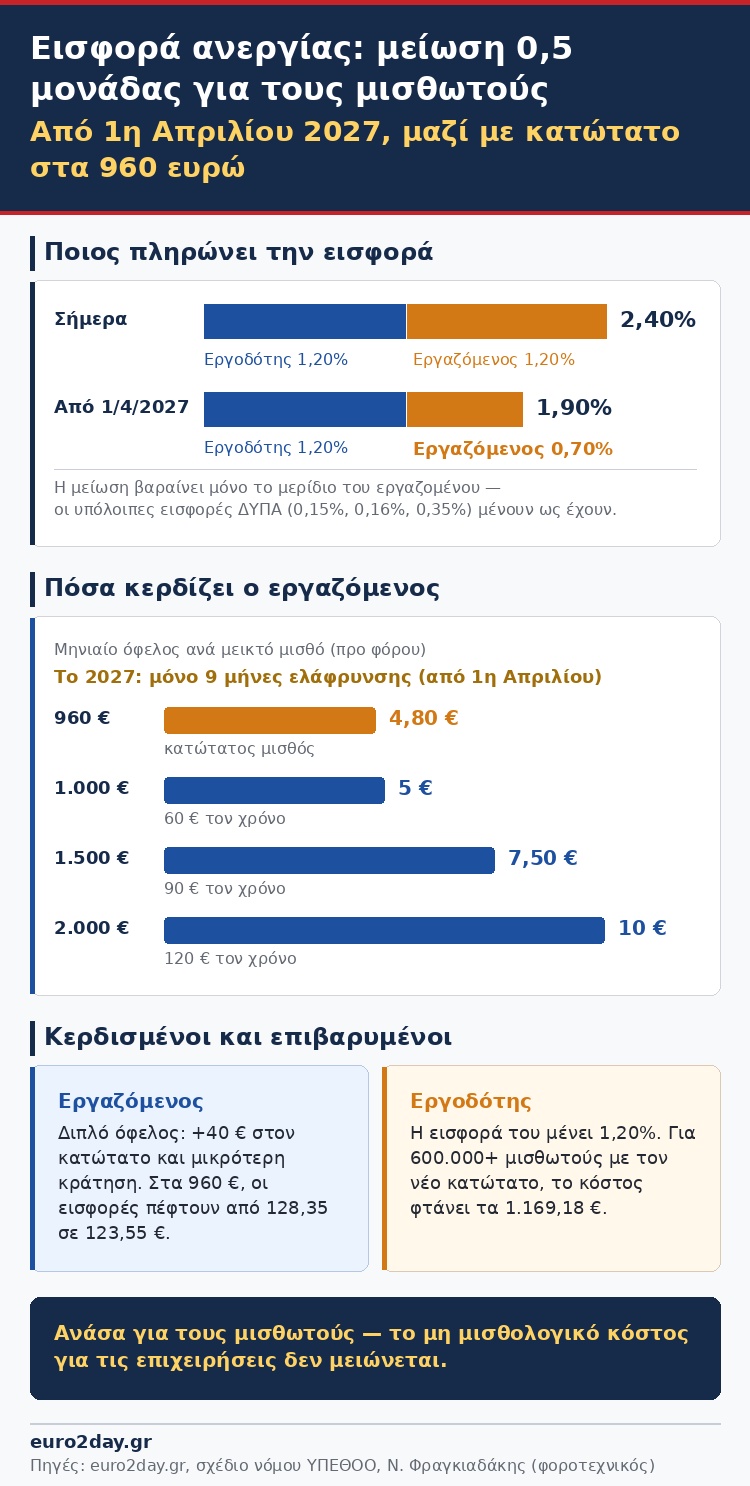
Αναλυτικά, σύμφωνα με τη σχετική διάταξη, από την 1η Απριλίου 2027 η συνολική εισφορά υπέρ ανεργίας μειώνεται από 2,40% σε 1,90% επί των αποδοχών. Η μεταβολή ανέρχεται σε 0,50 ποσοστιαίες μονάδες. Η εργοδοτική εισφορά διατηρείται στο 1,20%, ενώ η εισφορά του εργαζομένου περιορίζεται από 1,20% σε 0,70%.
Με αυτόν το τρόπο, το σύνολο της μείωσης κατά 0,50 ποσοστιαίες μονάδες προκύπτει από την ελάφρυνση της εργατικής εισφοράς, ενισχύοντας απευθείας τις καθαρές αποδοχές πριν από τον φόρο εισοδήματος. Η μείωση αφορά αποκλειστικά την εισφορά υπέρ ανεργίας.
Οι υπόλοιπες εισφορές υπέρ της ΔΥΠΑ εξακολουθούν να ισχύουν ως έχουν: 0,15% υπέρ του Λογαριασμού Προστασίας Εργαζομένων από την Αφερεγγυότητα του Εργοδότη, 0,16% υπέρ του Ενιαίου Λογαριασμού για την Εφαρμογή Κοινωνικών Πολιτικών και 0,35% υπέρ του πρώην Οργανισμού Εργατικής Εστίας. Η αλλαγή, επομένως, δεν συνιστά οριζόντια μείωση όλων των ασφαλιστικών εισφορών, αλλά στοχευμένη παρέμβαση υπέρ των εργαζομένων.
Το πραγματικό όφελος για κάθε εργαζόμενο θα εξαρτηθεί από τις ασφαλιστέες αποδοχές του, ενώ η επίδραση στις τελικές καθαρές αποδοχές μετά τον φόρο εισοδήματος μπορεί να διαφοροποιείται ανάλογα με τη φορολογική του επιβάρυνση.
Σύμφωνα με τον φοροτεχνικό - λογιστή Νίκο Φραγκιαδάκη, το οικονομικό όφελος διαφοροποιείται ανάλογα με το ύψος του μεικτού μισθού, καθώς η μείωση υπολογίζεται ως ποσοστό των αποδοχών.
Για εργαζόμενο με μεικτές μηνιαίες αποδοχές 960 ευρώ, που αντιστοιχούν και στον νέο, κατώτατο μισθό (όπως αναφέρει το προσχέδιο του προϋπολογισμού), οι εργατικές εισφορές υποχωρούν από 128,35 σε 123,55 ευρώ, με το μηνιαίο όφελος να διαμορφώνεται σε 4,80 ευρώ.
Για μισθό 1.000 ευρώ μεικτά, η μείωση των κρατήσεων μεταφράζεται σε αύξηση των καθαρών αποδοχών προ φόρου κατά 5 ευρώ το μήνα. Έτσι, το ποσό μετά τις συγκεκριμένες κρατήσεις αυξάνεται από 866,30 σε 871,30 ευρώ. Σε υψηλότερα μισθολογικά κλιμάκια, το όφελος είναι μεγαλύτερο σε απόλυτα ποσά.
Για μεικτό μισθό 1.500 ευρώ, οι εργατικές εισφορές μειώνονται κατά 7,50 ευρώ το μήνα, ενώ για αποδοχές 2.000 ευρώ το όφελος φτάνει τα 10 ευρώ μηνιαίως.
Σε ετήσια βάση, εφόσον οι αποδοχές παραμείνουν σταθερές και η μείωση εφαρμοστεί για ολόκληρο το έτος, το όφελος αντιστοιχεί σε 60 ευρώ για μισθό 1.000 ευρώ, 90 ευρώ για μισθό 1.500 ευρώ και 120 ευρώ για μισθό 2.000 ευρώ.
Για το 2027, ωστόσο, η εφαρμογή από την 1η Απριλίου σημαίνει ότι η ελάφρυνση θα αφορά τους εννέα τελευταίους μήνες του έτους.
Αν και η παρέμβαση μειώνει τη συνολική ασφαλιστική επιβάρυνση της μισθωτής εργασίας, δεν μεταβάλλει το ποσοστό της συγκεκριμένης εργοδοτικής εισφοράς υπέρ ανεργίας.
Αντιθέτως, σε συνδυασμό με την ταυτόχρονη αύξηση του κατώτατου μισθού, σε πάνω από 600.000 μισθωτούς, το συνολικό εργοδοτικό κόστος αυξάνεται και διαμορφώνεται σε 1.169,18 ευρώ για μεικτό μισθό 960 ευρώ, σε 1.217,90 ευρώ για μισθό 1.000 ευρώ, σε 1.826,85 ευρώ για μισθό 1.500 ευρώ και σε 2.435,80 ευρώ για μισθό 2.000 ευρώ.
Σύγκριση ασφαλιστικών εισφορών μισθωτών
Ιδιωτικός τομέας, συνήθης ασφάλιση. Ποσά πριν από τον φόρο εισοδήματος.
Παραδοχές υπολογισμού
| Παράμετρος | Τιμή |
|---|
| Εργατική εισφορά πριν | 13,37% |
| Εργατική εισφορά μετά | 12,87% |
| Εργοδοτική εισφορά | 21,79% |
| Καταβολές ανά έτος | 14 |
| Έναρξη μείωσης | 01/04/2027 |
Η μείωση κατά 0,50 ποσοστιαία μονάδα αφορά την εργατική εισφορά. Η εργοδοτική εισφορά παραμένει αμετάβλητη. Η μείωση έχει ανακοινωθεί για την 1.4.2027 και δεν είχε ακόμη θεσμοθετηθεί κατά την κυβερνητική εξειδίκευση.
Ετήσια σύγκριση σε βάση 14 καταβολών (σε €)
| Μικτός ανά μήνα | Ετήσια μικτά ×14 | Εργατικές εισφορές πριν | Εργατικές εισφορές μετά | Καθαρά προ φόρου πριν | Καθαρά προ φόρου μετά | Ετήσιο όφελος εργαζομένου | Εργοδοτικές εισφορές | Συνολικό εργοδοτικό κόστος |
|---|
| 960,00 | 13.440,00 | 1.796,93 | 1.729,73 | 11.643,07 | 11.710,27 | 67,20 | 2.928,58 | 16.368,58 |
| 1.000,00 | 14.000,00 | 1.871,80 | 1.801,80 | 12.128,20 | 12.198,20 | 70,00 | 3.050,60 | 17.050,60 |
| 1.500,00 | 21.000,00 | 2.807,70 | 2.702,70 | 18.192,30 | 18.297,30 | 105,00 | 4.575,90 | 25.575,90 |
| 2.000,00 | 28.000,00 | 3.743,60 | 3.603,60 | 24.256,40 | 24.396,40 | 140,00 | 6.101,20 | 34.101,20 |
Ετήσιο όφελος: πλήρες έτος εφαρμογής, με 14 ισόποσες καταβολές. Για το 2027 το πραγματικό όφελος είναι αναλογικά μικρότερο, καθώς η μείωση αρχίζει την 1.4.2027.
Μηνιαία σύγκριση (σε €)
| Μικτός μισθός | Εργατικές εισφορές πριν | Εργατικές εισφορές μετά | Καθαρά προ φόρου πριν | Καθαρά προ φόρου μετά | Μηνιαίο όφελος εργαζομένου | Εργοδοτικές εισφορές | Συνολικό εργοδοτικό κόστος |
|---|
| 960,00 | 128,35 | 123,55 | 831,65 | 836,45 | 4,80 | 209,18 | 1.169,18 |
| 1.000,00 | 133,70 | 128,70 | 866,30 | 871,30 | 5,00 | 217,90 | 1.217,90 |
| 1.500,00 | 200,55 | 193,05 | 1.299,45 | 1.306,95 | 7,50 | 326,85 | 1.826,85 |
| 2.000,00 | 267,40 | 257,40 | 1.732,60 | 1.742,60 | 10,00 | 435,80 | 2.435,80 |
Τα «καθαρά προ φόρου» προκύπτουν από τα μικτά μείον τις εργατικές εισφορές. Δεν περιλαμβάνεται παρακράτηση φόρου ή ειδικό ΚΠΚ.
NAF Accounting Tax Consulting