Μετά τα συνολικά κέρδη 21% το 2024 και το άλμα 78% το 2025, οι ελληνικές τράπεζες καταγράφουν ακόμη μία ισχυρή χρονιά (+32% μέχρι στιγμής), υπεραποδίδοντας έναντι της εγχώριας αγοράς και περιορίζοντας περαιτέρω το discount έναντι των ευρωπαϊκών ομοειδών τους, το οποίο πλέον διαμορφώνεται σε περίπου 10%, σχολιάζει η CrediaPantelakis σε ανάλυσή της για τον κλάδο.
Είναι αλήθεια ότι η αναβάθμιση της Ελλάδας στις Ανεπτυγμένες Αγορές συνέβαλε αναμφίβολα στην πρόσφατη ενίσχυση, φέρνοντας τις τράπεζες στο επίκεντρο του ενδιαφέροντος των επενδυτών. Ωστόσο, τα ισχυρά θεμελιώδη μεγέθη, το προφίλ μειωμένου κινδύνου και η εντατικοποίηση των ανταμοιβών προς τους μετόχους αξίζουν το μεγαλύτερο μέρος της αναγνώρισης για αυτή τη μακρά επαναξιολόγηση από την αγορά.
Οι βασικοί επενδυτικοί λόγοι παραμένουν στο προσκήνιο, με το ευνοϊκό εγχώριο μακροοικονομικό περιβάλλον και την ταχύτερη αύξηση των καθαρών χορηγήσεων (+8% ετησίως την περίοδο 2025-2028e έναντι +3-4% στην ΕΕ) να αποτελούν βασικά διαφοροποιητικά στοιχεία.
Οι τάσεις αυτές αναμένεται να διατηρηθούν, ιδίως λόγω του χαμηλού δανεισμού του ιδιωτικού τομέα, του χρόνιου επενδυτικού ελλείμματος στην οικονομία και της πλέον αναζωογονημένης δυναμικής των νοικοκυριών.
Παράλληλα, οι τράπεζες αξιοποιούν τα πλεονάζοντα κεφάλαιά τους μέσω συμπληρωματικών εξαγορών (ενισχύοντας τα έσοδα από προμήθειες), συγκρατούν την αύξηση των λειτουργικών εξόδων και περιορίζουν σταδιακά το κόστος κινδύνου (CoR), με όλους αυτούς τους παράγοντες να οδηγούν σε σύνθετο ετήσιο ρυθμό αύξησης κερδών (CAGR) περίπου 10% την επόμενη τριετία.
Η έκθεση κάνει λόγο για περιθώριο ανοδικής αναθεώρησης των εσόδων, καθώς η αγορά προεξοφλεί ανώτατο επιτόκιο διευκόλυνσης αποδοχής καταθέσεων της ΕΚΤ στο 3,25%, έναντι της εκτίμησης του οίκου για 2,75%.
Οι ελληνικές τράπεζες συγκαταλέγονται στις πλέον ευαίσθητες σε μια άνοδο των επιτοκίων, δεδομένου ότι πάνω από το 90% των δανειακών τους χαρτοφυλακίων έχει κυμαινόμενο επιτόκιο και ότι βασίζονται σε μεγάλο βαθμό στα καθαρά έσοδα από τόκους (NII) ως ποσοστό των συνολικών εσόδων.
Την ίδια στιγμή, οι προμήθειες κινούνται δυναμικά σε όλους τους τομείς (συμπεριλαμβανομένων των χορηγήσεων, της διαχείρισης περιουσίας και της επενδυτικής τραπεζικής), ενώ οι εξαγορές ασφαλιστικών εταιρειών δημιουργούν περιθώρια υπεραπόδοσης.
Απαιτείται προσοχή ως προς τον κίνδυνο μετάδοσης των ανησυχιών που εξακολουθούν να περιβάλλουν τη Γαλλία, οι οποίες σκιάζουν τη συνολική εικόνα της Ευρωζώνης και των τραπεζών της. Η Ελλάδα έχει θέσει τα δημόσια οικονομικά της σε τάξη, ενώ τα spreads των ελληνικών κρατικών ομολόγων (GGBs) έναντι των γερμανικών Bunds παραμένουν υπό έλεγχο, σε αντίθεση με τα γαλλικά ομόλογα, των οποίων τα spreads εκτινάχθηκαν στις 150 μονάδες βάσης.
Είναι αλήθεια ότι οι εγχώριες τράπεζες διατηρούν σημαντική έκθεση σε ελληνικά κρατικά ομόλογα και κρατικά ομόλογα της ΕΕ, ωστόσο αυτά δεν αποτιμώνται σε τρέχουσες αγοραίες τιμές.
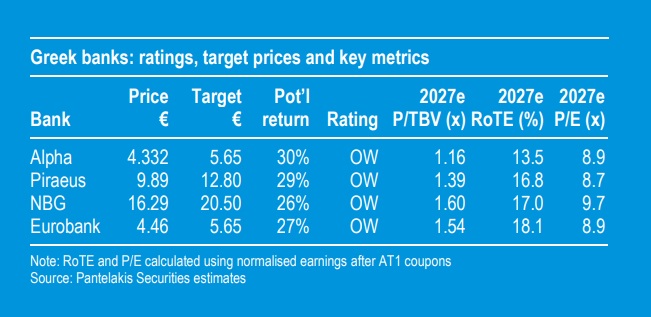
Διατηρούμε σύσταση Overweight (OW) για τον κλάδο, ο οποίος διαπραγματεύεται πλέον στις 9 φορές τα εκτιμώμενα κέρδη ανά μετοχή (EPS) του 2027 (discount περίπου 10% έναντι των ομοειδών ευρωπαϊκών τραπεζών) και στις 1,4 φορές τη λογιστική αξία ενσώματων ιδίων κεφαλαίων (TBV), ενώ προσφέρει απόδοση επί των ενσώματων ιδίων κεφαλαίων (RoTE) περίπου 17% και μερισματική απόδοση από διανομές 7%, με περιθώρια περαιτέρω ανόδου του ποσοστού.
Ξεχωρίζουμε τις ελαφρώς καλύτερες προοπτικές κερδοφορίας της Alpha, οι οποίες περιορίζουν την απόσταση στο RoTE έναντι των ομοειδών τραπεζών -με την Ημέρα Επενδυτών στις 5 Νοεμβρίου να μπορεί να λειτουργήσει ως καταλύτης-, την ελκυστική αποτίμηση της Πειραιώς σε προσαρμοσμένη βάση ως προς τις αποδόσεις, καθώς και την προαιρετικότητα που προσφέρει η Εθνική Τράπεζα (NBG), καθώς τα εξαιρετικά υψηλά επίπεδα κεφαλαιακής επάρκειάς της αφήνουν σημαντικά περιθώρια για την αξιοποίηση ευκαιριών ανάπτυξης και την ενίσχυση των ανταμοιβών προς τους μετόχους.
Οι τιμές-στόχοι είναι 5,65 ευρώ για την Alpha Bank, 12,8 ευρώ για την Πειραιώς, 20,5 ευρώ για την Εθνική Τράπεζα και 5,65 ευρώ για τη Eurobank.