Υπάρχει ένας αριθμός που δεν εμφανίζεται στα δελτία τύπου. Το 2010, το κατά κεφαλήν ΑΕΠ της Ελλάδας — προσαρμοσμένο στις διαφορές τιμών, δηλαδή σε πραγματική αγοραστική δύναμη — αντιστοιχούσε στο 84% του μέσου όρου της Ευρωπαϊκής Ένωσης. Το 2025 αντιστοιχούσε στο 68%.
Η Ελλάδα δεν επέστρεψε στα προ κρίσης επίπεδα ευημερίας. Απομακρύνθηκε περισσότερο. Και το έκανε ενώ για παράδειγμα η Βουλγαρία, από το 49% του 2015, ανέβηκε στο ίδιο 68%. Σήμερα, οι δύο χώρες μοιράζονται την τελευταία θέση της Ευρωπαϊκής Ένωσης.
Αυτό είναι ένα πραγματικό πλαίσιο μέσα από το οποίο πρέπει να διαβαστεί κάθε θετική είδηση για την ελληνική οικονομία, όταν η κύρια επιδίωξη είναι να αυτή η πρόοδος αγκαλιάζει τον μέσο Έλληνα.
Ανάκαμψη υπάρχει. Όχι όμως ευημερία.
Η μακροοικονομική εικόνα έχει βελτιωθεί ουσιαστικά και αυτό δεν πρέπει να υποτιμηθεί.
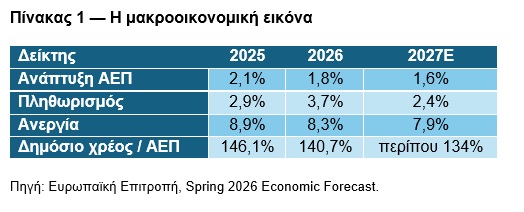
Τρία συνεχόμενα χρόνια ανάπτυξης πάνω από τον ευρωπαϊκό μέσο όρο. Χρέος σε σταθερή αποκλιμάκωση. Ανεργία στα χαμηλότερα επίπεδα της δεκαετίας. Επενδυτική βαθμίδα από όλους τους βασικούς οίκους.
Και όμως.
Το ΑΕΠ μετρά πόση οικονομική δραστηριότητα παράγεται. Δεν μετρά την πρόοδο στην βάση της κοινωνίας, δηλαδή πόσα μένουν στον εργαζόμενο, αν το νοικοκυριό αποταμιεύει, αν ένας τριαντάρης μπορεί να νοικιάσει σπίτι χωρίς τη βοήθεια των γονιών του.
Η ανάκαμψη της οικονομίας δεν είναι το ίδιο πράγμα με τον πλουτισμό της κοινωνίας. Η Ελλάδα του 2026 είναι ένα χειροπιαστό παράδειγμα της απόστασης μεταξύ των δύο.
Ελληνικός μισθός: Δεύτερος χαμηλότερος στην Ευρώπη
Το 2024, ο μέσος ετήσιος μισθός πλήρους απασχόλησης στην Ελλάδα ήταν περίπου €18.000. Στην Ευρωπαϊκή Ένωση, €39.800.
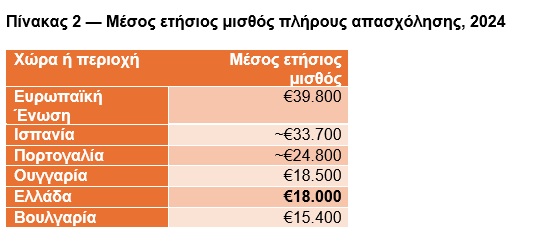
Ο μέσος ευρωπαϊκός μισθός είναι σε επίπεδα πάνω από δύο φορές του ελληνικού.
Και η αριθμητική δεν συγχωρεί: μια ονομαστική αύξηση 3,7% σε μισθό €18.000 προσθέτει περίπου €665 τον χρόνο. Το χάσμα από τον ευρωπαϊκό μέσο όρο είναι €21.800. Με αυτόν τον ρυθμό, η σύγκλιση δεν είναι θέμα ετών. Είναι θέμα γενεών.
Η Ελλάδα δεν έχει απλώς πρόβλημα μισθών. Έχει κυρίως πρόβλημα δημιουργίας αξίας.
Φθηνή δουλειά, φτωχή χώρα
Το 2024, το ελληνικό ΑΕΠ ανά εργαζόμενο βρισκόταν περίπου στο 57% του μέσου όρου της ΕΕ. Σε όρους ΑΕΠ ανά ώρα εργασίας, η απόσταση είναι ακόμη μεγαλύτερη.
Η συνήθης ανάγνωση είναι ότι οι μισθοί είναι χαμηλοί επειδή η παραγωγικότητα είναι χαμηλή. Αυτό είναι σωστό — αλλά είναι η μισή αλήθεια.
Ισχύει και το αντίστροφο: όταν η εργασία είναι φθηνή, η επένδυση δεν αξίζει. Γιατί να αυτοματοποιήσεις μια διαδικασία που κοστίζει €18.000 τον χρόνο σε ανθρώπινη εργασία; Γιατί να εκπαιδεύσεις προσωπικό που μπορείς να αντικαταστήσεις φθηνά; Γιατί να ανεβάσεις κλίμακα όταν το ανταγωνιστικό σου πλεονέκτημα είναι το κόστος;
Έτσι κλείνει ο κύκλος: Χαμηλή παραγωγικότητα → χαμηλοί μισθοί → χαμηλές επενδύσεις → χαμηλή παραγωγικότητα.
Ο χαμηλός μισθός δεν είναι μόνο συνέπεια της χαμηλής παραγωγικότητας. Είναι και ένας μηχανισμός που τη συντηρεί.
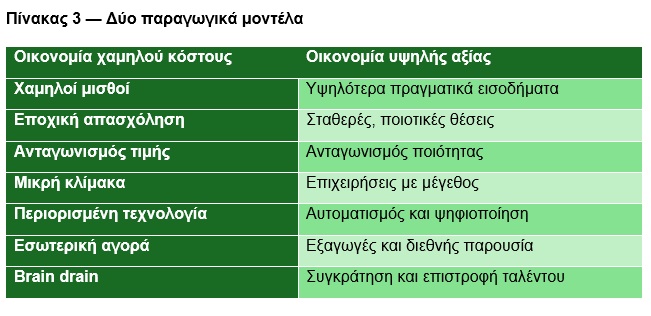
Η Ελλάδα δεν θα ξεφύγει από την παγίδα προσφέροντας ακόμη φθηνότερη εργασία.
Το κράτος: Ένας εισπράκτορας που δεν αποτυγχάνει ποτέ
Η συζήτηση δεν πρέπει να σταματά στους μισθούς.
Γιατί ανάμεσα σε αυτό που κοστίζει ο εργαζόμενος στην επιχείρηση και σε αυτό που τελικά μπορεί να ξοδέψει, παρεμβάλλεται ένας τρίτος παίκτης που εισπράττει σε κάθε στάδιο.
Για έναν άγαμο εργαζόμενο χωρίς παιδιά με τον μέσο μισθό, η φορολογική και ασφαλιστική επιβάρυνση της εργασίας στην Ελλάδα ήταν 39,3% του συνολικού κόστους εργασίας το 2025, έναντι 35,1% στον ΟΟΣΑ.
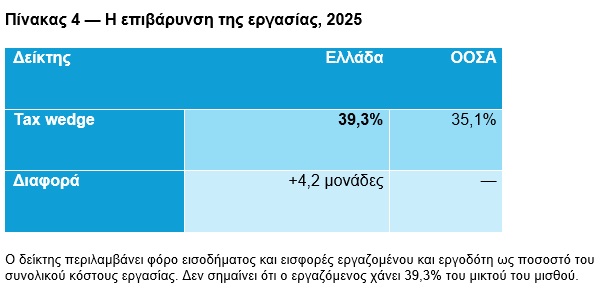
Και δεν σταματά εκεί. Ό,τι απομένει φορολογείται βαρύτατα ξανά όταν ξοδεύεται: ο βασικός συντελεστής ΦΠΑ είναι 24%, έναντι μέσου όρου περίπου 21,9% στην ΕΕ. Προστίθενται ειδικοί φόροι κατανάλωσης, φόροι ακινήτων, ενεργειακές επιβαρύνσεις και πάει λεγοντας.
Η Ελλάδα δεν έχει τη βαρύτερη συνολική φορολογία της Ευρώπης — αυτό δεν είναι ακριβές. Έχει όμως ένα αρνητικό εξίσου σημαντικό: πολλαπλά σημεία επιβάρυνσης πάνω σε ένα από τα χαμηλότερα εισοδήματα της Ευρώπης. Το ίδιο ποσοστό δεν έχει το ίδιο βάρος σε μισθό €18.000 και σε μισθό €40.000. Ο χαμηλόμισθος δεν έχει περιθώριο απορρόφησης.
Υπάρχει και μια δεύτερη διάσταση, που σπάνια συζητείται με ειλικρίνεια. Το κράτος δεν είναι μόνο εισπράκτορας. Είναι και κακός πάροχος. Όταν το νοικοκυριό πληρώνει φόρους και εισφορές στο κράτος και στη συνέχεια αναγκάζεται για λόγους επάρκειας να πληρώνει ιδιωτικά για υγεία, εκπαίδευση, φροντίδα παιδιών και ασφάλιση, τότε πληρώνει δύο φορές: μία στο κράτος και μία στην αγορά.
Η κοινωνία δεν κρίνει τη φορολογία μόνο από το πόσα πληρώνει στο κράτος, αλλά και από το πόσα ξαναπληρώνει επειδή το κράτος δεν της παρέχει επαρκείς υπηρεσίες.
Η δε φορολογική φιλοσοφία δεν βασίζεται στην πραγματική φοροδοτική ικανότητα, αλλά σε υπολογισμούς που δεν ανταποκρίνονται στην πραγματικότητα και οδηγούν σε εξοντωτική υπερφορολόγηση.
Ενέργεια και κατοικία: Οι «Χουντίνι» που εξαφανίζουν τους μισθούς
Στο δεύτερο εξάμηνο του 2025, η μέση τιμή ηλεκτρικής ενέργειας για το τυπικό ελληνικό νοικοκυριό ήταν περίπου €0,238 ανά kWh. Ονομαστικά, δεν είναι ακραία τιμή.
Σε όρους αγοραστικής δύναμης, όμως, η εικόνα αντιστρέφεται: η Ελλάδα κατατάσσεται στις ακριβότερες χώρες της ΕΕ, και σύμφωνα με ανάλυση της Green Tank, στην ακριβότερη θέση για το 2025.
Ο ίδιος λογαριασμός ρεύματος είναι διαφορετικό γεγονός σε μισθό €18.000 και σε μισθό €40.000.
Το ίδιο ισχύει, αλλά πολλαπλασιασμένο, για τη στέγη.
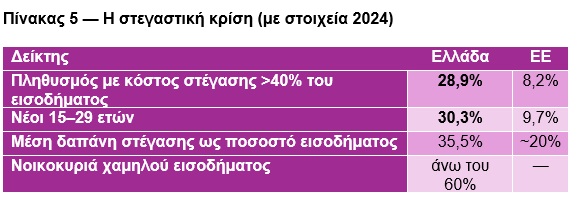
Σχεδόν ένας στους τρεις κατοίκους της Ελλάδας — και σίγουρα ένας στους τρεις νέους — ζει με στεγαστικό κόστος που καταπίνει πάνω από τα δύο πέμπτα του εισοδήματός του. Στην Ευρώπη, ο αντίστοιχος αριθμός είναι ένας στους δώδεκα.
Αυτό δεν είναι πρόβλημα ακινήτων. Είναι πρόβλημα παραγωγικότητας, κινητικότητας και δημογραφίας ταυτόχρονα.
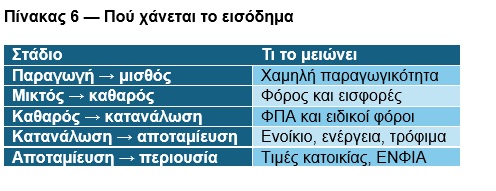
Πέντε στάδια. Σε κάθε ένα, κάτι αφαιρείται. Γι' αυτό η ανάπτυξη μπορεί να είναι απολύτως ονομαστική στους εθνικούς λογαριασμούς και σχεδόν αόρατη στον τραπεζικό λογαριασμό του πολίτη.
Γεννητικότητα και Brain Drain: Ο λογαριασμός που δεν φαίνεται πουθενά
Το 2024, η γονιμότητα στην Ελλάδα ήταν 1,24 παιδιά ανά γυναίκα, έναντι 1,34 στην ΕΕ.
Η αλυσίδα είναι ευθεία και όλοι τη γνωρίζουν: χαμηλό εισόδημα → ακριβή κατοικία → καθυστερημένη ανεξαρτητοποίηση → καθυστερημένη οικογένεια → λιγότερες γεννήσεις.
Η Ελλάδα δεν έχει μόνο δημογραφικό πρόβλημα. Έχει πρόβλημα οράματος και προσδοκιών. Μια γενιά που δεν μπορεί να σχεδιάσει τη δική της ζωή, δεν θα χτίσει το δημογραφικό μέλλον της χώρας.
Και υπάρχει ένα κομμάτι που σαν χώρα, το έχουμε ήδη πληρώσει ακριβά. Η Τράπεζα της Ελλάδος εκτιμά ότι πάνω από 467.000 άνθρωποι ηλικίας 25–44 ετών μετανάστευσαν μεταξύ 2008 και 2017.
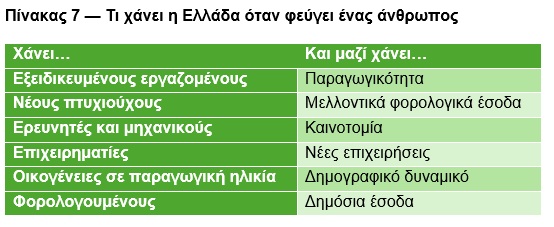
Το brain drain δεν είναι δημογραφικό γεγονός. Έχει σημαντικότατο δημοσιονομικό αντίκτυπο. Κάθε άνθρωπος που φεύγει παίρνει μαζί του δεκαετίες φορολογικών εσόδων που το κράτος είχε ήδη επενδύσει στην εκπαίδευσή του.
Και η επιστροφή δεν θα έρθει με συνθήματα περί «brain regain». Θα έρθει όταν η χώρα προσφέρει αμοιβές, αξιοκρατία, εξέλιξη και ποιότητα ζωής που σήμερα δεν προσφέρει.
Το ζητούμενο, άλλωστε, δεν είναι απλώς να επιστρέψουν. Είναι να μη χρειάζεται να φύγουν.
Τι πρέπει επιτέλους να αλλάξει
Η λύση δεν είναι ένας μισθός με κυβερνητική εντολή, ούτε μια ανεξέλεγκτη αύξηση του εργατικού κόστους. Χρειάζεται ένα νέο παραγωγικό συμβόλαιο ανάμεσα σε κράτος, επιχειρήσεις και εργαζομένους — και οι τρεις πλευρές έχουν υποχρεώσεις.
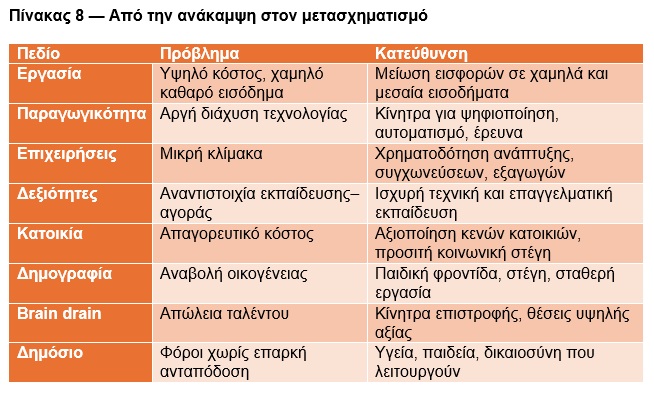
Το κράτος οφείλει να μειώσει τη σφήνα ανάμεσα στο εργοδοτικό κόστος και το καθαρό εισόδημα — και να σταματήσει να μετρά την επιτυχία του μόνο με τα έσοδα. Οι επιχειρήσεις οφείλουν να περάσουν από το μοντέλο «χαμηλό κόστος» στο μοντέλο «υψηλή αξία», μοιράζοντας τα οφέλη της παραγωγικότητας.
Και η χώρα οφείλει να διευρύνει αυτό που μετρά.
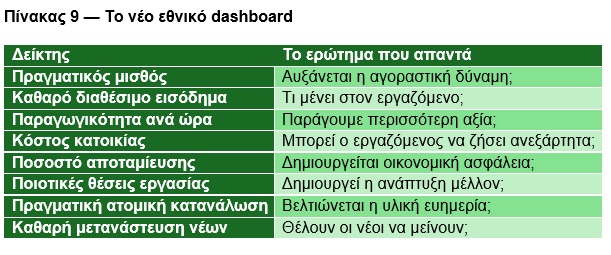
Η επιβίωση ίσως κερδήθηκε. Η ζωή, ακόμα διεκδικείται
Η Ελλάδα έλυσε το πρόβλημα της μακροοικονομικής επιβίωσης. Αυτό ήταν μεγάλο επίτευγμα και κόστισε ακριβά.
Δεν έχει λύσει το πρόβλημα της μικροοικονομικής ευημερίας. Και αυτό είναι πλέον το μόνο που μετράει.
Γιατί ο πολίτης δεν ζει μέσα στο ΑΕΠ.
Ζει μέσα στο σπίτι του. Πληρώνει το ενοίκιο. Αγοράζει τρόφιμα. Πληρώνει το ρεύμα. Ψάχνει γιατρό. Σκέφτεται το σχολείο των παιδιών του. Προσπαθεί να αποταμιεύσει.
Και κάποια στιγμή αποφασίζει αν θα μείνει.
Εκεί κρίνεται η ανάπτυξη. Όχι όταν μεγαλώνει η οικονομία στα χαρτιά, αλλά όταν μεγαλώνουν οι ορίζοντες της ζωής των πολιτών.
Το 2010 η Ελλάδα ήταν στο 84% της Ευρώπης. Σήμερα είναι στο 68%. Το ερώτημα της επόμενης δεκαετίας δεν είναι αν η χώρα θα αναπτυχθεί.
Είναι αν θα αναπτυχθεί με τρόπο που να φαίνεται στη ζωή αυτών που την παράγουν.
Η Ελλάδα δεν χρειάζεται να γίνει η φθηνότερη χώρα της Ευρώπης. Χρειάζεται να γίνει η χώρα όπου αξίζει περισσότερο να εργάζεσαι, να δημιουργείς και να μένεις.
Αυτό δεν είναι οικονομικός στόχος. Είναι εθνικό σχέδιο.
Πηγές: Ευρωπαϊκή Επιτροπή, European Economic Forecast, Spring 2026, Economic forecast for Greece, Spring 2026, Country Report: Greece, 2026 — στεγαστικό παράρτημα, Eurostat, Purchasing power parities and GDP per capita — preliminary estimate, 2025, National accounts and GDP — ιστορική σειρά κατά κεφαλήν ΑΕΠ σε ΜΑΔ, 2010–2025, Annual full-time adjusted salary in the EU, 2024, Housing cost overburden rate, 2024, Housing conditions of young people, 2024, Electricity price statistics, B΄ εξάμηνο 2025, Fertility indicators, 2024, ΟΟΣΑ, Taxing Wages 2026 — Greece country note, OECD Economic Surveys: Greece
Ελληνικοί φορείς: Τράπεζα της Ελλάδος — Ετήσια Έκθεση 2024, Τράπεζα της Ελλάδος — ανάλυση brain drain και αγοράς εργασίας, ΚΕΠΕ / Εθνικό Συμβούλιο Παραγωγικότητας — Ετήσια Έκθεση 2025, ΕΛΣΤΑΤ — Έρευνα Οικογενειακών Προϋπολογισμών 2024
Λοιπές: The Green Tank — έκθεση λιανικής αγοράς ηλεκτρικής ενέργειας, 2025, Tax Foundation Europe — VAT Rates in Europe, 2026
Μεθοδολογική σημείωση: Ο μέσος ετήσιος μισθός πλήρους απασχόλησης είναι μικτός και δεν αποτελεί διάμεσο ούτε καθαρό μισθό. Τα στοιχεία μισθών, στέγασης και γονιμότητας αφορούν το 2024, το τελευταίο πλήρες συγκρίσιμο έτος. Οι προβλέψεις 2026–2027 είναι εκτιμήσεις και υπόκεινται σε αναθεώρηση. Οι δείκτες ΑΕΠ, μισθών, φορολογικής επιβάρυνσης και κόστους ζωής μετρούν διαφορετικές πλευρές της οικονομίας και δεν είναι μεταξύ τους εναλλάξιμοι.
* Ο Nicholas Havoutis διαθέτει πολυετή εμπειρία στην ηγεσία στρατηγικών χρηματοοικονομικών μονάδων, έχοντας διατελέσει στέλεχος της JPMorgan (Νέα Υόρκη), της Chase Manhattan Bank (Λονδίνο) και της Eurobank (Αθήνα). Παράλληλα, έχει σημαντική παρουσία στον χώρο των ΜΜΕ. Σήμερα, ως επικεφαλής της SoZone Limited, συμβουλεύει επιχειρήσεις και επενδυτές σε διεθνή ανάπτυξη, οργανική βελτιστοποίηση και στρατηγικές συγχωνεύσεων και εξαγορών.