Τα credit default swaps (CDS) των εταιρειών που χρηματοδοτούν την άνοδο της ΑΙ έχουν φτάσει φέτος σε ιστορικά υψηλά. Πιστεύουμε ότι το σήμα αξίζει προσοχή, χωρίς όμως να διαβάζεται ως πρόβλεψη χρεοκοπίας: δείχνει ότι οι ομολογιούχοι ζητούν πλέον πολύ υψηλότερο τίμημα για να χρηματοδοτήσουν ένα επενδυτικό πρόγραμμα που στηρίζεται όλο και περισσότερο στο δανεισμό.
Το CDS είναι συμβόλαιο με το οποίο ο αγοραστής πληρώνει περιοδικό ασφάλιστρο, για να αποζημιωθεί αν ο εκδότης ενός ομολόγου δεν εξυπηρετήσει το χρέος του. Ασφαλίζει δηλαδή το ομόλογο ή το δάνειο και όχι τη μετοχή. Καλύπτει πιστωτικά γεγονότα, όπως μη πληρωμή, χρεοκοπία ή αναδιάρθρωση.
Το spread εκφράζεται σε μονάδες βάσης (μ.β.) και διαβάζεται απλά: στις 212 μ.β., η ασφάλιση $10 εκατ. χρέους της Oracle κοστίζει $212.000 τον χρόνο. Τα επίπεδα πάνω από 1.000 μ.β. θεωρούνται γενικά ένδειξη πιστωτικής δυσπραγίας. Ένα πλατύ spread δεν σημαίνει άμεση αθέτηση: ενσωματώνει και ασφάλιστρο κινδύνου και ρευστότητας, γι' αυτό οι «πιθανότητες χρεοκοπίας» που προκύπτουν μηχανικά από το spread (π.χ. 63% για την CoreWeave) υπερεκτιμούν την πραγματική πιθανότητα.
Η εικόνα των εταιρικών CDS
Το 5ετές CDS της Oracle ανέβηκε από 144 μ.β. στην αρχή του έτους σε 203 μ.β., υψηλό από την κρίση του 2008, και στις 19 Οκτωβρίου διαπραγματευόταν περίπου στις 315 μ.β., αυξημένο κατά 311% σε ένα έτος. Οι πηγές δίνουν διαφορετικά επίπεδα ανά ημερομηνία, επειδή η αγορά είναι αραιή. Η CoreWeave, το «καναρίνι του ορυχείου» της ΑΙ, διαπραγματεύεται στο εύρος των 1.100 μ.β., με την απόδοση του ομολόγου της στο 15%.
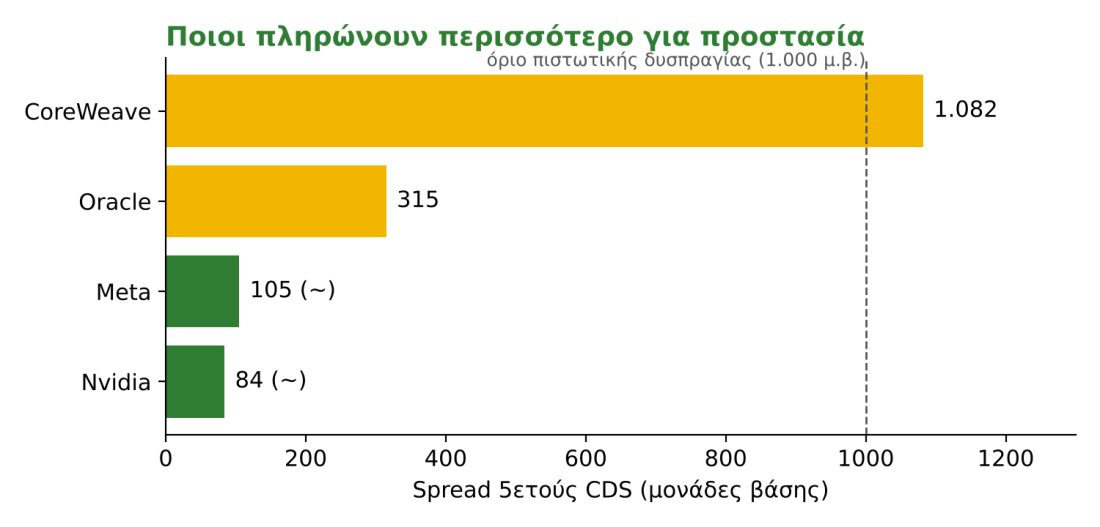
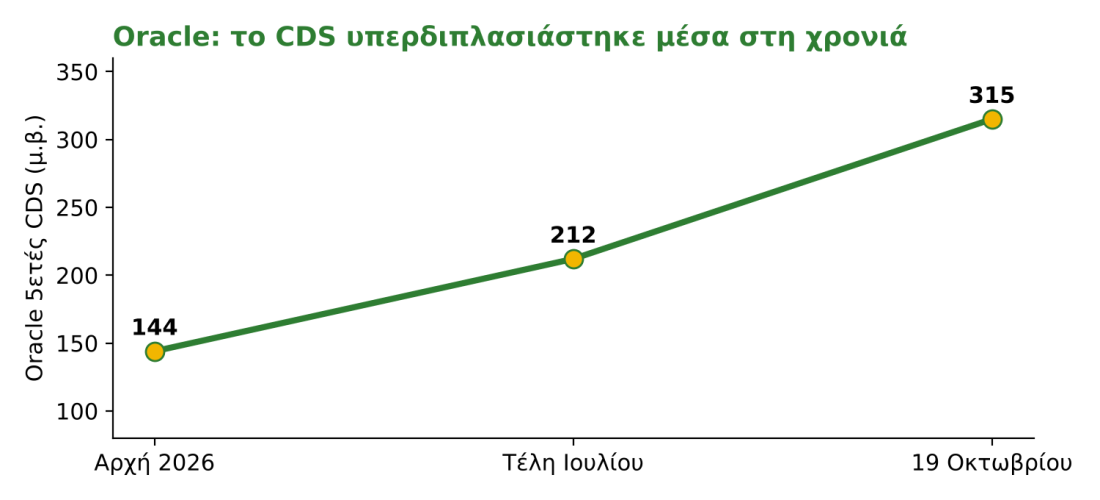
| Εταιρεία | 5ετές CDS (μ.β.) | Πηγή, ημερομηνία | Σχόλιο |
|---|
| Oracle | ~315 | CNBC, 19/10 | +311% σε ένα έτος· BBB- |
| CoreWeave | ~1.082 | CNBC, 19/10 | Επίπεδο δυσπραγίας |
| Meta | ~105 | Dealroom, Οκτώβριος | Χαμηλό σε απόλυτους όρους |
| Nvidia | 80–87 | Αναλύσεις αγοράς, Οκτώβριος | Εντός εύρους |
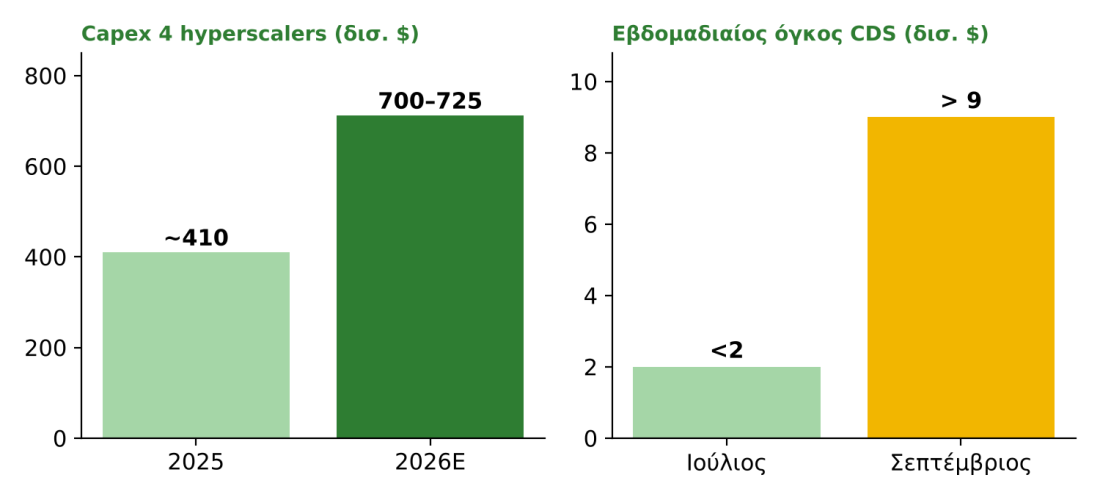
Παράλληλα εκτοξεύθηκε η ζήτηση για προστασία. Τον Σεπτέμβριο διακινήθηκαν πάνω από $9 δισ. εβδομαδιαίως σε CDS επτά ονομάτων ΑΙ (Oracle, SpaceX, Alphabet, Amazon, Meta, Broadcom, Nvidia), από λιγότερα από $2 δισ. τον Ιούλιο, σύμφωνα με τη Morgan Stanley. Η JPMorgan λάνσαρε τον Φεβρουάριο ειδικό καλάθι CDS για πέντε hyperscalers, ενώ τα συνολικά καθαρά notionals σε μεγάλα ονόματα τεχνολογίας έφτασαν σε ρεκόρ $12,5 δισ.
Επενδύσεις με δανεικά. Ο οικονομολόγος της Apollo, Torsten Slok, υποστηρίζει ότι η αγορά επανατιμολογεί τα θεμελιώδη των hyperscalers: έναν κύκλο capex που χρηματοδοτείται με χρέος, με αυξανόμενη μόχλευση, αρνητικές ελεύθερες ταμειακές ροές και αβέβαιη απόδοση σε περιουσιακά στοιχεία που φθείρονται γρήγορα. Η διαφορά των CDS των hyperscalers από αυτά των τραπεζών έχει ανέβει στις ~60 μ.β. από περίπου μηδέν τον Οκτώβριο του 2025.
Η κλίμακα. Το 2026 θα είναι η πρώτη χρονιά όπου το capex των πέντε μεγαλύτερων cloud providers ξεπερνά τις λειτουργικές τους ταμειακές ροές. Το συνδυασμένο capex των τεσσάρων μεγάλων εκτιμάται σε $700–725 δισ. έναντι ~$410 δισ. το 2025. Η Morgan Stanley περιμένει περίπου διπλασιασμό της έκδοσης χρέους που σχετίζεται με την ΑΙ, προς $570 δισ.
Η Oracle είναι το πιο εκτεθειμένο όνομα: αρνητικές ελεύθερες ταμειακές ροές $23,7 δισ. στη χρήση 2026, χρέος ~$130 δισ. και υποβάθμιση από την S&P σε BBB-, ένα σκαλί πάνω από την κατηγορία junk. Ενώ και η ΜΕΤΑ που ανακοίνωσε προχθές καλύτερα των εκτιμήσεων αποτελέσματα με αισιόδοξη οδηγία, ξεπουλήθηκε γιατί οι ελεύθερες ταμειακές ροές (FCF) ήταν -2,12 δισ. δολάρια έναντι +10,63 δισ. το Q3 2025, με το περιθώριο λειτουργικού κέρδους στα 20% (έναντι 40% πέρυσι) και το μακροπρόθεσμο χρέος να φτάνει το ταμείο (80,9 δισ. έναντι 82,5 δισ.).
Τεχνικοί παράγοντες. Η αγορά CDS τεχνολογίας είναι στενή και αραιή, κάτι που εξηγεί τις απότομες κινήσεις. Μέρος της ζήτησης προέρχεται από multi-asset και equity managers που χρησιμοποιούν το CDS ως φθηνότερο hedge από τα equity puts, και όχι από πραγματική πρόβλεψη αθέτησης. Η άνοδος των μακροπρόθεσμων αποδόσεων (το 30ετές των ΗΠΑ έφτασε σε υψηλά από το 2004) επιβαρύνει επιπλέον τον δανεισμό.
Τι απασχολεί τους επενδυτές
- Η αποπληρωμή. Η Gartner υπολογίζει ότι οι ιδιοκτήτες data centers πρέπει να παράξουν σωρευτικά $8,5 τρισ. έσοδα έως το 2030 για να καλύψουν capex, κόστος χρηματοδότησης και απόδοση 12%.
- Κυκλική χρηματοδότηση. Προμηθευτές χρηματοδοτούν πελάτες που αγοράζουν τα προϊόντα τους. Η Morgan Stanley μετρά πάνω από $3,1 τρισ. εγγυήσεων, leases και άλλης στήριξης που έχουν δώσει hyperscalers, Nvidia και Broadcom σε τρίτους. Ο Howard Marks επισημαίνει ότι οι κατασκευαστές chips πρέπει πλέον να επιδοτούν τις αγορές των πελατών τους, αλλιώς αυτές δεν θα γίνονταν.
- Συγκέντρωση. Η Rothschild περιγράφει ένα συγκεντρωμένο στοίχημα όπου δύο μόνο εταιρείες θα παράγουν αρκετά έσοδα για να στηρίξουν το σύνολο της χρηματοδότησης, με αφορμή το δάνειο $42 δισ. της Broadcom προς την Anthropic.
- Αδιαφάνεια και μη τραπεζικό σύστημα. Η BIS προειδοποιεί ότι η χρηματοδότηση της ΑΙ διοχετεύεται όλο και περισσότερο μέσω hedge funds και private credit, και ότι μια ενδεχόμενη αντιστροφή θα μπορούσε να είναι πολύ επώδυνη. Οι όροι των συμφωνιών δημοσιοποιούνται ελλιπώς, με κίνδυνο το ίδιο περιουσιακό στοιχείο να έχει δοθεί ως εξασφάλιση πολλές φορές. Παρόμοια επισήμανση έκανε η Επιτροπή Χρηματοπιστωτικής Πολιτικής της Τράπεζας της Αγγλίας τον Σεπτέμβριο.
- Φθίνοντα assets. Chips και servers έχουν σύντομη ωφέλιμη ζωή, ενώ το χρέος που τα χρηματοδοτεί έχει μεγαλύτερη διάρκεια.
Η εικόνα δεν είναι μονόπλευρη. Η ζήτηση για υπηρεσίες υπολογιστικής ισχύος θεωρείται πραγματική: η CoreWeave έχει συμβόλαια με όλους τους μεγάλους hyperscalers και το πρόβλημα είναι η δομή χρέους, όχι η ζήτηση. Τα αποτελέσματα της TSMC δείχνουν ότι η ζήτηση παραμένει ισχυρή.
Τα spreads εξακολουθούν να είναι χαμηλά σε απόλυτους όρους για τα περισσότερα ονόματα, και δεν είναι σαφές αν τα μεγάλα notionals αντανακλούν μία πτωτική τάση ή ένα μηχανικό hedging απέναντι στη νέα προσφορά χρέους. Ο Howard Marks υποστηρίζει επίσης ότι το γεγονός πως όλοι ρωτούν για φούσκα την καθιστά λιγότερο πιθανή.
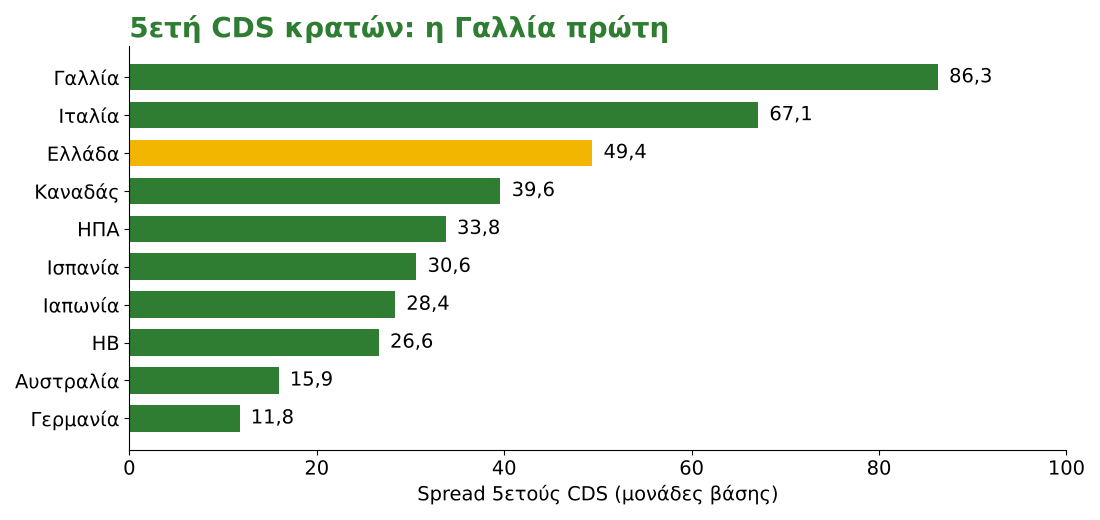
Η πίεση στον δανεισμό δεν περιορίζεται στις εταιρείες της ΑΙ. Στις 22 Οκτωβρίου το 5ετές CDS της Γαλλίας διαπραγματεύεται στις 86,3 μ.β., της Ιταλίας στις 67,1, της Ελλάδας στις 49,4 και της Γερμανίας στις 11,8. Οι αποδόσεις των 10ετών ομολόγων κυμαίνονται από 2,88% στην Ιαπωνία έως 5,37% στο Ηνωμένο Βασίλειο, με τις ΗΠΑ στο 5,03% και τη Γαλλία στο 5,05%. Πιστεύουμε ότι αξίζει να διαβάζονται μαζί με τα εταιρικά CDS, επειδή το κόστος χρηματοδότησης των εταιρειών ξεκινά από την καμπύλη των κρατών.
| Χώρα | 10ετής απόδοση (%) | 5ετές CDS (μ.β.) | Μεταβολή CDS (1 μήνας) |
|---|
| Γαλλία | 5,05% | 86,3 | +82,8% |
| Ιταλία | 4,61% | 67,1 | +71,4% |
| Ελλάδα | 4,43% | 49,4 | +47,9% |
| Καναδάς | 3,81% | 39,6 | — |
| ΗΠΑ | 5,03% | 33,8 | −8,3% |
| Ισπανία | 4,06% | 30,6 | +38,6% |
| Ιαπωνία | 2,88% | 28,4 | — |
| Ηνωμένο Βασίλειο | 5,37% | 26,6 | +31,5% |
| Αυστραλία | 5,20% | 15,9 | −0,2% |
| Γερμανία | 3,36% | 11,8 | +38,6% |
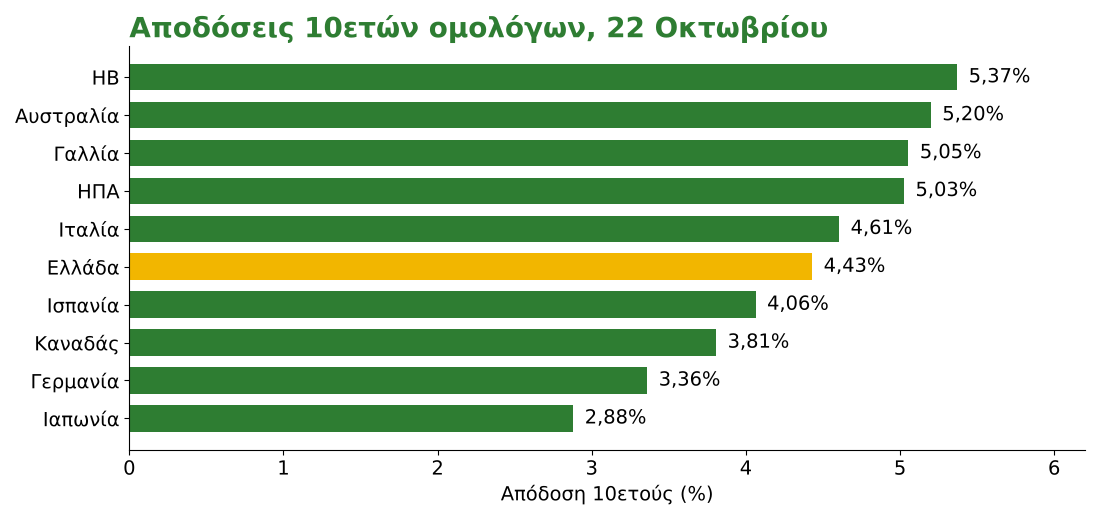
Το επόμενο διάγραμμα συγκρίνει, σε μονάδες βάσης, πόσο ανέβηκε το CDS και πόσο η απόδοση του 10ετούς τον τελευταίο μήνα. Η Γαλλία δείχνει τη σαφέστερη σύνδεση: η απόδοση ανέβηκε κατά 46 μ.β. και το CDS κατά περίπου 39 μ.β. (+83%). Στην Ιταλία το CDS ανέβηκε κατά 28 μ.β. (+71%) με άνοδο της απόδοσης κατά 13 μ.β., και στην Ισπανία κατά 9 μ.β. με άνοδο της απόδοσης κατά 16 μ.β. Στην Ελλάδα το CDS ανέβηκε κατά 16 μ.β. (+48%).
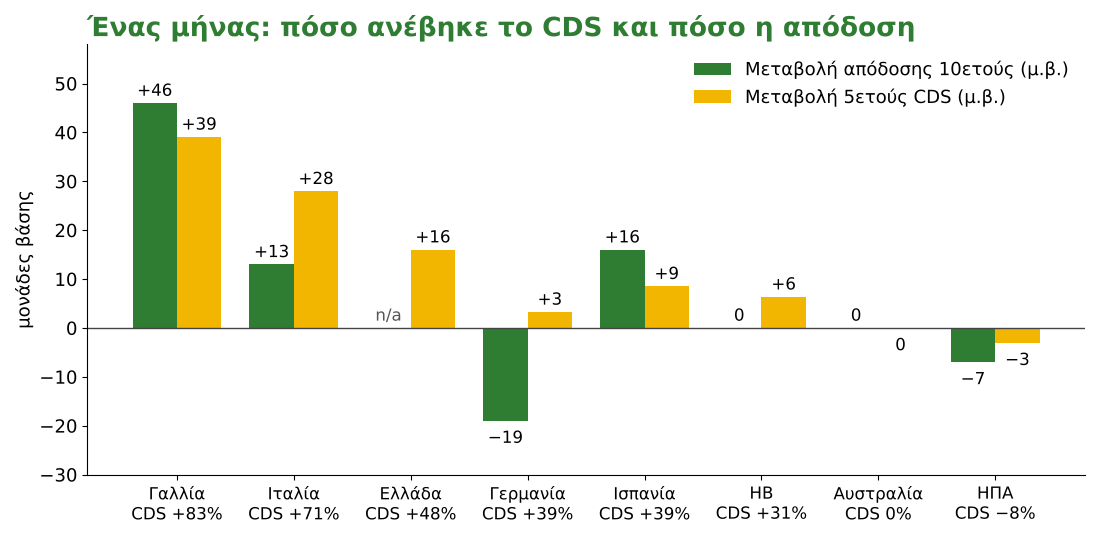
Η σχέση δεν είναι μηχανική. Στη Γερμανία η απόδοση υποχώρησε κατά 19 μ.β., ενώ το CDS ανέβηκε κατά 3 μ.β. (+39%, από πολύ χαμηλή βάση), και στις ΗΠΑ η απόδοση υποχώρησε κατά 7 μ.β. με το CDS να πέφτει κατά 3 μ.β. Στο Ηνωμένο Βασίλειο και την Αυστραλία οι αποδόσεις έμειναν σχεδόν αμετάβλητες. Οι ΗΠΑ έχουν από τις υψηλότερες αποδόσεις του πίνακα και ένα από τα φθηνότερα CDS (33,8 μ.β.). Πιστεύουμε ότι το CDS ακολουθεί το πιστωτικό ρίσκο κάθε χώρας, με πιο εμφανές το δημοσιονομικό στη Γαλλία, και όχι απλώς το επίπεδο των επιτοκίων. Το ποσοστό ανόδου από χαμηλή βάση, όπως στη Γερμανία, φαίνεται μεγαλύτερο από την πραγματική μεταβολή σε μονάδες βάσης.
Πιστεύουμε ότι το πιστωτικό σήμα έχει αξία, επειδή οι ομολογιούχοι κοιτούν την ικανότητα αποπληρωμής και όχι το αφήγημα ανάπτυξης, και στο παρελθόν η αγορά CDS έχει κινηθεί πριν από τη μετοχή σε εκδότες υπό πίεση. Οι δείκτες που θα παρακολουθούμε είναι οι ελεύθερες ταμειακές ροές των hyperscalers, τα CDS της Oracle και της CoreWeave, και το αν τα spreads των Meta, Alphabet και Nvidia θα ξεφύγουν από τα τωρινά επίπεδα. Αν η Oracle και οι νεότερες εκδόσεις συνεχίσουν να ανεβάζουν το κόστος χρηματοδότησης, ο κίνδυνος θα μεταφερθεί από τα πιστωτικά spreads στις αποτιμήσεις των μετοχών.
Πηγές:
CNBC, IFR Fortune, Dealroom (Morgan Stanley Research), FT/Bloomberg μέσω AI Weekly, BIS, Annual Economic Report 2026, Bank of England, Financial Policy Committee, Σεπτέμβριος 2026, Spinel Capital
Trading Economics (αποδόσεις 10ετών, 22/10/2026), Bloomberg και Investing.com (CDS κρατών, 20-22/10/2026)
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.