Τα παράγωγα είναι συμβόλαια των οποίων η αξία εξαρτάται από ένα υποκείμενο στοιχείο, όπως μια μετοχή, ένας δείκτης, μια ισοτιμία ή ένα επιτόκιο. Χρησιμεύουν για τρεις σκοπούς: στην αντιστάθμιση κινδύνου (hedging), στην κερδοσκοπία και στο arbitrage.
Η θεωρία των τεσσάρων βασικών κατηγοριών, δηλαδή forwards, futures, options και swaps, είναι σχετικά απλή. Η δυσκολία εμφανίζεται όταν πρέπει να υπολογιστεί τι θα κερδίσουμε ή τι θα χάσουμε σε συγκεκριμένο σενάριο.
Σε αυτό το άρθρο παίρνουμε κάθε κατηγορία και την περνάμε από ένα αριθμητικό παράδειγμα με τρία ή τέσσερα σενάρια τιμών. Όλα τα νούμερα είναι υποθετικά και επιλέχθηκαν για να φαίνεται ο μηχανισμός. Δεν αντιστοιχούν σε τρέχουσες τιμές αγοράς και δεν περιλαμβάνουν προμήθειες ή φόρους.
Forwards και futures: κλειδώνουμε μια τιμή
Και τα δύο συμβόλαια δεσμεύουν τα μέρη να αγοράσουν ή να πουλήσουν κάτι σε προκαθορισμένη τιμή σε μελλοντική ημερομηνία. Διαφέρουν στον τρόπο λειτουργίας τους.
| | Forward | Future |
|---|
| Πού διαπραγματεύεται | Εξωχρηματιστηριακά (OTC) | Σε χρηματιστήριο |
| Όροι | Προσαρμόζονται στις ανάγκες των μερών | Τυποποιημένοι |
| Κίνδυνος αντισυμβαλλομένου | Υπάρχει | Ελάχιστος, λόγω εταιρίας συμψηφισμού (clearing house) |
| Διακανονισμός | Στη λήξη | Καθημερινά, με αποτίμηση στην αγορά (mark-to-market) |
Παράδειγμα 1: forward ισοτιμίας για εισαγωγέα
Σενάριο: Μια ελληνική εταιρία θα πληρώσει σε έξι μήνες 2 εκατ. δολάρια σε προμηθευτή. Σήμερα φοβάται ότι το ευρώ θα εξασθενήσει. Συμφωνεί με την τράπεζά της ένα συμβόλαιο forward με ισοτιμία 1,10 δολάρια ανά ευρώ.
Με το forward το κόστος κλειδώνει στα 2.000.000 / 1,10 = 1.818.182 ευρώ, ό,τι κι αν γίνει στην αγορά. Το τι θα είχε συμβεί χωρίς αυτό φαίνεται στον πίνακα.
| Ισοτιμία σε 6 μήνες | Κόστος στην αγορά | Κόστος με forward | Διαφορά υπέρ του forward |
|---|
| 1,00 | 2.000.000 € | 1.818.182 € | +181.818 € |
| 1,10 | 1.818.182 € | 1.818.182 € | 0 € |
| 1,20 | 1.666.667 € | 1.818.182 € | −151.515 € |
Η εταιρία δεν «κέρδισε» ούτε «έχασε». Αγόρασε βεβαιότητα. Στο τρίτο σενάριο θα πλήρωνε λιγότερα χωρίς το forward, και αυτό είναι το κόστος της αντιστάθμισης. Το αντίστοιχο ρίσκο του forward είναι ο αντισυμβαλλόμενος: αν η τράπεζα δεν εκπληρώσει το συμβόλαιο, η προστασία χάνεται.
Παράδειγμα 2: futures για αντιστάθμιση χαρτοφυλακίου μετοχών
Σενάριο: Ένας θεσμικός επενδυτής διαχειρίζεται χαρτοφυλάκιο ελληνικών μετοχών αξίας 10 εκατ. ευρώ, με συσχέτιση (beta) 1,3 προς τον δείκτη FTSE/Athex Large Cap. Θέλει να προστατευτεί για λίγες εβδομάδες χωρίς να πουλήσει τίτλους. Υποθέτουμε δείκτη στις 2.000 μονάδες και πολλαπλασιαστή 5 ευρώ ανά μονάδα, άρα κάθε συμβόλαιο αντιστοιχεί σε 10.000 ευρώ.
Για να καλύψει ολόκληρη τη θέση πουλά 1,3 × 10.000.000 / 10.000 = 1.300 συμβόλαια futures. Ο πίνακας δείχνει το αποτέλεσμα σε τρία σενάρια για τον δείκτη.
| Μεταβολή δείκτη | Χαρτοφυλάκιο | Futures (1.300 short) | Καθαρό αποτέλεσμα |
|---|
| −10% (1.800 μονάδες) | −1.300.000 € | +1.300.000 € | 0 € |
| 0% (2.000 μονάδες) | 0 € | 0 € | 0 € |
| +10% (2.200 μονάδες) | +1.300.000 € | −1.300.000 € | 0 € |
Η προστασία είναι πλήρης και αμφίδρομη: ο επενδυτής δεν χάνει στην πτώση, αλλά δεν κερδίζει ούτε στην άνοδο. Αν είχε πουλήσει μόνο 650 συμβόλαια, στο σενάριο −10% θα είχε ζημιά 1.300.000 − 650.000 = 650.000 ευρώ, δηλαδή θα είχε καλύψει το μισό ρίσκο. Στην πράξη η κάλυψη δεν είναι ποτέ τέλεια, επειδή το beta δεν είναι σταθερό και το χαρτοφυλάκιο δεν κινείται ακριβώς όπως ο δείκτης.
Παράδειγμα 3: καθημερινή αποτίμηση και μόχλευση
Σενάριο: Αγοράζουμε ένα future σε μετοχή με τιμή 10,00 ευρώ, με 100 μετοχές ανά συμβόλαιο, άρα αξία 1.000 ευρώ. Η αρχική εγγύηση (margin) είναι υποθετικά 15%, δηλαδή 150 ευρώ.
| Ημέρα | Κλείσιμο | Μεταβολή τιμής | Κέρδος / ζημιά ημέρας | Σωρευτικό |
|---|
| 1 | 10,30 € | +0,30 | +30 € | +30 € |
| 2 | 9,90 € | −0,40 | −40 € | −10 € |
| 3 | 10,50 € | +0,60 | +60 € | +50 € |
Το κέρδος ή η ζημιά περνά στον λογαριασμό μας κάθε μέρα. Αν ο λογαριασμός πέσει κάτω από το απαιτούμενο όριο, ζητείται συμπλήρωση εγγύησης (margin call). Η μόχλευση φαίνεται αν συγκρίνουμε την κίνηση της τιμής με το κεφάλαιο που δεσμεύσαμε: μια άνοδος 10% στη μετοχή δίνει 100 ευρώ, δηλαδή 66,7% επί των 150 ευρώ της εγγύησης. Μια πτώση 10% δίνει την ίδια ζημιά με αντίθετο πρόσημο, και πτώση 15% εξαντλεί ολόκληρη την εγγύηση.
Options: αγοράζουμε δικαίωμα, όχι υποχρέωση
Το call δίνει στον αγοραστή το δικαίωμα να αγοράσει το υποκείμενο στην τιμή άσκησης (strike). Το put δίνει το δικαίωμα να το πουλήσει. Ο αγοραστής πληρώνει ένα premium και ο πωλητής (writer) το εισπράττει, αναλαμβάνοντας την υποχρέωση. Αυτή η ασυμμετρία δημιουργεί αποτελέσματα που δεν μοιάζουν με της απλής αγοράς μετοχής.
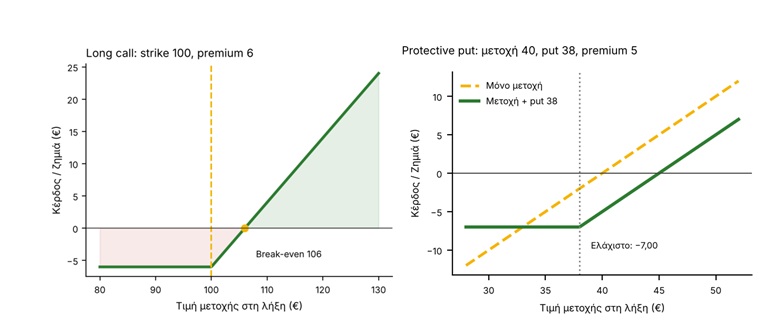
Παράδειγμα 4: long call, η άνοδος με περιορισμένο κίνδυνο
Σενάριο: Μια μετοχή διαπραγματεύεται στα 100 ευρώ. Αγοράζουμε call με strike 100 και premium 6 ευρώ ανά μετοχή, αντί να αγοράσουμε τη μετοχή.
| Τιμή στη λήξη | Κέρδος call ανά μετοχή | Απόδοση επί του premium | Απόδοση αγοράς μετοχής |
|---|
| 90 € | −6 € | −100% | −10% |
| 100 € | −6 € | −100% | 0% |
| 106 € | 0 € | 0% | +6% |
| 120 € | +14 € | +233% | +20% |
| 140 € | +34 € | +567% | +40% |
Το break-even είναι το strike συν το premium, δηλαδή 106 ευρώ. Η μέγιστη ζημιά είναι το premium, ό,τι κι αν κάνει η μετοχή. Το αντίτιμο είναι ότι το call χάνει όλο το κεφάλαιο αν η μετοχή δεν περάσει το 106, ενώ η μετοχή θα είχε ζημιά 10% στη χειρότερη περίπτωση του πίνακα.
Παράδειγμα 5: protective put, ασφάλεια για χαρτοφυλάκιο
Σενάριο: Κατέχουμε 1.000 μετοχές με τιμή 40 ευρώ (αξία χαρτοφυλακίου 40.000 ευρώ). Ανησυχούμε για βραχυπρόθεσμη διόρθωση αλλά δεν θέλουμε να πουλήσουμε. Αγοράζουμε 1.000 put με strike 38 και premium 5 ευρώ, κόστος 5.000 ευρώ.
| Τιμή στη λήξη | Μετοχές | Put (μετά το premium) | Καθαρό αποτέλεσμα |
|---|
| 30 € | −10.000 € | +3.000 € | −7.000 € |
| 35 € | −5.000 € | −2.000 € | −7.000 € |
| 38 € | −2.000 € | −5.000 € | −7.000 € |
| 40 € | 0 € | −5.000 € | −5.000 € |
| 50 € | +10.000 € | −5.000 € | +5.000 € |
Η μέγιστη ζημιά είναι 7.000 ευρώ, δηλαδή 17,5% της αξίας του χαρτοφυλακίου. Χωρίς το put, μια πτώση στα 30 ευρώ θα κόστιζε 25%. Αν η μετοχή ανέβει, κερδίζουμε κανονικά, μείον το premium. Το break-even μετακινείται στα 45 ευρώ. Η λογική είναι ίδια με την ασφάλιση περιουσίας: πληρώνουμε ένα ασφάλιστρο που τις περισσότερες φορές «χάνεται».
Παράδειγμα 6: covered call, έσοδο από μετοχές που ήδη κατέχουμε
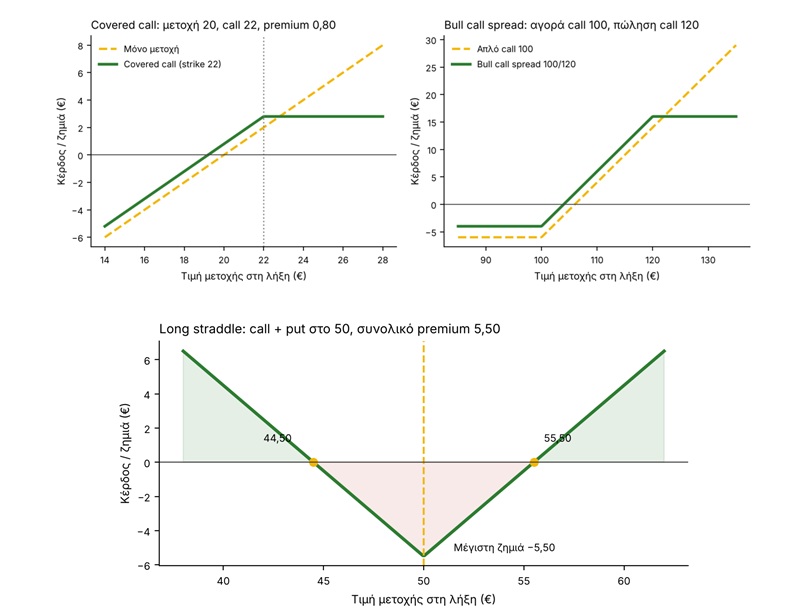
Σενάριο: Κατέχουμε 1.000 μετοχές στα 20 ευρώ (20.000 ευρώ) και δεν περιμένουμε μεγάλη άνοδο. Πουλάμε 1.000 call με strike 22 και εισπράττουμε premium 0,80 ευρώ, δηλαδή 800 ευρώ.
| Τιμή στη λήξη | Μετοχές | Call που πουλήσαμε (με premium) | Σύνολο | Μόνο μετοχές |
|---|
| 18 € | −2.000 € | +800 € | −1.200 € | −2.000 € |
| 20 € | 0 € | +800 € | +800 € | 0 € |
| 22 € | +2.000 € | +800 € | +2.800 € | +2.000 € |
| 26 € | +6.000 € | −3.200 € | +2.800 € | +6.000 € |
Το premium λειτουργεί ως μαξιλάρι: το break-even πέφτει στα 19,20 ευρώ. Στην πλευρική ή ήπια ανοδική αγορά η στρατηγική κερδίζει 800 έως 2.800 ευρώ, αλλά το ανώτατο κέρδος κλειδώνει στα 2.800 ευρώ (14%). Στο σενάριο των 26 ευρώ χάνουμε 3.200 ευρώ από το κέρδος της ανόδου, που είναι το ρίσκο ευκαιρίας της στρατηγικής.
Παράδειγμα 7: long straddle πριν από ανακοίνωση αποτελεσμάτων
Σενάριο: Μια μετοχή στα 50 ευρώ ανακοινώνει αποτελέσματα και περιμένουμε έντονη κίνηση, χωρίς να ξέρουμε προς ποια κατεύθυνση. Αγοράζουμε call με strike 50 (premium 3,00) και put με strike 50 (premium 2,50), σύνολο 5,50 ευρώ ανά μετοχή.
| Τιμή μετά την ανακοίνωση | Αποτέλεσμα ανά μετοχή | Για 100 μετοχές |
|---|
| 40 € | +4,50 € | +450 € |
| 44,50 € | 0 € | 0 € |
| 50 € | −5,50 € | −550 € |
| 52 € | −3,50 € | −350 € |
| 55,50 € | 0 € | 0 € |
| 60 € | +4,50 € | +450 € |
Η στρατηγική κερδίζει μόνο αν η μετοχή κινηθεί περισσότερο από 5,50 ευρώ προς οποιαδήποτε κατεύθυνση, δηλαδή περίπου 11%. Μια κίνηση 4% προς τα πάνω είναι ζημιά. Το κρίσιμο ερώτημα είναι αν η αγορά έχει ήδη τιμολογήσει τη μεγάλη κίνηση στο premium.
Παράδειγμα 8: bull call spread, φθηνότερη ανοδική θέση
Σενάριο: Η μετοχή είναι στα 100 ευρώ και περιμένουμε μέτρια άνοδο. Αγοράζουμε call με strike 100 (premium 6) και πουλάμε call με strike 120 (premium 2). Το καθαρό κόστος είναι 4 ευρώ.
| Τιμή στη λήξη | Spread | Απλό call 100 |
|---|
| 90 € | −4 € | −6 € |
| 104 € | 0 € | −2 € |
| 110 € | +6 € | +4 € |
| 120 € | +16 € | +14 € |
| 140 € | +16 € | +34 € |
Το spread έχει μέγιστη ζημιά 4 ευρώ και μέγιστο κέρδος 16 ευρώ, δηλαδή σχέση 4 προς 1, με break-even στα 104. Το απλό call κερδίζει πολύ περισσότερα σε μεγάλη άνοδο, αλλά κοστίζει 50% περισσότερο και χρειάζεται 106 για να βγει στα ίσια. Το spread είναι η σωστή επιλογή όταν η προσδοκία μας είναι μετρημένη.
Τα «Greeks»: πόσο ευαίσθητο είναι ένα option
Η τιμή ενός option δεν κινείται μόνο με τη μετοχή. Τα λεγόμενα Greeks μετρούν την ευαισθησία της σε κάθε παράγοντα. Οι τιμές του πίνακα είναι ενδεικτικές και αφορούν ένα call με περίπου έξι μήνες ζωής.
| Μέτρο | Τι μετρά | Ενδεικτική τιμή | Τι σημαίνει στην πράξη |
|---|
| Delta | Ευαισθησία στην τιμή του υποκείμενου | 0,50 | Άνοδος της μετοχής κατά 1 € ανεβάζει το call περίπου κατά 0,50 € |
| Gamma | Ρυθμός μεταβολής του Delta | 0,04 | Μετά από άνοδο 1 €, το Delta γίνεται περίπου 0,54 |
| Theta | Φθορά χρόνου | −0,05 € ημερησίως | Σε 10 ημέρες, με όλα τα άλλα σταθερά, το call χάνει περίπου 0,50 € |
| Vega | Ευαισθησία στη μεταβλητότητα | 0,12 € | Αύξηση της μεταβλητότητας κατά 2 μονάδες ανεβάζει το call περίπου 0,24 € |
| Rho | Ευαισθησία στο επιτόκιο | 0,03 € | Αύξηση επιτοκίου κατά 1 μονάδα ανεβάζει το call περίπου 0,03 € |
Το συμπέρασμα για τον αγοραστή options είναι ότι ο χρόνος παίζει εναντίον του (Theta), ενώ ο πωλητής εισπράττει αυτή τη φθορά με αντάλλαγμα τον κίνδυνο μεγάλης κίνησης (Gamma).
Swaps: ανταλλάσσουμε ταμειακές ροές
Ένα swap είναι συμφωνία ανταλλαγής μελλοντικών ταμειακών ροών με προκαθορισμένους όρους. Διαπραγματεύεται κυρίως εξωχρηματιστηριακά, μεταξύ τραπεζών, επιχειρήσεων και θεσμικών επενδυτών. Τρεις είναι οι βασικοί τύποι: το interest rate swap, το currency swap και το credit default swap.
Παράδειγμα 9: interest rate swap, σταθερό κόστος δανείου
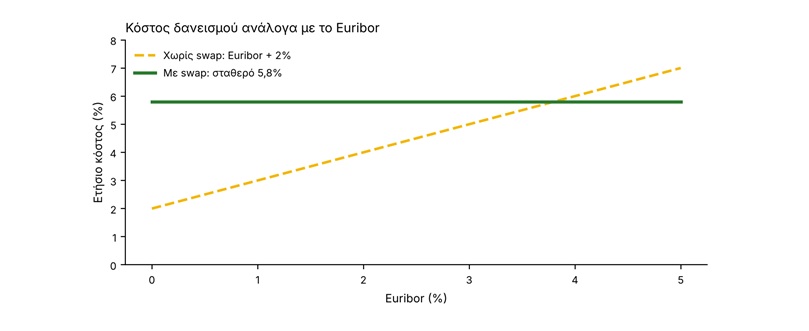
Σενάριο: Μια εταιρία έχει δάνειο 10 εκατ. ευρώ με επιτόκιο Euribor + 2% και φοβάται άνοδο επιτοκίων. Συνάπτει swap όπου πληρώνει σταθερό 3,8% και εισπράττει Euribor.
| Euribor | Τόκοι δανείου (Euribor + 2%) | Καθαρό αποτέλεσμα swap | Συνολικό κόστος |
|---|
| 1% | 300.000 € | −280.000 € | 580.000 € |
| 2% | 400.000 € | −180.000 € | 580.000 € |
| 4% | 600.000 € | +20.000 € | 580.000 € |
Σε όλα τα σενάρια το ετήσιο κόστος είναι 5,8% (2% περιθώριο συν 3,8% σταθερό), δηλαδή 580.000 ευρώ. Το δάνειο παραμένει κυμαινόμενο, αλλά το swap «μετατρέπει» ουσιαστικά το κόστος σε σταθερό. Υπάρχει όμως και το ρίσκο: αν το Euribor πέσει στο 1%, η εταιρία δεν ωφελείται και μένει στο 5,8%, ενώ χωρίς το swap θα πλήρωνε 3%.
Παράδειγμα 10: currency swap για πολυεθνική
Σενάριο: Μια ευρωπαϊκή εταιρία χρειάζεται 11 εκατ. δολάρια για τη θυγατρική της στις ΗΠΑ και δανείζεται σε ευρώ. Με spot ισοτιμία 1,10 ανταλλάσσει 10 εκατ. ευρώ με 11 εκατ. δολάρια με έναν αμερικανικό όμιλο που χρειάζεται ευρώ για την Ευρώπη.
Κατά τη διάρκεια του swap, η εταιρία πληρώνει τόκους σε δολάρια, υποθετικά 5% ή 550.000 δολάρια τον χρόνο, και εισπράττει τόκους σε ευρώ, υποθετικά 3% ή 300.000 ευρώ, που καλύπτουν τα χρέη της σε ευρώ. Στη λήξη τα αρχικά κεφάλαια επιστρέφονται στην ίδια συμφωνημένη ισοτιμία των 1,10. Η αξία του swap φαίνεται σε σύγκριση με το τι θα είχε συμβεί αν η εταιρία έπρεπε να ξαναγοράσει ευρώ στην αγορά.
| Ισοτιμία στη λήξη | 11 εκατ. $ σε ευρώ στην αγορά | Με το swap | Έλλειμμα στην αγορά (έναντι 10 εκατ. €) |
|---|
| 1,00 | 11.000.000 € | 10.000.000 € | κανένα |
| 1,10 | 10.000.000 € | 10.000.000 € | κανένα |
| 1,25 | 8.800.000 € | 10.000.000 € | 1.200.000 € |
Η διακύμανση της ισοτιμίας δεν επηρεάζει πια το κεφάλαιο. Η εταιρία έχει πρόσβαση σε ξένο νόμισμα χωρίς έκθεση συναλλαγματικού κινδύνου στο κεφάλαιο, και γι’ αυτό το εργαλείο χρησιμοποιείται ευρέως από πολυεθνικές και κρατικούς φορείς.
Παράδειγμα 11: credit default swap, ασφάλιση απέναντι στη χρεοκοπία
Σενάριο: Ένα ταμείο κατέχει ομόλογο 10 εκατ. ευρώ και αγοράζει CDS με spread 150 μονάδες βάσης (1,5%) ετησίως. Η ανάκτηση σε περίπτωση χρεοκοπίας θεωρείται 40%.
- Χωρίς πιστωτικό γεγονός: το ταμείο πληρώνει 150.000 ευρώ τον χρόνο, δηλαδή 750.000 ευρώ σε πέντε χρόνια, και δεν εισπράττει τίποτα. Είναι το ασφάλιστρο.
- Με χρεοκοπία στο τρίτο έτος: το ταμείο έχει πληρώσει 450.000 ευρώ. Ο πωλητής προστασίας καλύπτει τη ζημιά του ομολόγου, 10.000.000 × (1 − 40%) = 6.000.000 ευρώ. Η καθαρή ζημιά περιορίζεται στα ασφάλιστρα.
Το CDS χρησιμοποιείται και για κερδοσκοπία στην πιστοληπτική ικανότητα εκδοτών, χωρίς κατοχή του ομολόγου. Ο κίνδυνος βρίσκεται στον πωλητή προστασίας. Στη χρηματοπιστωτική κρίση του 2008 η κατάρρευση της AIG συνδέθηκε με τεράστιες υποχρεώσεις σε CDS που είχε αναλάβει ως πωλητής προστασίας, κυρίως επί ενυπόθηκων ομολόγων.
Κίνδυνοι: η μόχλευση ενισχύει και τις ζημιές
Η μικρή αρχική επένδυση ελέγχει μεγάλη ονομαστική αξία, και αυτό ισχύει προς τις δύο κατευθύνσεις, όπως είδαμε στο Παράδειγμα 3. Στα OTC συμβόλαια προστίθεται ο κίνδυνος αντισυμβαλλομένου, ενώ η αποτίμηση πολύπλοκων προϊόντων είναι δύσκολη και για τους ειδικούς. Σε περιόδους κρίσης η ρευστότητα εξαφανίζεται ακριβώς όταν χρειάζεται.
- Barings Bank (1995): κερδοσκοπικές θέσεις σε futures Nikkei από τον Nick Leeson οδήγησαν στην κατάρρευση της τράπεζας.
- LTCM (1998): υπερβολική μόχλευση σε παράγωγα σταθερού εισοδήματος απείλησε τη χρηματοπιστωτική σταθερότητα.
- Lehman Brothers και AIG (2008): εκτεταμένη έκθεση σε CDS και δομημένα παράγωγα επιδείνωσε την παγκόσμια κρίση.
Η ελληνική αγορά
Στην Αγορά Παραγώγων του Euronext Athens διαπραγματεύονται futures και options επί του δείκτη FTSE/Athex Large Cap, καθώς και futures επί μεμονωμένων μετοχών. Το Παράδειγμα 2 δείχνει τη βασική χρήση τους από θεσμικούς επενδυτές: αντιστάθμιση χαρτοφυλακίων ελληνικών μετοχών. Οι ενεργοί επενδυτές τα χρησιμοποιούν και για κερδοσκοπία.
Ποιο εργαλείο για ποιον στόχο
| Στόχος | Εργαλείο / Στρατηγική | Τι ρισκάρουμε | Από τα παραδείγματά μας |
|---|
| Κλείδωμα ισοτιμίας ή τιμής | Forward | Κίνδυνος αντισυμβαλλομένου, χάνουμε το ευνοϊκό σενάριο | Κόστος 1.818.182 € σταθερό |
| Αντιστάθμιση χαρτοφυλακίου | Futures σε δείκτη | Χάνουμε το όφελος της ανόδου, margin calls | 1.300 συμβόλαια, καθαρό 0 € |
| Ασφάλιση υπάρχουσας θέσης | Protective put | Το premium | Μέγιστη ζημιά 7.000 € |
| Έσοδο από υπάρχουσα θέση | Covered call | Κόβεται η άνοδος πάνω από το strike | +800 € premium, μέγιστο 2.800 € |
| Στοίχημα σε μεγάλη κίνηση | Long straddle | Το premium αν η μετοχή μείνει σταθερή | Μέγιστη ζημιά 5,50 € ανά μετοχή |
| Μετρημένη ανοδική άποψη | Bull call spread | Χάνουμε την άνοδο πέρα από το ανώτερο strike | Ζημιά 4 €, κέρδος έως 16 € |
| Σταθερό κόστος δανεισμού | Interest rate swap | Κόστος ευκαιρίας αν πέσουν τα επιτόκια | 5,8% σταθερό, 580.000 € |
| Αντιστάθμιση πιστωτικού κινδύνου | Credit default swap | Το ασφάλιστρο | 150.000 € τον χρόνο |
Συνεπώς τα παράγωγα είναι:
- Εργαλεία, όχι στόχος: τα παράγωγα διαχειρίζονται κίνδυνο, και η χρήση τους πρέπει να εξυπηρετεί συγκεκριμένο επενδυτικό ή επιχειρηματικό σκοπό.
- Κατανόηση πριν τη χρήση: η μόχλευση ενισχύει κέρδη και ζημιές. Πριν από κάθε θέση πρέπει να έχουμε υπολογίσει το payoff σε όλα τα σενάρια, όπως στους πίνακες παραπάνω.
- Στρατηγική εφαρμογή: η επιλογή μεταξύ αντιστάθμισης, εισοδήματος και κερδοσκοπίας εξαρτάται από τον στόχο αλλά και από την ανοχή στον κίνδυνο.
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.