Τα αποτελέσματα εννεαμήνου των τριών τραπεζών δείχνουν τρεις διαφορετικούς δρόμους μέσα στο ίδιο περιβάλλον πιστωτικής επέκτασης και επιτοκίων που υποχώρησαν σε ετήσια βάση αλλά ανέβηκαν στο τρίτο τρίμηνο.
Η Optima bank συνδυάζει ανάπτυξη 38% στα δάνεια με απόδοση ενσώματων κεφαλαίων 27,8%. Η CrediaBank μεγαλώνει ακόμη ταχύτερα, αλλά ξεκινά από πολύ χαμηλή βάση κερδοφορίας και χτίζει ταυτόχρονα έναν όμιλο μέσω εξαγορών. Η Τράπεζα Κύπρου αναπτύσσεται με 9% και βασίζεται στην κεφαλαιακή της ισχύ και στις διανομές προς τους μετόχους.
Εμείς πιστεύουμε ότι οι τρεις περιπτώσεις δεν πρέπει να διαβάζονται με τα ίδια κριτήρια, και αυτό προσπαθούμε να δείξουμε παρακάτω. Η ανάλυση βασίζεται αποκλειστικά στις ανακοινώσεις των τραπεζών για το εννεάμηνο και δεν περιλαμβάνει αποτίμηση.
Optima bank: Ανάπτυξη με ποιότητα
Τα καθαρά κέρδη του εννεαμήνου έφτασαν τα €165,1 εκατ., αυξημένα κατά 34%, και στο τρίτο τρίμηνο διαμορφώθηκαν σε €60,8 εκατ. (+44% σε ετήσια βάση, +7% σε σχέση με το προηγούμενο τρίμηνο). Τα δάνεια ανέβηκαν στα €6,1 δισ. (+38%) και οι καταθέσεις στα €7,5 δισ. (+32%).
Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 33% στα €203,5 εκατ., ενώ το καθαρό επιτοκιακό περιθώριο υποχώρησε στο 3,26% από 3,34%, κυρίως λόγω της πτώσης του Euribor. Η αύξηση των εσόδων προήλθε λοιπόν από τους όγκους και όχι από τα περιθώρια.
Η ποιότητα της ανάπτυξης φαίνεται στις υπόλοιπες γραμμές. Οι καθαρές προμήθειες αυξήθηκαν κατά 55% στα €62,4 εκατ., με τη βοήθεια της επενδυτικής τραπεζικής και της διαχείρισης κεφαλαίων. Τα λειτουργικά έξοδα ανέβηκαν 20%, δηλαδή πολύ λιγότερο από τα έσοδα (+33%), και ο δείκτης κόστους προς βασικά έσοδα έπεσε στο 22,1% από 25,2%.
Οι προβλέψεις αυξήθηκαν 44% στα €21,7 εκατ., με κόστος κινδύνου 52 μονάδες βάσης έναντι 50 πέρυσι. Ο δείκτης ΜΕΑ είναι 1,62% και η κάλυψη 127% μαζί με τις εξασφαλίσεις. Το ένα σημείο που αδυνάτισε είναι το αποτέλεσμα χρηματοοικονομικών πράξεων, που έπεσε στα €16,0 εκατ. από €19,1 εκατ.
Η διοίκηση κρατά τους στόχους του 2026 σταθερούς: καθαρά κέρδη άνω των €210 εκατ., RoTE περίπου 25% και κόστος κινδύνου περίπου 55 μονάδες βάσης. Με €165,1 εκατ. στο εννεάμηνο, το 79% του στόχου κερδών έχει ήδη επιτευχθεί, και ο τρέχων ρυθμός δείχνει περίπου €220 εκατ. για τη χρονιά. Εμείς θεωρούμε τον στόχο συντηρητικό.
Ο στόχος για τα δάνεια (+€1,35 δισ. για το έτος, έναντι +€1,0 δισ. μέχρι τώρα) απαιτεί περίπου €350 εκατ. νέας καθαρής επέκτασης στο τέταρτο τρίμηνο, ποσό που φαίνεται εφικτό. Οι στόχοι δεν περιλαμβάνουν την εξαγορά της Euroxx.
Οι δύο βασικοί κίνδυνοι
Οι κίνδυνοι είναι δύο. Ο πρώτος είναι τα επιτόκια: στο τρίτο τρίμηνο η άνοδός τους ανέβασε το περιθώριο στο 3,34%, αλλά η παρουσίαση της τράπεζας αναφέρει ότι περίπου το 95% του βιβλίου είναι κυμαινόμενου επιτοκίου, άρα μια νέα αντιστροφή θα περνούσε γρήγορα στα έσοδα. Ο δεύτερος είναι το κεφάλαιο.
Ο δείκτης CET1 είναι 12,02% έναντι ελάχιστης απαίτησης 8,47%, δηλαδή το μικρότερο απόθεμα από τις τρεις τράπεζες, ο οποίος πάντως ανέβηκε από 11,83% στο προηγούμενο τρίμηνο, παρά την αύξηση του ισολογισμού κατά 5%.
Όσο η ανάπτυξη παραμένει στο 38%, το κεφάλαιο θα είναι ο περιοριστικός παράγοντας.
CrediaBank: Ταχύτατη επέκταση και μετάβαση
Η CrediaBank παρουσιάζει το καλύτερο εννεάμηνο της ιστορίας της. Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 32% στα €158,1 εκατ., οι καθαρές προμήθειες κατά 34% στα €35,1 εκατ., και τα επαναλαμβανόμενα κέρδη προ προβλέψεων κατά 56% στα €87,3 εκατ.
Τα δάνεια χωρίς τις τιτλοποιήσεις ανήλθαν σε €6,0 δισ., αυξημένα κατά 45% σε ετήσια βάση και 13% μέσα στο τρίμηνο, με ρυθμό πενταπλάσιο από εκείνον του συστήματος σύμφωνα με την τράπεζα. Η καθαρή πιστωτική επέκταση του εννεαμήνου ήταν €1,5 δισ. και ξεπέρασε τον στόχο του έτους (€1,3 δισ.). Ιδιαίτερα δυναμική ήταν η ναυτιλία (+149% στα €640 εκατ.) και οι σύνθετες χρηματοδοτήσεις (+67%).
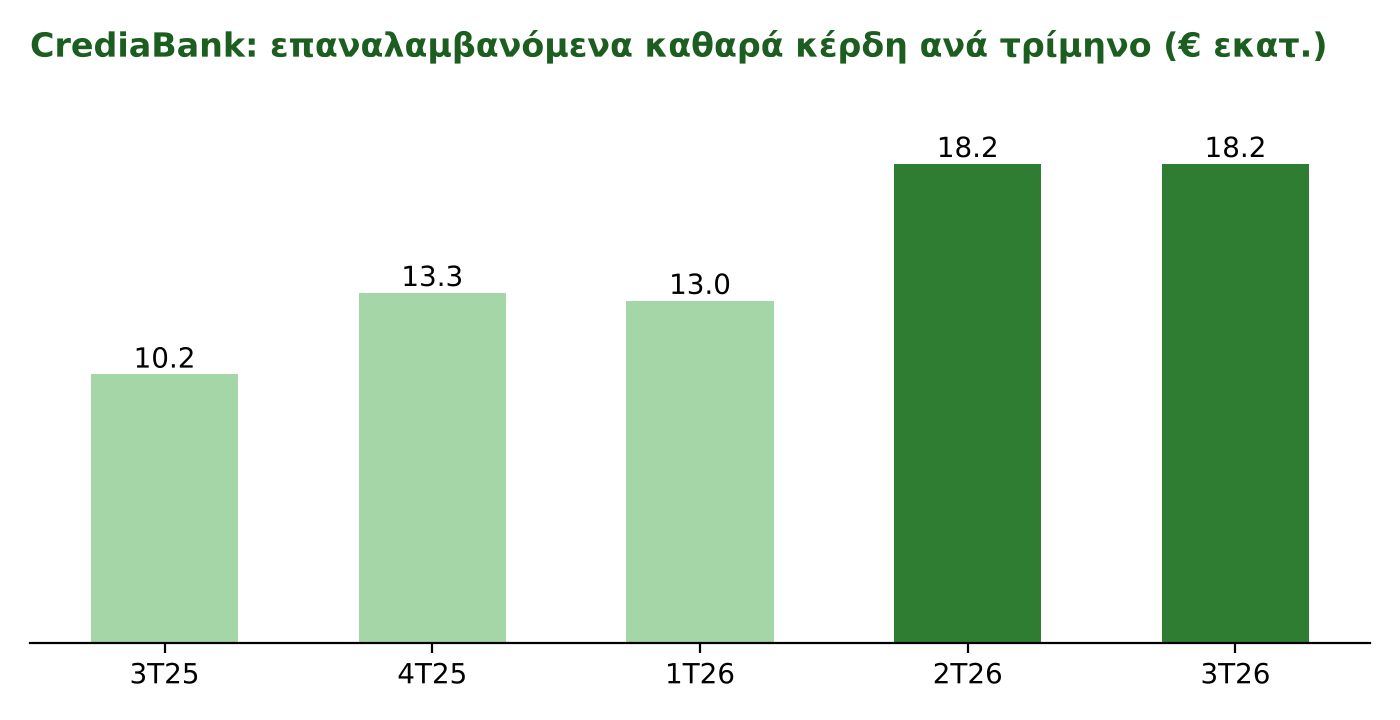
Ο δείκτης κόστους προς έσοδα βελτιώθηκε κατά 861 μονάδες βάσης στο 57,2%, και στο τρίτο τρίμηνο έφτασε στο 54,2%. Τα επαναλαμβανόμενα έξοδα ανέβηκαν 8%, ή μόλις 2% χωρίς τα εμπροσθοβαρή κόστη των περίπου €6 εκατ. για τη Μάλτα και τον ψηφιακό μετασχηματισμό.
Τα δημοσιευμένα καθαρά κέρδη ήταν €37,4 εκατ. (+278%) και τα επαναλαμβανόμενα €49,5 εκατ. (+56%). Η διαφορά των €12,1 εκατ. προέρχεται από έκτακτα έξοδα €16,6 εκατ. προ φόρων, κυρίως προγράμματα εθελουσίας και κινήτρων (€13,6 εκατ.).
Τρία σημεία που θέλουν προσοχή
Πιστεύουμε ότι εδώ χρειάζεται προσοχή σε τρία σημεία. Πρώτον, η απόδοση ενσώματων κεφαλαίων είναι 7,4%, μακριά από το κόστος κεφαλαίου. Η διοίκηση την εκτιμά στο 10,4% με την εξαγορά της HSBC Malta και στοχεύει σε υψηλό διψήφιο ποσοστό μεσοπρόθεσμα.
Δεύτερον, η αύξηση των καταθέσεων (+32% στα €8,8 δισ.) στηρίχθηκε στις επιχειρήσεις, των οποίων οι καταθέσεις αυξήθηκαν 86% σε ετήσια βάση και κατά περίπου €1,2 δισ. μέσα στο τρίμηνο. Οι προθεσμιακές αποτελούν πλέον το 55,8% των καταθέσεων και οι τόκοι καταθέσεων αυξήθηκαν 45% σε σχέση με το δεύτερο τρίμηνο. Ο δείκτης LCR έπεσε στο 139% από 145%.
Τρίτο, στην ποιότητα του χαρτοφυλακίου, τα ΜΕΑ ανέβηκαν στα €169,9 εκατ. από €151,8 εκατ. εξαιτίας δύο παλαιών επιχειρηματικών δανείων.
Ο δείκτης έμεινε στο 2,4%, αλλά η κάλυψη υποχώρησε στο 55,3% από 57,1%, το χαμηλότερο επίπεδο από τις τρεις τράπεζες. Το οργανικό κόστος κινδύνου έφτασε στις 57 μονάδες βάσης στο τρίτο τρίμηνο από 35, και τα επαναλαμβανόμενα κέρδη του τριμήνου έμειναν στα €18,2 εκατ. παρά την αύξηση 14% των κερδών προ προβλέψεων.
Η στρατηγική κατεύθυνση είναι σαφής. Έχουν ολοκληρωθεί η εξαγορά του 70% της Παντελάκης Χρηματιστηριακής και η συγχώνευση με την Ευρώπη Holdings, ενώ η εξαγορά της HSBC Malta αναμένεται να ανεβάσει το ενεργητικό πάνω από €18 δισ., με την προϋπόθεση των εποπτικών εγκρίσεων.
Ο δείκτης CET1 είναι 15,5% pro forma για την Ευρώπη, 648 μονάδες βάσης πάνω από το ελάχιστο. Η Fitch έδωσε στην τράπεζα την πρώτη της αξιολόγηση, BB με θετικές προοπτικές.
Η εικόνα είναι ισχυρή σε ρυθμό ανάπτυξης, και το ζητούμενο για τα επόμενα τρίμηνα είναι η εκτέλεση: έγκριση και ενσωμάτωση της Μάλτας, έλεγχος του κόστους καταθέσεων και σταθεροποίηση της κάλυψης των ΜΕΑ.
Τράπεζα Κύπρου: Κεφαλαιακή ισχύς
Η Τράπεζα Κύπρου ανακοίνωσε καθαρά κέρδη €383 εκατ. (+9%), RoTE 18,9% και κέρδη ανά μετοχή €0,88 (+9%). Τα έσοδα όμως αυξήθηκαν μόλις 2% στα €785 εκατ., τα καθαρά έσοδα από τόκους 3% στα €565 εκατ. και το περιθώριο υποχώρησε κατά 14 μονάδες βάσης στο 2,84%.
Τα λειτουργικά έξοδα ανέβηκαν 3% στα €281 εκατ., ενώ ο ειδικός φόρος επί των καταθέσεων και οι εισφορές αυξήθηκαν 29% στα €37 εκατ. Έτσι τα λειτουργικά κέρδη πριν από τον φόρο και τις εισφορές αυξήθηκαν μόλις 2%, στα €504 εκατ. από €495 εκατ.
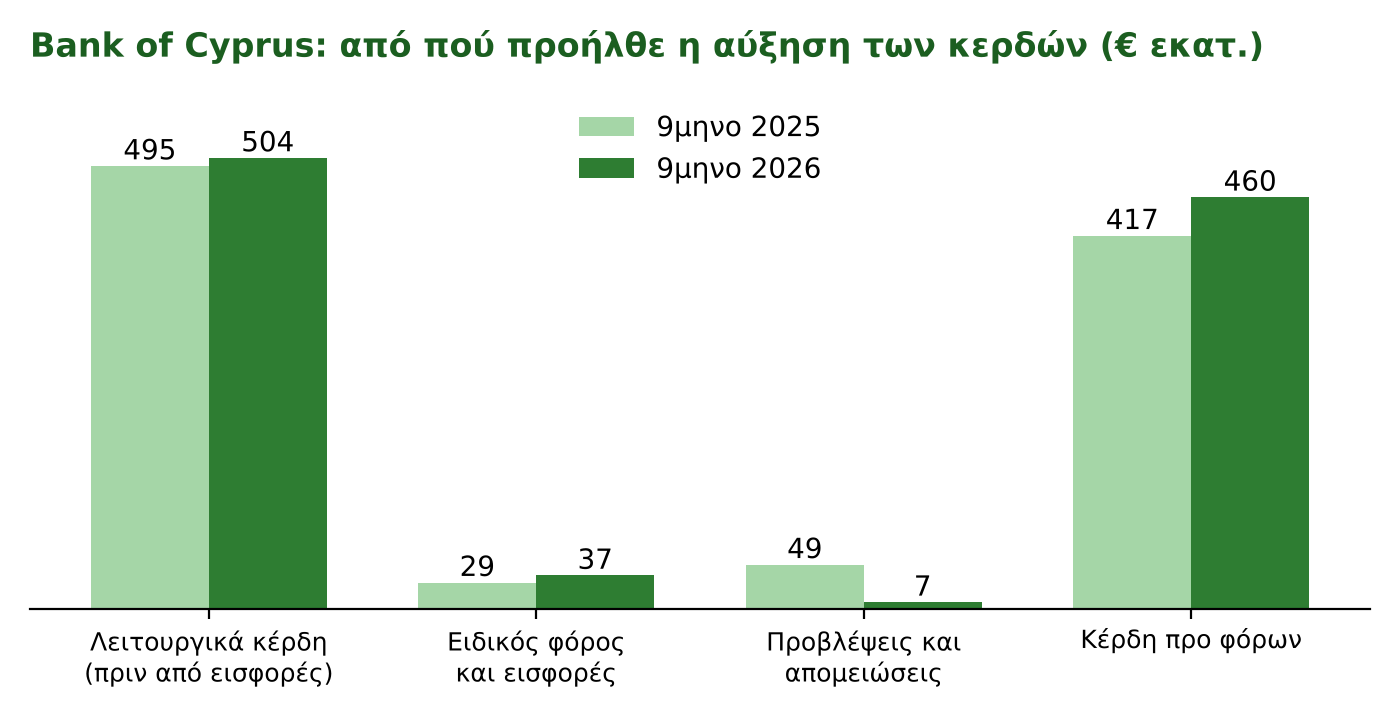
Η αύξηση των κερδών προήλθε σχεδόν εξ ολοκλήρου από τις προβλέψεις. Οι πιστωτικές ζημιές δανείων έγιναν καθαρή πίστωση €12 εκατ. (−14 μονάδες βάσης) από χρέωση €28 εκατ. πέρυσι, και το σύνολο προβλέψεων και απομειώσεων έπεσε στα €7 εκατ. από €49 εκατ.
Τα κέρδη προ φόρων αυξήθηκαν κατά €43 εκατ. Από αυτά, τα λειτουργικά κέρδη πρόσθεσαν €9 εκατ., οι υψηλότερες εισφορές αφαίρεσαν €8 εκατ. και η μείωση των προβλέψεων πρόσθεσε €42 εκατ. Τις αναστροφές η τράπεζα τις αποδίδει σε συγκεκριμένες πελατειακές περιπτώσεις και στις βελτιωμένες μακροοικονομικές εκτιμήσεις.
Η πιο χρήσιμη ένδειξη εξέλιξης προέρχεται από τα ασφαλιστικά, με καθαρό αποτέλεσμα €51 εκατ. (+39%). Στα προσαρμοσμένα επαναλαμβανόμενα κέρδη, η παρουσίαση δείχνει €370 εκατ. (+9%) και €131 εκατ. στο τρίτο τρίμηνο έναντι €118 εκατ. στο δεύτερο.
Ποιότητα ισολογισμού και διανομές
Η ποιότητα του ισολογισμού είναι πολύ υψηλή. Τα εξυπηρετούμενα δάνεια είναι €11,6 δισ. (+9%), οι καταθέσεις €23,5 δισ. (+9%), ο δείκτης δανείων προς καταθέσεις 49%, το ποσοστό ΜΕΔ 1,0% και η κάλυψη 144%. Ο CET1 είναι 20,6% με πρόβλεψη διανομής 70%, και η οργανική δημιουργία κεφαλαίου έφτασε τις 341 μονάδες βάσης στο εννεάμηνο.
Σύμφωνα με την παρουσίαση, ο στόχος για το 2026 αναβαθμίστηκε σε άνω των 400 μονάδων βάσης, από 350–400. Η τράπεζα ανεβάζει τον στόχο RoTE του 2026 σε επίπεδα high-teens και κρατά το σχέδιο διανομών: 70% τακτική διανομή και έως 20% πρόσθετο μέρισμα για το 2026, και 70% συν έως 30% για το 2027 και το 2028, δηλαδή έως 100% των προσαρμοσμένων κερδών.
Το ενδιάμεσο μέρισμα ήταν €0,24 ανά μετοχή (+20%). Η ενσώματη λογιστική αξία ανά μετοχή είναι €6,21, αυξημένη 11% από την αρχή του έτους.
Εδώ οι κίνδυνοι είναι διαφορετικής φύσης. Τα έσοδα από τόκους είναι σχετικά προστατευμένα: οι αντισταθμίσεις καλύπτουν το 47% των τοκοφόρων στοιχείων και μια μεταβολή 25 μονάδων βάσης στα επιτόκια αλλάζει τα έσοδα κατά περίπου €17 εκατ., δηλαδή 2%.
Η διοίκηση αναμένει καθαρά έσοδα από τόκους περίπου €765 εκατ. για το 2026, κάτι που σημαίνει περίπου €200 εκατ. στο τέταρτο τρίμηνο έναντι €196 εκατ. στο τρίτο. Το πραγματικό ερώτημα είναι οι προβλέψεις. Για το 2026 η τράπεζα περιμένει μικρές καθαρές αναστροφές, ενώ για το 2027–2028 τοποθετεί το κανονικό κόστος κινδύνου στις 40–50 μονάδες βάσης και τον στόχο RoTE στα mid-teens, χαμηλότερα από το 18,9% του εννεαμήνου.
Εμείς το διαβάζουμε ως ένδειξη ότι το φετινό όφελος δεν θα επαναληφθεί. Στο κεφάλαιο, η Κεντρική Τράπεζα της Κύπρου θέσπισε τον Νοέμβριο απόθεμα συστημικού κινδύνου 100 μονάδων βάσης, με ισχύ από τις 31 Δεκεμβρίου 2026, ενώ η εξαγορά χαρτοφυλακίου της CDB (περίπου €130 εκατ. δάνεια, €440 εκατ. καταθέσεις) κοστίζει περίπου 30 μονάδες βάσης.
Με το υπάρχον απόθεμα, και τα δύο φαίνονται διαχειρίσιμα.
Η συγκριτική εικόνα
Οικονομικά μεγέθη 9μήνου (ποσά σε εκατ. ευρώ, μεταβολές σε ετήσια βάση)
| Μέγεθος | Optima bank | CrediaBank | Τράπεζα Κύπρου |
|---|
| Καθαρά κέρδη 9μήνου (€ εκατ.) | 165,1 | 37,4 (επαναλ. 49,5) | 383 |
| Μεταβολή σε ετήσια βάση | +34% | +278% (επαναλ. +56%) | +9% |
| Απόδοση ενσώματων κεφαλαίων | 27,8% | 7,4% | 18,9% |
| Καθαρά έσοδα από τόκους | +33% | +32% | +3% |
| Καθαρό επιτοκιακό περιθώριο | 3,26% | 2,25% | 2,84% |
| Καθαρές προμήθειες | +55% | +34% | +3% |
| Κόστος προς έσοδα | 22,1% | 57,2% | 41% |
| Κόστος κινδύνου | 52 μ.β. | 46 μ.β. | −14 μ.β. |
| Δείκτης μη εξυπηρετούμενων | 1,62% (ΜΕΑ) | 2,4% (ΜΕΑ) | 1,0% (ΜΕΔ) |
| Δείκτης κάλυψης | 127% | 55,3% | 144% |
| Δάνεια, ετήσια αύξηση | +38% | +45% | +9% |
| Καταθέσεις, ετήσια αύξηση | +32% | +32% | +9% |
| Δάνεια προς καταθέσεις | 81,6% | 68,5% | 49% |
| CET1 | 12,02% | 15,5% | 20,6% |
| Συνολική κεφαλαιακή επάρκεια | 17,29% | 20,1% | 25,2% |
Οι δείκτες δεν είναι πλήρως συγκρίσιμοι. Η Optima μετρά το κόστος προς τα βασικά έσοδα, η CrediaBank το κόστος προς τα επαναλαμβανόμενα έσοδα και η Τράπεζα Κύπρου το κόστος προς τα συνολικά έσοδα (36% αν αφαιρεθεί ο ειδικός φόρος και οι εισφορές).
Η Optima υπολογίζει την κάλυψη των ΜΕΑ με τις εξασφαλίσεις, ενώ η Τράπεζα Κύπρου αναφέρει ΜΕΔ. Παρ' όλα αυτά, η κατεύθυνση είναι σαφής.
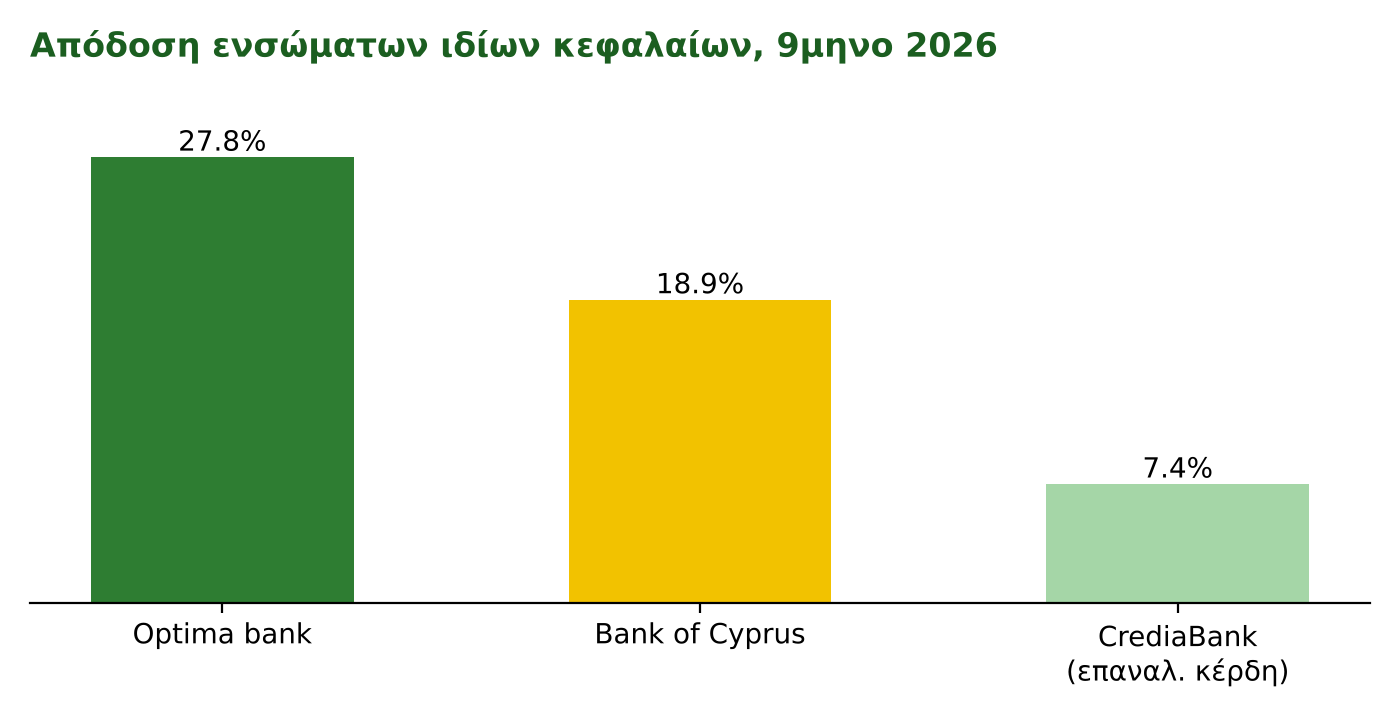
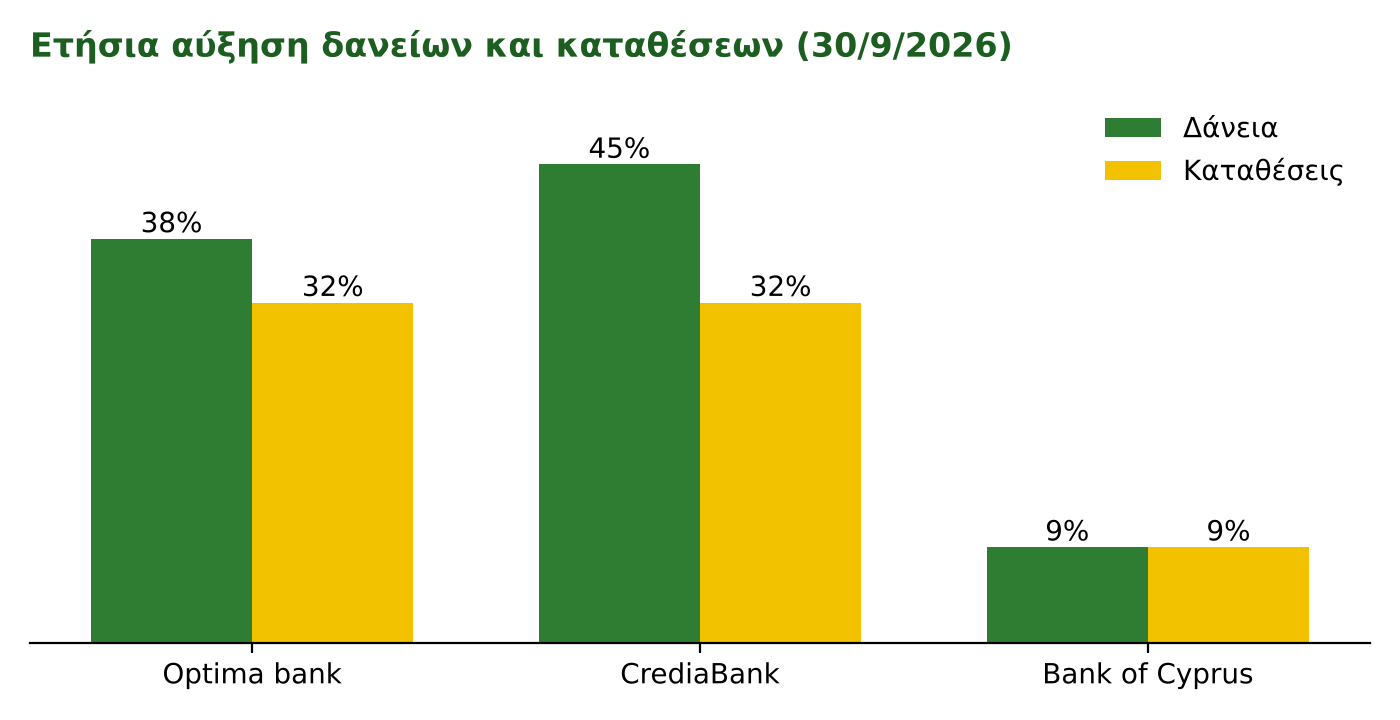
Η Optima έχει την υψηλότερη απόδοση και την καλύτερη αναλογία εξόδων. Η CrediaBank έχει την ταχύτερη επέκταση και τη μεγαλύτερη απόσταση από τον στόχο απόδοσης. Η Τράπεζα Κύπρου έχει τη χαμηλότερη ανάπτυξη και τα μεγαλύτερα αποθέματα κεφαλαίου και ρευστότητας.
Κεφάλαια: ποιος έχει περιθώρια να συνεχίσει
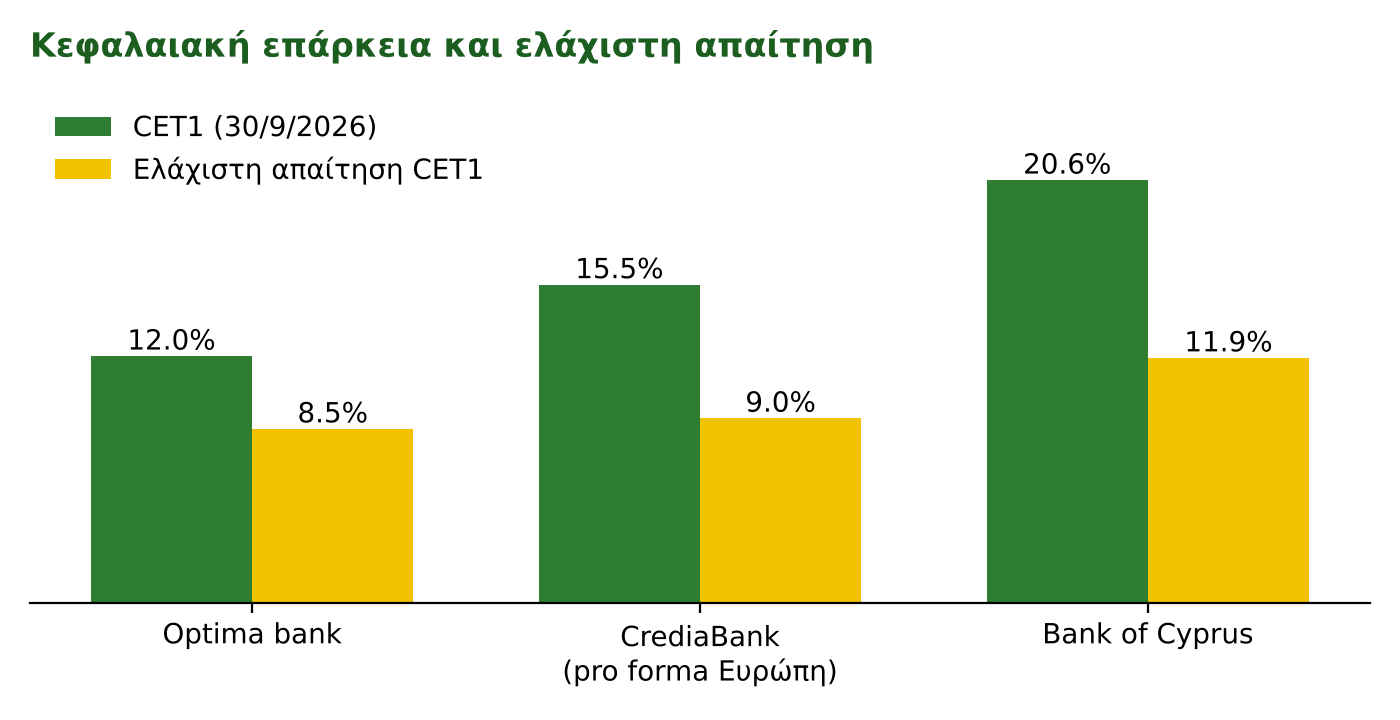
Η διαφορά του CET1 από την ελάχιστη απαίτηση είναι περίπου 3,6 εκατοστιαίες μονάδες για την Optima, 6,5 για την CrediaBank και 8,7 για την Τράπεζα Κύπρου.
Με αυτά τα δεδομένα, η Τράπεζα Κύπρου μπορεί να χρηματοδοτήσει υψηλές διανομές χωρίς πίεση στο κεφάλαιο, ενώ η Optima θα χρειαστεί να ισορροπήσει την ανάπτυξη με τα κέρδη που κρατά. Η CrediaBank έχει περιθώριο, αλλά μέρος του θα καταναλωθεί από την εξαγορά της Μάλτας και από τη συνέχιση της πιστωτικής επέκτασης.
Συμπερασματικά, η Optima είναι η πιο καθαρή ιστορία ανάπτυξης: τα κέρδη ακολουθούν τους όγκους, τα έξοδα μένουν χαμηλά και οι στόχοι του έτους φαίνονται εύκολοι. Το αντίτιμο είναι η μικρότερη κεφαλαιακή ζώνη και η έκθεση στα επιτόκια. Δεύτερον, η CrediaBank είναι μια ιστορία μετάβασης και εκτέλεσης.
Τα μεγέθη ανάπτυξης είναι εντυπωσιακά, αλλά η απόδοση και η κάλυψη των ΜΕΑ δεν έχουν ακόμη φτάσει σε επίπεδα ωριμότητας, και η επόμενη φάση εξαρτάται από τη Μάλτα.
Τρίτον, η Τράπεζα Κύπρου είναι ένα story κεφαλαίου και διανομών, με ανάπτυξη χαμηλότερη και με κέρδη που φέτος ωφελήθηκαν από τις προβλέψεις. Η κανονικοποίηση του κόστους κινδύνου θα κρίνει αν η αύξηση των κερδών συνεχιστεί.
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.