Κάθε φορά που βγαίνει μια νέα έκθεση αποτίμησης για μια εισηγμένη εταιρία, βλέπουμε το ίδιο μοτίβο παρεξήγησης να επαναλαμβάνεται — και όχι μόνο από ιδιώτες επενδυτές. Ένας αναλυτής δίνει σύσταση Buy με τιμή-στόχο τα 15 ευρώ σε μια μετοχή που διαπραγματεύεται στα 11 ευρώ, και τις επόμενες μέρες βλέπουμε ερωτήσεις του τύπου «γιατί δεν πήγε ακόμα εκεί η μετοχή, γιατί δεν ανεβαίνει η μετοχή;». Αντίστροφα, μια μετοχή με σύσταση Hold ανεβαίνει 8% μέσα σε μια εβδομάδα και ακούγεται το «μα δεν έλεγε ο αναλυτής να μην αγοράσουμε;».
Άλλες φορές το πρόβλημα δεν είναι καν η παρανόηση του αναγνώστη, αλλά η ίδια η ανάλυση: εμφανίζονται εκτιμήσεις που δεν εξηγούν τη μεθοδολογία που χρησιμοποιούν, παρά μόνο το τελικό συμπέρασμα ή την τιμή-στόχο, σαν να επρόκειτο για αποκάλυψη και όχι για αριθμό που προκύπτει από συγκεκριμένες παραδοχές.
Και υπάρχουν και εκτιμήσεις από ερασιτέχνες, όπως συμβαίνει συνήθως σε περιόδους bull market — και ειδικά στην εποχή των social media, όπου ανθούν κάθε είδους και ειδικότητας influencers που γράφουν με σιγουριά για μετοχές, χωρίς ειδική κατάρτιση και χωρίς ποτέ να εξηγούν πώς προκύπτει αυτό που λένε. Όλα αυτά τα ερωτήματα και όλες αυτές οι πρακτικές βασίζονται, εν τέλει, σε παρανοήσεις — ή σε παραλείψεις — που αξίζει να ξεδιαλύνουμε.
Η τιμή-στόχος δεν είναι πρόβλεψη για «αύριο»
Όταν βγαίνει μία έκθεση ή ένας αναλυτής γράφει «Buy, τιμή-στόχος 15 ευρώ», αυτό που εννοεί είναι: με βάση τα δεδομένα που έχουμε σήμερα, εκτιμούμε ότι σε ορίζοντα 12 μηνών η εύλογη τιμή της μετοχής θα είναι στα 15 ευρώ. Δεν είναι πρόβλεψη για την τιμή της επόμενης εβδομάδας, ούτε δέσμευση ότι θα φτάσει εκεί με ευθεία γραμμή.
Μια μετοχή μπορεί να φτάσει την τιμή-στόχο σε δύο μήνες, να την ξεπεράσει και μετά να υποχωρήσει, ή να χρειαστεί 18 μήνες αντί για 12 — και σε καμία από αυτές τις περιπτώσεις η αρχική σύσταση δεν ήταν «λάθος» με την έννοια που συνήθως νομίζει κανείς.
Η τιμή-στόχος είναι στην ουσία το αποτέλεσμα ενός μοντέλου (προεξόφληση ταμειακών ροών, πολλαπλασιαστές συγκρίσιμων εταιριών, sum-of-parts κ.ο.κ.) πάνω σε ένα σύνολο παραδοχών: ρυθμό ανάπτυξης εσόδων, περιθώρια κέρδους, κόστος κεφαλαίου, επίπεδο επιτοκίων. Αν αυτές οι παραδοχές αλλάξουν —είτε επειδή αλλάζουν τα θεμελιώδη της εταιρίας είτε επειδή αλλάζει το ευρύτερο περιβάλλον (επιτόκια, κλαδικοί πολλαπλασιαστές, μακροοικονομία)— αλλάζει και η τιμή-στόχος, συχνά πριν καν συμπληρωθεί ο αρχικός ορίζοντας των 12 μηνών.
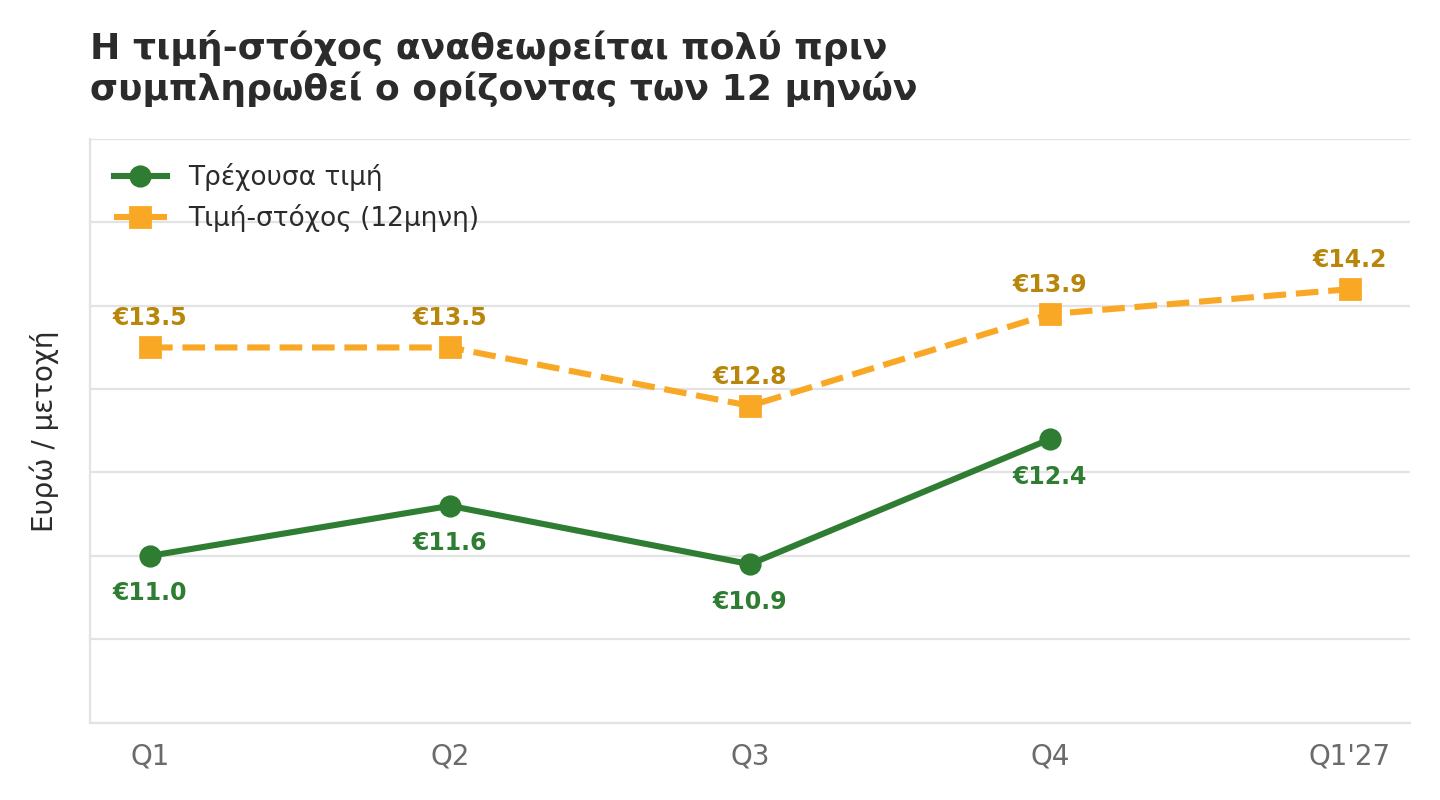
Ενδεικτικό παράδειγμα: η τιμή-στόχος αναπροσαρμόζεται σε κάθε τρίμηνο, καθώς αλλάζουν οι παραδοχές — δεν είναι μια σταθερή «γραμμή τερματισμού» των 12 μηνών.
Τιμή-στόχος και εύλογη αξία δεν είναι το ίδιο πράγμα
Εδώ βρίσκεται η δεύτερη, πιο λεπτή παρανόηση, που τη συναντάμε συχνά ακόμα και σε πιο έμπειρους αναγνώστες εκθέσεων. Η εύλογη αξία (fair value) είναι το τι «αξίζει» μια μετοχή σήμερα, με βάση τα θεμελιώδη μεγέθη της, χωρίς αναφορά σε συγκεκριμένο χρονικό ορίζοντα.
Η τιμή-στόχος είναι πού εκτιμά ο αναλυτής ότι θα βρεθεί η τιμή σε 12 μήνες, ενσωματώνοντας συνήθως και μια αναμενόμενη σύγκλιση προς αυτή την εύλογη αξία, αλλά και οτιδήποτε άλλο αναμένεται να αλλάξει στο ενδιάμεσο διάστημα (νέα κέρδη, μερίσματα, αλλαγή καθαρού δανεισμού).
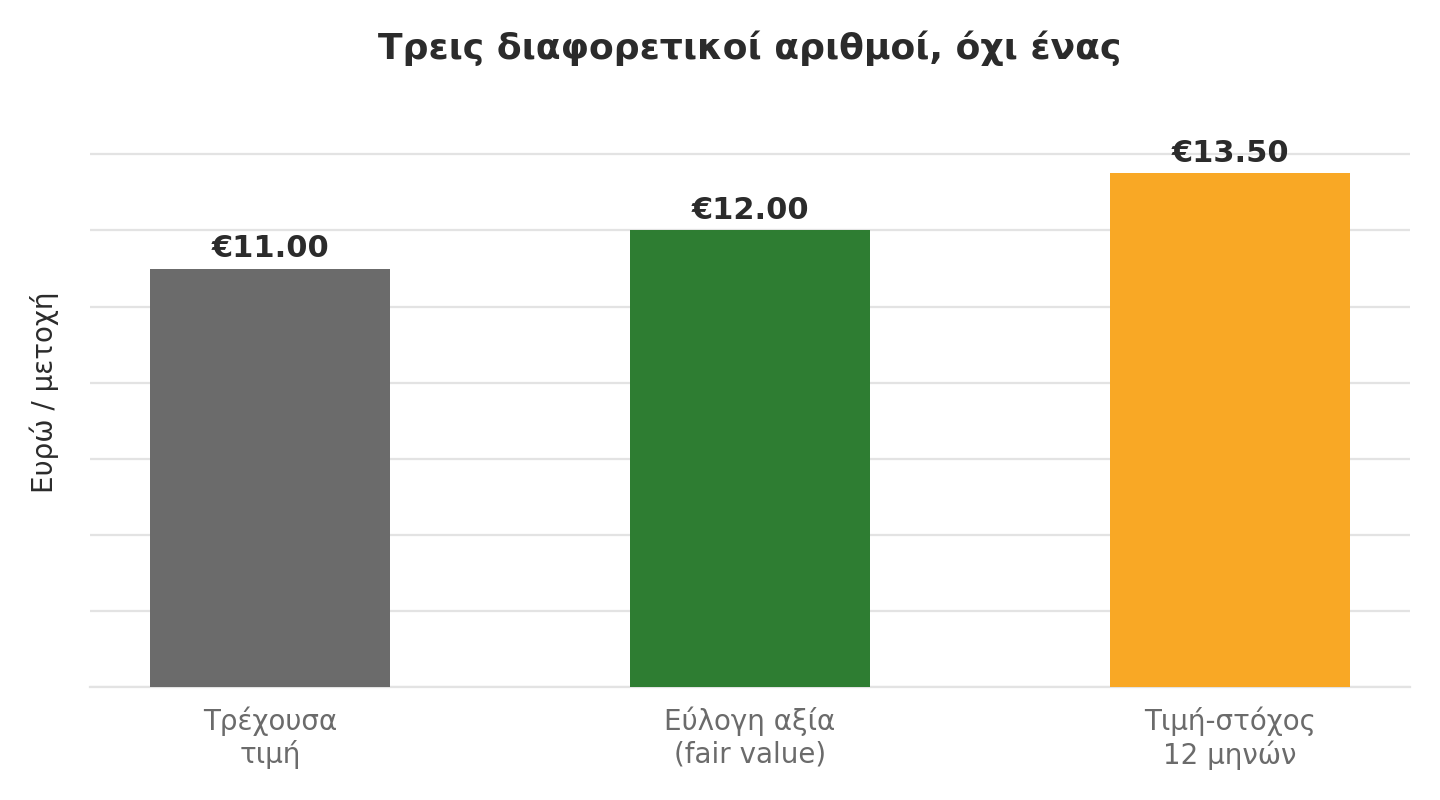
Στην πράξη, οι δύο αριθμοί συχνά διαφέρουν αισθητά. Μια μετοχή μπορεί να έχει fair value 12 ευρώ σήμερα, αλλά τιμή-στόχο 13,50 ευρώ σε 12 μήνες, επειδή ο αναλυτής προεξοφλεί ότι μέσα στη χρονιά η εταιρία θα παράγει επιπλέον κέρδη που θα αυξήσουν την εγγενή της αξία.
Το αντίστροφο ισχύει επίσης: μια μετοχή μπορεί να διαπραγματεύεται ήδη πολύ κοντά στην εύλογη αξία της, οπότε η τιμή-στόχος σε 12 μήνες να μην απέχει πολύ από την τρέχουσα τιμή — και αυτό δεν σημαίνει ότι η ανάλυση είναι «αδιάφορη», σημαίνει ότι η μετοχή είναι ήδη σωστά αποτιμημένη.
Τρέχουσα τιμή, εύλογη αξία και τιμή-στόχος είναι τρία διαφορετικά μεγέθη — μπορούν να συμπίπτουν, αλλά συνήθως δεν το κάνουν.
Γιατί μια μετοχή με σύσταση Hold μπορεί να ανεβαίνει
Αυτό εξηγεί και τη δεύτερη, πιο συχνή απορία: γιατί μια μετοχή με σύσταση Hold (ή Neutral, ανάλογα με το house της κάθε εταιρίας) συνεχίζει να ανεβαίνει στο ταμπλό. Η σύσταση δεν είναι κρίση για την «ποιότητα» της εταιρίας, είναι κρίση για τη σχέση ρίσκου-απόδοσης ανάμεσα στην τρέχουσα τιμή και την τιμή-στόχο.
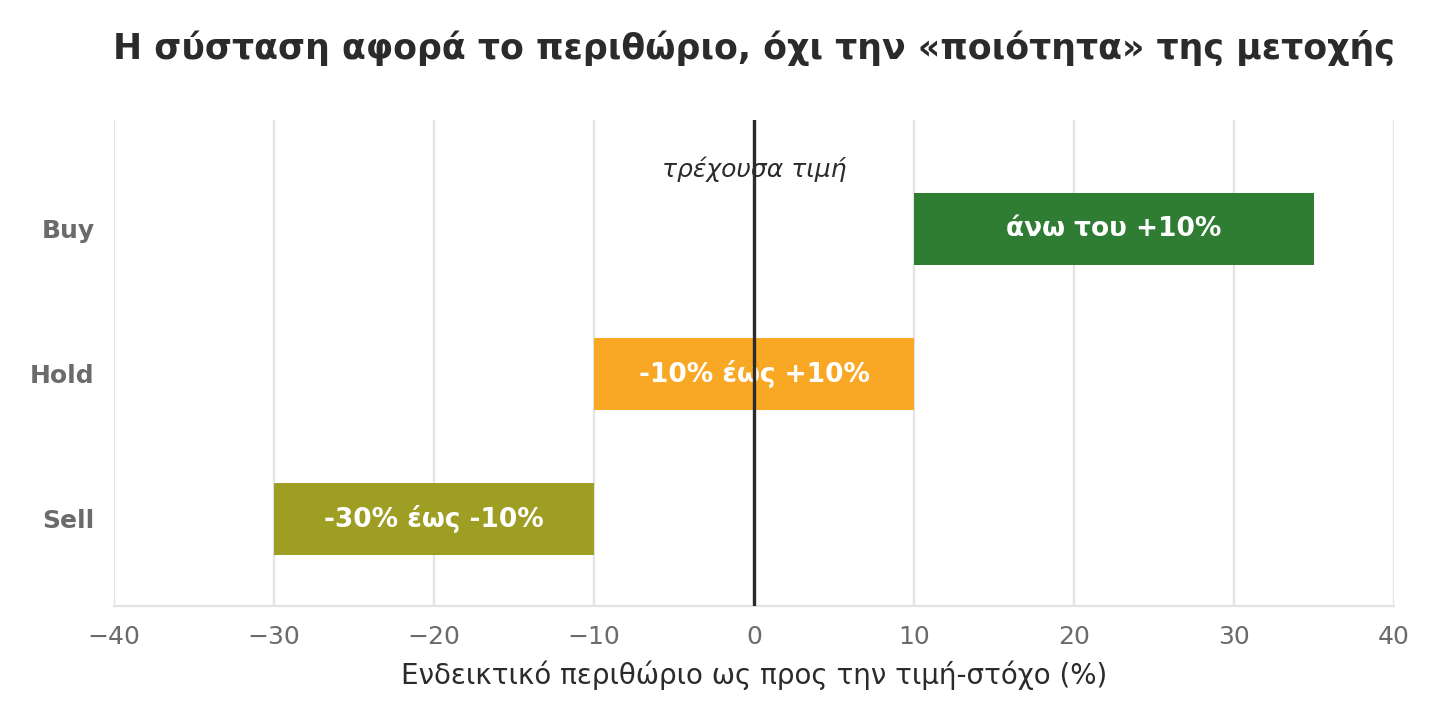
Ένα Hold σημαίνει, σε γενικές γραμμές, ότι το περιθώριο ανόδου προς την τιμή-στόχο δεν είναι αρκετά μεγάλο ώστε να δικαιολογεί νέα τοποθέτηση σε σχέση με το ρίσκο που αναλαμβάνει κανείς — συνήθως ένα εύρος κάτω από 10%-15% ανόδου (ή και πτώση), ανάλογα με τη μεθοδολογία του κάθε οίκου.
Αν όμως η αγορά στο σύνολό της ανεβαίνει, ή αν βγουν καλύτερα του αναμενομένου αποτελέσματα, ή αν αλλάξει η διάθεση ρίσκου των επενδυτών για τον συγκεκριμένο κλάδο, η τιμή μπορεί κάλλιστα να κινηθεί ανοδικά χωρίς αυτό να αναιρεί τη σύσταση — απλώς το περιθώριο ανόδου προς την (ενδεχομένως αναθεωρημένη προς τα πάνω) τιμή-στόχο συνεχίζει να είναι περιορισμένο.
Αντίστροφα, ένα Buy μπορεί να «χάσει» και η μετοχή να υποχωρήσει, χωρίς αυτό να σημαίνει ότι η αρχική ανάλυση ήταν λανθασμένη — μπορεί απλώς να άλλαξε κάτι στο ενδιάμεσο (μακροοικονομικό περιβάλλον, κλαδικές εξελίξεις) που δεν ήταν γνωστό τη στιγμή της σύστασης.
Ενδεικτικά εύρη περιθωρίου ανά σύσταση — τα ακριβή όρια διαφέρουν από οίκο σε οίκο, αλλά η λογική είναι κοινή: η σύσταση εκφράζει το περιθώριο ως προς την τιμή-στόχο, όχι αυτοτελή κρίση για τη μετοχή.
Τι πραγματικά μετράει σε μια σύσταση
Για να διαβάσει κανείς σωστά μια έκθεση αποτίμησης, αξίζει να εστιάζει σε τρία σημεία, όχι μόνο στο «Buy/Hold/Sell» και στο νούμερο της τιμής-στόχου.
Πρώτον, στη μεθοδολογία που χρησιμοποιήθηκε — αν βασίζεται σε προεξόφληση ταμειακών ροών (DCF), σε πολλαπλασιαστές συγκρίσιμων εταιριών, σε προσαρμοσμένη καθαρή αξία ενεργητικού ή σε συνδυασμό αυτών, γιατί η κάθε μέθοδος έχει διαφορετική ευαισθησία σε διαφορετικές παραδοχές.
Δεύτερον, στις βασικές παραδοχές πίσω από τον αριθμό — τι ρυθμό ανάπτυξης, τι κόστος κεφαλαίου, τι μακροπρόθεσμο περιθώριο κέρδους έχει υποθέσει ο αναλυτής. Δύο εκθέσεις μπορεί να καταλήγουν σε παρόμοια τιμή-στόχο με εντελώς διαφορετική λογική, και το αντίστροφο.
Τρίτον, στην ημερομηνία και στο πλαίσιο της έκθεσης. Μια σύσταση που δόθηκε πριν από έξι μήνες, σε διαφορετικό μακροοικονομικό περιβάλλον ή πριν από ανακοίνωση αποτελεσμάτων, δεν έχει την ίδια βαρύτητα με μια πρόσφατη αναθεώρηση.
Ένα πραγματικό παράδειγμα: Aegean και Εθνική Τράπεζα
Οι διαφορές που περιγράψαμε φαίνονται καλύτερα σε δύο πρόσφατα παραδείγματα από την ελληνική αγορά — μία εταιρία όπου η απόσταση τιμής-στόχου παραμένει μεγάλη, και μία συστημική τράπεζα όπου η σύσταση στηρίζεται όχι μόνο στην άνοδο της τιμής.
Συγκριτικός πίνακας αποτιμήσεων και συστάσεων| Μετοχή | Τρέχουσα τιμή | Τιμή-στόχος | Σύσταση | Περιθώριο |
|---|
| Aegean Airlines (ΑΡΑΙΓ) | €11,04 | €15,00 | Buy | ~+36% |
| Εθνική Τράπεζα (ΕΤΕ) | €17,50 | €18,90 | Buy | ~+8% (+ μέρισμα) |
Στην Aegean Airlines, είχαμε δώσει σύσταση Buy με τιμή-στόχο τα 15 ευρώ πριν από μερικές ημέρες, με τη μετοχή αρκετά χαμηλότερα. Σήμερα διαπραγματεύεται μεταξύ 11 – 11,5 ευρώ, δηλαδή η τιμή-στόχος εξακολουθεί να αφήνει περιθώριο περίπου 36% μόνο από την πορεία της τιμής. Η Aegean πληρώνει επίσης σημαντικό μέρισμα, οπότε η συνολική αναμενόμενη απόδοση (τιμή συν μέρισμα) είναι ακόμη υψηλότερη από το ήδη μεγάλο περιθώριο της τιμής-στόχου. Είναι ένα «καθαρό» παράδειγμα Buy: μεγάλη απόσταση ανάμεσα σε τρέχουσα τιμή και εκτιμώμενη εύλογη αξία, ενισχυμένη κι άλλο από τη μερισματική απόδοση, χωρίς να έχει μεσολαβήσει κάποιο γεγονός που να έχει ανατρέψει τις αρχικές παραδοχές της ανάλυσης — η σύσταση παραμένει σε ισχύ ακριβώς επειδή το κενό δεν έχει κλείσει ακόμη.
Στην Εθνική Τράπεζα, η μετοχή διαπραγματεύεται στα 17,50 ευρώ με τιμή-στόχο τα 18,90 ευρώ, δηλαδή περιθώριο περίπου 8% μόνο από την πορεία της τιμής. Παρ' όλα αυτά η σύσταση παραμένει Buy, γιατί στις τράπεζες (και γενικότερα σε μετοχές με σημαντική μερισματική απόδοση) η σύσταση βασίζεται στη συνολική αναμενόμενη απόδοση — τιμή συν μέρισμα — και όχι μόνο στην άνοδο της τιμής. Ένα μέρισμα της τάξης του 4%-5% προστίθεται στο περιθώριο της τιμής, ανεβάζοντας τη συνολική αναμενόμενη απόδοση πάνω από το όριο που δικαιολογεί το Buy. Αυτός είναι κι ένας ακόμη λόγος που δύο μετοχές με παρόμοιο ποσοστό ανόδου προς την τιμή-στόχο μπορεί να έχουν διαφορετική σύσταση: η μία πληρώνει μέρισμα σημαντικού ύψους, η άλλη όχι, ή τα επίπεδα ρίσκου των δύο κλάδων διαφέρουν.
Όταν ένα Hold υποχωρεί: το βάρος του δανεισμού
Υπάρχει και μια πιο δύσκολη εκδοχή του Hold, που αξίζει να ξεχωρίσουμε από τη «φυσιολογική» περίπτωση όπου η μετοχή απλώς κινείται πλάγια. Ας υποθέσουμε μια εισηγμένη εταιρία με σημαντικό τραπεζικό δανεισμό — καθαρός δανεισμός αρκετές φορές τα λειτουργικά της κέρδη (EBITDA) — σύσταση Hold και τιμή-στόχο ελαφρώς πάνω από την τρέχουσα τιμή. Σε αυτή την περίπτωση, δύο εξελίξεις μπορούν να «σπάσουν» την ισορροπία προς τα κάτω, χωρίς να έχει αλλάξει τίποτα στα έσοδα ή στη λειτουργική πορεία της εταιρίας:
Πρώτον, μια αναθεώρηση του guidance της διοίκησης προς τα κάτω — π.χ. χαμηλότερος στόχος για EBITDA ή περιθώρια κέρδους. Κάτι τέτοιο μειώνει άμεσα τις εκτιμώμενες μελλοντικές ταμειακές ροές, άρα και την αποτίμηση, ακόμη κι αν τα ήδη ανακοινωμένα αποτελέσματα δεν έχουν αλλάξει.
Δεύτερον, μια άνοδος των επιτοκίων, που σε μια εταιρία με μεγάλο δανεισμό έχει διπλή αρνητική επίδραση: αυξάνει το κόστος εξυπηρέτησης του χρέους — άρα μειώνει τα καθαρά κέρδη ανά μετοχή, καθώς μεγαλύτερο μέρος των λειτουργικών κερδών απορροφάται από τόκους — και ταυτόχρονα ανεβάζει το προεξοφλητικό επιτόκιο (WACC) που χρησιμοποιείται στην αποτίμηση, μειώνοντας την παρούσα αξία των μελλοντικών ταμειακών ροών.
Σε τέτοιες περιπτώσεις, το Hold δεν είναι μια «ουδέτερη» ή αδιάφορη σύσταση — είναι μια σύσταση με ασύμμετρο ρίσκο προς τα κάτω, που εξαρτάται λιγότερο από τη λειτουργική πορεία της ίδιας της εταιρίας και περισσότερο από δύο εξωγενείς παράγοντες: τη νομισματική πολιτική και την αξιοπιστία της διοίκησης στις εκτιμήσεις που δίνει στην αγορά.
ΕΛΠΕ και Motor Oil: όταν αλλάζει η βασική παραδοχή
Ο κλάδος διύλισης δείχνει καθαρά πόσο ευαίσθητη μπορεί να είναι μια τιμή-στόχος σε μία και μόνη μεταβλητή. Πριν από μερικούς μήνες είχαμε δώσει για τη Motor Oil (ΜΟΗ) τιμή-στόχο στην περιοχή των 65-70 ευρώ, με βασικές παραδοχές συγκεκριμένο επίπεδο διεθνών περιθωρίων διύλισης (crack spreads) και τιμών πετρελαίου. Η μετοχή διαπραγματεύεται στα 65-67 ευρώ, δηλαδή μέσα σε αυτό το εύρος — κάτι που δεν σημαίνει ότι η τιμή-στόχος «έμεινε ίδια» τυχαία, αλλά ότι οι αρχικές παραδοχές δεν έχουν ανατραπεί ακόμη.
Το ίδιο ισχύει και για την ΕΛΠΕ (HELLENiQ Energy), που διαπραγματεύεται στα 17-18 ευρώ: και οι δύο εταιρίες έχουν αποτίμηση που εξαρτάται σε μεγάλο βαθμό από μία εξωγενή μεταβλητή, την τιμή του πετρελαίου και τα περιθώρια διύλισης. Αν η τιμή του πετρελαίου ανέβει σημαντικά, το κόστος πρώτης ύλης αυξάνεται, αλλά συνήθως ανεβαίνουν και τα περιθώρια διύλισης με κάποια χρονική υστέρηση, οπότε η καθαρή επίδραση στα κέρδη δεν είναι προφανής εκ των προτέρων. Αν αντίθετα η τιμή του πετρελαίου υποχωρήσει απότομα, τα αποθέματα πρώτων υλών των διυλιστηρίων αποτιμώνται χαμηλότερα (inventory losses), κάτι που μπορεί να επιβαρύνει τα λογιστικά κέρδη ενός τριμήνου χωρίς να έχει αλλάξει τίποτα στη λειτουργική ικανότητα της εταιρίας.
Και στις δύο περιπτώσεις, μια τιμή-στόχος που δόθηκε με συγκεκριμένη παραδοχή για το πετρέλαιο χρειάζεται αναθεώρηση αν αυτή η παραδοχή καταρριφθεί — ανεξάρτητα από το πόσο σωστή ήταν η υπόλοιπη ανάλυση. Αυτό είναι το σημείο που συχνά προσπερνιέται όταν κάποιος διαβάζει μόνο τον τελικό αριθμό μιας έκθεσης: η τιμή-στόχος δεν «στέκεται» μόνη της, στέκεται πάνω σε μία ή δύο κρίσιμες παραδοχές, και όποιος τις παρακολουθεί ξέρει πότε αξίζει να περιμένει αναθεώρηση, πριν καν αυτή δημοσιευθεί.
Τα όρια της ίδιας της μεθοδολογίας
Αξίζει να είμαστε ξεκάθαροι και για κάτι ακόμη: όλα όσα περιγράψαμε παραπάνω προκύπτουν μέσα από θεμελιώδη ανάλυση (fundamental analysis) — δηλαδή μοντέλα πάνω σε μεγέθη όπως έσοδα, περιθώρια, ταμειακές ροές, δανεισμό και κόστος κεφαλαίου. Και τα θεμελιώδη δεδομένα δεν είναι σταθερά· μεταβάλλονται από τρίμηνο σε τρίμηνο, από ανακοίνωση σε ανακοίνωση, ανάλογα με το πώς εξελίσσεται πραγματικά η επιχείρηση και ο κλάδος της.
Στην ίδια λογική, μεγάλο μέρος της αποτίμησης στηρίζεται στην καθοδήγηση (guidance) που δίνει η ίδια η διοίκηση της εταιρίας για τα επόμενα τρίμηνα ή έτη — στόχους για έσοδα, περιθώρια, επενδύσεις, μερισματική πολιτική. Αυτή η καθοδήγηση αναθεωρείται αρκετά συχνά, είτε ανοδικά (όταν η εταιρία υπεραποδίδει σε σχέση με τους αρχικούς στόχους της) είτε πτωτικά (όταν εμφανιστούν δυσκολίες που δεν ήταν ορατές νωρίτερα). Κάθε τέτοια αναθεώρηση μεταφέρεται σχεδόν αυτόματα στο μοντέλο αποτίμησης, και άρα στην τιμή-στόχο.
Όλα τα παραπάνω αφορούν αποκλειστικά τη θεμελιώδη ανάλυση, χωρίς να λαμβάνουν καθόλου υπόψη την τεχνική ανάλυση — δηλαδή τη μελέτη του γραφήματος τιμής και όγκου συναλλαγών (τάσεις, στηρίξεις/αντιστάσεις, κυματική ανάλυση Elliott, τεχνικοί δείκτες). Η τεχνική ανάλυση μπορεί να χρησιμοποιηθεί συμπληρωματικά, κυρίως για τη χρονική τοποθέτηση μιας κίνησης (πότε αρχίζει να «τρέχει» ή να διορθώνει η αγορά), αλλά δεν αντικαθιστά τη θεμελιώδη εικόνα, ούτε λειτουργεί ανεξάρτητα από αυτήν.
Και η τεχνική ανάλυση, ωστόσο, δεν είναι μια ακριβής επιστήμη, είναι περισσότερο μία τέχνη και ουσιαστικά είναι κι αυτή μια εκτίμηση, βασισμένη σε δικές της παραδοχές, οι οποίες αξίζει να είναι γνωστές σε όποιον τη χρησιμοποιεί:
- ότι η τρέχουσα τιμή ενσωματώνει ήδη όλη τη διαθέσιμη πληροφορία, οπότε το ίδιο το γράφημα «αρκεί» για ανάλυση·
- ότι η ιστορία τείνει να επαναλαμβάνεται, δηλαδή ότι σχήματα και συμπεριφορές τιμών που έχουν εμφανιστεί στο παρελθόν έχουν αυξημένη πιθανότητα να επαναληφθούν·
- ότι οι τιμές κινούνται σε τάσεις, και ότι μια τάση σε εξέλιξη έχει μεγαλύτερη πιθανότητα συνέχισης παρά ανατροπής·
- ότι ο όγκος συναλλαγών επιβεβαιώνει (ή αμφισβητεί) την ισχύ μιας κίνησης τιμής·
- ότι επίπεδα στήριξης και αντίστασης, καθώς και η καταμέτρηση κυμάτων κατά Elliott, είναι ζώνες πιθανοτήτων και όχι ακριβείς, μαθηματικά αυστηρές γραμμές — διαφορετικοί αναλυτές μπορούν νόμιμα να καταλήξουν σε διαφορετική καταμέτρηση ή διαφορετικά επίπεδα πάνω στο ίδιο ακριβώς γράφημα.
Με άλλα λόγια, τόσο η θεμελιώδης όσο και η τεχνική ανάλυση είναι εργαλεία εκτίμησης πάνω σε παραδοχές — όχι προβλέψεις βεβαιότητας. Η διαφορά τους είναι ότι στηρίζονται σε διαφορετικό είδος δεδομένων (οικονομικά μεγέθη η μία, συμπεριφορά τιμής-όγκου η άλλη), και ακριβώς γι' αυτό μπορούν να λειτουργήσουν συμπληρωματικά, χωρίς όμως καμία από τις δύο να προσφέρει βεβαιότητα.
Το ενδιαφέρον είναι ότι αυτή η σύγχυση δεν αφορά μόνο τους ιδιώτες επενδυτές. Ακόμα και επαγγελματίες που παρακολουθούν καθημερινά την αγορά, όταν βγαίνουν από το στενό πεδίο εξειδίκευσής τους, τείνουν να αντιμετωπίζουν την τιμή-στόχο σαν μια «γραμμή τερματισμού» και τη σύσταση σαν ετυμηγορία για το αν μια μετοχή είναι «καλή» ή «κακή» — ενώ στην πραγματικότητα πρόκειται για ένα δυναμικό εργαλείο που αλλάζει με κάθε νέο στοιχείο, και που έχει νόημα μόνο σε συνδυασμό με τον χρονικό ορίζοντα, τη μεθοδολογία και τις παραδοχές πάνω στις οποίες στηρίχθηκε.
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του Πρόεδρος ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.
Oι απόψεις που διατυπώνονται σε ενυπόγραφο άρθρο γνώμης ανήκουν στον συγγραφέα και δεν αντιπροσωπεύουν αναγκαστικά, μερικώς ή στο σύνολο, απόψεις του Euro2day.gr.