Οι τέσσερις μεγάλοι δείκτες που εξετάζουμε -ΓΔ Χρηματιστηρίου, Nasdaq Composite, DAX και Nikkei 225- βρίσκονται, ο καθένας με τον δικό του τρόπο, σε ώριμο στάδιο ενός μακροχρόνιου (secular) ανοδικού κύκλου, με μηνιαίο RSI σε υψηλά επίπεδα και δομές κυμάτων Elliott που πλησιάζουν ή έχουν ήδη φτάσει σε στόχους πέμπτου κύματος.
Το ενδιαφέρον είναι ότι αυτή η τεχνική ωρίμανση συμπίπτει χρονικά με μια θεμελιώδη αλλαγή στο μακροοικονομικό σκηνικό: μετά από περισσότερο από μια δεκαετία σχεδόν μηδενικού κόστους χρήματος, ο πληθωρισμός επέστρεψε παγκοσμίως, οι κεντρικές τράπεζες -Fed, ΕΚΤ, Τράπεζα της Ιαπωνίας- έχουν περάσει ξανά σε φάση ανατιμήσεων, οι αποδόσεις των κρατικών ομολόγων βρίσκονται σε υπερδεκαετή υψηλά σε όλο τον κόσμο, και τα ήδη τεράστια χρέη των κρατών πρέπει να αναχρηματοδοτούνται συνεχώς σε αυτό το νέο, ακριβότερο περιβάλλον.
Στο άρθρο αυτό συνδυάζουμε την καθαρά τεχνική εικόνα κάθε δείκτη με τα βασικά μακροοικονομικά δεδομένα της αντίστοιχης οικονομίας.
Το μακροοικονομικό υπόβαθρο
Η Fed αύξησε τον Σεπτέμβριο του 2026 το βασικό της επιτόκιο κατά 25 μονάδες βάσης, στο 3,75%-4,00% — η πρώτη αύξηση από το 2023 — καθώς ο πληθωρισμός PCE ανέβηκε από 3,0% τον Δεκέμβριο του 2025 σε 3,3% τον Ιούλιο του 2026, με βασικό καταλύτη την εκτόξευση της τιμής του πετρελαίου (WTI από περίπου $57 στις αρχές του 2026 σε πάνω από $100).
Ο πρόεδρος της Fed, Kevin Warsh, τόνισε ότι «πάρα πολλές κατηγορίες συνεχίζουν να καταγράφουν αυξήσεις πάνω από 3%», ανοίγοντας τον δρόμο για τουλάχιστον μία ακόμη αύξηση μέσα στο 2026.
Στην Ιαπωνία, η BoJ αύξησε το επιτόκιό της στο 1% τον Ιούνιο του 2026 — το υψηλότερο από το 1995 — με τον πυρήνα του πληθωρισμού πάνω από τον στόχο του 2% και το γιεν υπό συνεχή πίεση. Στην Ευρωζώνη, ο πληθωρισμός έφτασε στο 3,3%-3,4% τον Αύγουστο του 2026, κυρίως λόγω ενεργειακού σοκ προσφοράς, με την ΕΚΤ να έχει ήδη ανεβάσει επιτόκια στο 2,25% τον Ιούνιο και τις αγορές να αναμένουν άνοδο στο 2,50% μέσα στον Σεπτέμβριο.
Τρεις διαφορετικές κεντρικές τράπεζες, τρεις διαφορετικές οικονομίες, μία κοινή κατεύθυνση: το κόστος χρήματος ανεβαίνει ξανά, μετά από μια δεκαετία και πλέον φθηνής χρηματοδότησης που τροφοδότησε ακριβώς τα secular bull markets που αναλύουμε παρακάτω.
Εκτίναξη αποδόσεων ομολόγων
Η αλλαγή στάσης των κεντρικών τραπεζών μεταφέρθηκε άμεσα στις αγορές ομολόγων. Στις ΗΠΑ, η απόδοση του 10ετούς έφτασε ξανά το 5% μετά την αύξηση επιτοκίων της Fed, με τον Warsh να προειδοποιεί για αυξημένους πληθωριστικούς κινδύνους.
Στην Ευρώπη, οι αποδόσεις των κρατικών ομολόγων βρέθηκαν σε 15ετή υψηλά: το γερμανικό 10ετές Bund ξεπέρασε το 3,36% (το 30ετές το 3,84%, το υψηλότερο από το 2011), το γαλλικό 10ετές OAT ανέβηκε πάνω από 4,215% (υψηλότερο από τον Νοέμβριο του 2008, με τη Γαλλία να θεωρείται από αναλυτές «η χώρα της Ευρωζώνης με το πλέον μη βιώσιμο δημοσιονομικό προφίλ»), το ιταλικό στο 4,19% και το ολλανδικό στο 3,43% (υψηλότερο από το 2011).
Στην Ιαπωνία, η απόδοση του 10ετούς JGB έφτασε στο υψηλότερο επίπεδο από το 1996, καθώς οι αγορές προεξοφλούν περαιτέρω αυξήσεις επιτοκίων από την BoJ πάνω σε ένα ήδη βαρύ δημοσιονομικό υπόβαθρο.
Μακροοικονομικά δεδομένα και χρέος στις κύριες οικονομίες
Στοιχεία Σεπτεμβρίου 2026. Οι αποδόσεις ομολόγων και τα επιτόκια μεταβάλλονται καθημερινά.| Χώρα / Ζώνη | 10ετές ομόλογο | Επιτόκιο Κεντρικής Τράπεζας | Χρέος / ΑΕΠ |
|---|
| ΗΠΑ | ~5,0% (15ετές υψηλό) | Fed 3,75%-4,00% | ~123% ($40,2 τρισ.) |
| Γερμανία | >3,36% (30ετές: 3,84%) | ΕΚΤ 2,25%-2,50% | ~63% |
| Γαλλία | >4,215% (υψηλό από 2008) | ΕΚΤ 2,25%-2,50% | →120,5% (εκτ. 2027) |
| Ιταλία | ~4,19% | ΕΚΤ 2,25%-2,50% | ~137% |
| Ιαπωνία | Υψηλότερο από 1996 | BoJ 1,00% | ~249% |
| Ελλάδα | εμμέσως μέσω ΕΚΤ/spread | ΕΚΤ 2,25%-2,50% | ~141%e (πτωτική τάση) |
| ΠΗΓΗ: Fed, ΕΚΤ, BoJ, Bloomberg, Trading Economics, ΤτΕ | ΕΠΕΞΕΡΓΑΣΙΑ: Εuro2day.gr |
Το βάρος του χρέους
Το κρίσιμο σημείο δεν είναι μόνο ότι οι αποδόσεις ανεβαίνουν, αλλά ότι ανεβαίνουν πάνω σε ιστορικά υψηλά επίπεδα δημόσιου χρέους, τα οποία πρέπει να αναχρηματοδοτούνται συνεχώς. Το χρέος των ΗΠΑ έφτασε τα $40,2 τρισ. τον Αύγουστο του 2026 (περίπου 123% του ΑΕΠ), με το κόστος εξυπηρέτησής του να ξεπερνά πλέον το $1 τρισ. ετησίως — υψηλότερο και από τις αμυντικές δαπάνες της χώρας.
Η Ιαπωνία διατηρεί το υψηλότερο ποσοστό χρέους/ΑΕΠ στον ανεπτυγμένο κόσμο, γύρω στο 249%, ακριβώς τη στιγμή που η BoJ εγκαταλείπει την πολιτική μηδενικών επιτοκίων που κρατούσε το κόστος εξυπηρέτησης διαχειρίσιμο επί δεκαετίες.
Στην Ευρωζώνη, η Γαλλία προβλέπεται να φτάσει το 120,5% του ΑΕΠ έως το 2027 με έλλειμμα γύρω στο 5,2%, ενώ ακόμη και η Ελλάδα, παρά τη σταθερά πτωτική πορεία του χρέους της (από 164% το 2023 σε εκτίμηση ~141% το 2026), παραμένει εκτεθειμένη έμμεσα στο κόστος δανεισμού της Ευρωζώνης μέσω της ΕΚΤ.
Το σχήμα είναι κοινό σε όλες τις περιπτώσεις: όσο πιο ψηλά είναι το απόθεμα χρέους, τόσο μεγαλύτερη είναι η ευαισθησία του κρατικού προϋπολογισμού σε κάθε επιπλέον μονάδα βάσης απόδοσης — και το «φθηνό χρήμα» της δεκαετίας 2009-2021, που επέτρεπε σχεδόν απεριόριστη αναχρηματοδότηση με ελάχιστο κόστος, έχει πλέον τελειώσει.
Secular bull και bear markets
Πριν περάσουμε στην ανάλυση κάθε δείκτη, αξίζει να ξεκαθαρίσουμε τι εννοούμε με τους όρους secular bull και secular bear market, καθώς χρησιμοποιούνται συχνά χαλαρά. Ένα secular (μακροχρόνιο) bull ή bear market δεν είναι το ίδιο με έναν απλό ανοδικό ή πτωτικό κύκλο μερικών μηνών ή ακόμη και 1-2 ετών (αυτό ονομάζεται cyclical bull/bear, και εμφανίζεται ως μικρότερη διακύμανση μέσα σε ένα secular κύμα — βλέπε τις ενδιάμεσες cyclical bear φάσεις του 2018 και του 2020, 2022 στον Nasdaq παραπάνω).
Ένα secular market περιγράφει μια πολυετή, δομική τάση —συνήθως 9 έως 24 χρόνια— στην οποία η αγορά είτε ανεβαίνει επίμονα, με τις διορθώσεις να είναι σύντομες και ρηχές (secular bull), είτε κινείται πλάγια ή πτωτικά για μεγάλο διάστημα, με τις ανοδικές κινήσεις να είναι προσωρινές και να καταλήγουν χαμηλότερα (secular bear).
Οι μεταβάσεις από τη μία φάση στην άλλη συνήθως συνοδεύονται από θεμελιώδεις αλλαγές στο επίπεδο αποτίμησης (π.χ. δείκτης CAPE), στο κόστος χρήματος και στο μακροοικονομικό περιβάλλον — ακριβώς οι παράγοντες που εξετάζουμε σε αυτό το άρθρο.
Η πιο αυστηρή ιστορική τεκμηρίωση προέρχεται από μελέτες πάνω στον S&P 500 από το 1929 και μετά, με χρήση μεθοδολογιών χρονολόγησης όπως η μέθοδος Bry-Boschan, οι οποίες εντοπίζουν αντικειμενικά τα σημεία καμπής (turning points) μεταξύ των κύκλων:
Ιστορικοί κύκλοι Secular Bull & Bear στον S&P 500 (1929-2026)
Διάρκεια και χαρακτηρισμός φάσεων με βάση τη μεθοδολογία Bry-Boschan| Περίοδος (S&P 500) | Διάρκεια | Φάση |
|---|
| 1929-1942 | 13 έτη | Secular Bear |
| 1942-1966 | 24 έτη | Secular Bull |
| 1966-1982 | 16 έτη | Secular Bear |
| 1982-2000 | 18 έτη | Secular Bull |
| 2000-2009 | 9 έτη | Secular Bear |
| 2009-σήμερα (2026) | ~17 έτη | Secular Bull |
| ΠΗΓΕΣ: Μελέτες χρονολόγησης κύκλων Bry-Boschan, S&P Dow Jones Indices | ΕΠΕΞΕΡΓΑΣΙΑ: Εuro2day |
Σύμφωνα με αυτό το ιστορικό αρχείο, ο μέσος όρος διάρκειας ενός secular bull market είναι περίπου 19-20 χρόνια, ενώ ενός secular bear market περίπου 12-13 χρόνια — αν και υπάρχει σημαντική διασπορά γύρω από αυτούς τους μέσους όρους.
Μια συχνά αναφερόμενη εμπειρική «πρακτική» εκτίμηση μιλάει για ένα εύρος 16-18 ετών ανά φάση, ενώ πιο αυστηρές μελέτες με τη μεθοδολογία Bry-Boschan δίνουν διάμεσο (median) διάρκεια γύρω στα 10-13 χρόνια.
Το τρέχον secular bull market του S&P 500, που ξεκίνησε το 2009, βρίσκεται ήδη στο 17ο έτος του — άρα, με βάση αυτό το ιστορικό πλαίσιο, βρίσκεται σε σχετικά ώριμο στάδιο σε σύγκριση με τους περισσότερους προηγούμενους κύκλους, χωρίς αυτό βέβαια να σημαίνει ότι πρέπει να τελειώσει άμεσα — απλώς ότι η στατιστική «πιθανότητα ωρίμανσης» αυξάνεται όσο περνάει ο καιρός, ιδίως σε συνδυασμό με το επίπεδο αποτίμησης και το μακροοικονομικό περιβάλλον που περιγράψαμε παραπάνω.
Χρηματιστήριο: Η έκθεση στην ΕΚΤ
Ο Γενικός Δείκτης του Χρηματιστηρίου Αθηνών έχει ολοκληρώσει έναν πλήρη κύκλο: secular bull market 1987-2000 (κορύφωση στις 6.484 μονάδες το 1999), ακολουθούμενο από ένα βαθύ secular bear market 1999-2016, με πτώση πάνω από 90% στο χαμηλό της περιόδου.
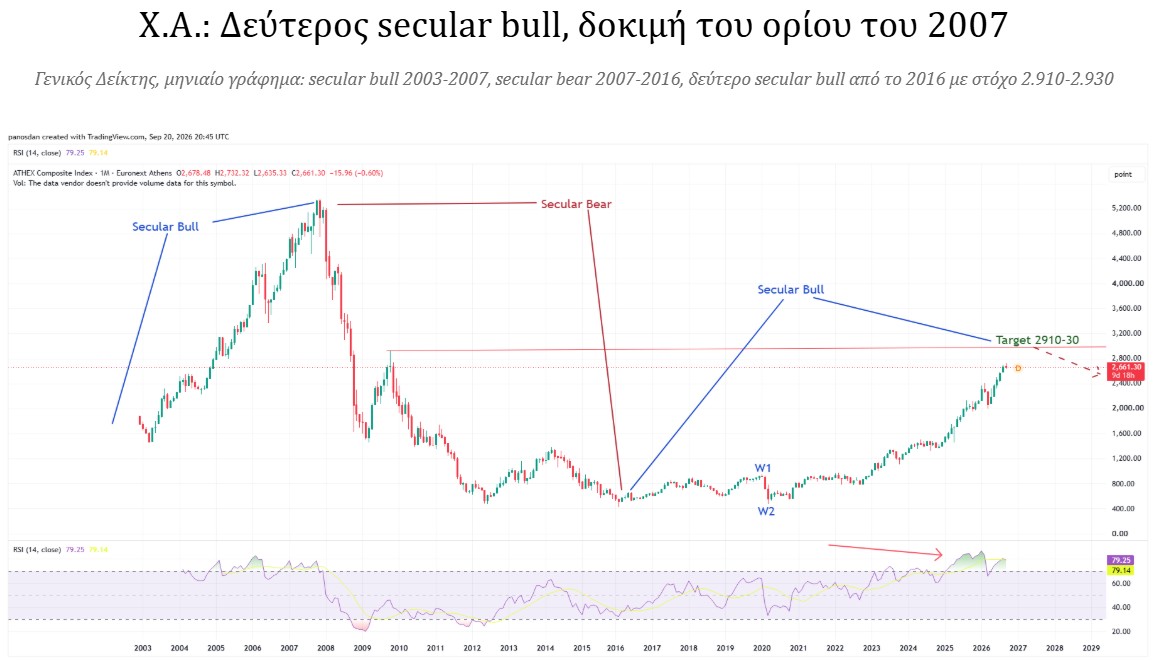
Από το 2016 βρισκόμαστε σε ένα δεύτερο secular bull market, με το κύμα 1 να ολοκληρώνεται γύρω στο 2020 και το κύμα 2 να αντιστοιχεί στη διόρθωση της πανδημίας. Η μετέπειτα ανοδική κίνηση έχει φέρει τον δείκτη στις 2.661,30 μονάδες σήμερα, με μηνιαίο RSI στο 79,25 — επίπεδο σαφώς υπεραγορασμένο σε μηνιαία βάση, κάτι που συμβαίνει σπάνια.
Ο τεχνικός στόχος τοποθετείται στη ζώνη 2.910-2.930, που συμπίπτει σχεδόν ακριβώς με το επίπεδο από το οποίο ξεκίνησε η μεγάλη πτώση του 2007-2009 — δηλαδή ο δείκτης πλησιάζει μια ζώνη αντίστασης 19 ετών.
Σε επίπεδο μακροοικονομίας, η Ελλάδα διατηρεί ρυθμό ανάπτυξης γύρω στο 1,9%-2,1% για την περίοδο 2026-2028, υψηλότερο από τον μέσο όρο της Ευρωζώνης, με το χρέος σε πτωτική πορεία — στοιχεία που στηρίζουν το αφήγημα, αλλά που συνυπάρχουν με το γεγονός ότι η ελληνική αγορά παραμένει εκτεθειμένη στην πολιτική επιτοκίων της ΕΚΤ και σε ένα λιγότερο γενναιόδωρο πλαίσιο ευρωπαϊκής χρηματοδότησης μετά το 2026.
Nasdaq: Πέμπτο κύμα
Ο Nasdaq Composite βρίσκεται σε ένα από τα μεγαλύτερα secular bull markets της ιστορίας, που ξεκίνησε από το χαμηλό του 2009 μετά το secular bear market 2000-2009 (η κατάρρευση των dot-com και η Παγκόσμια Χρηματοπιστωτική Κρίση). Μέσα σε αυτό το ανοδικό κύμα έχουν παρεμβληθεί 3 σημαντικές cyclical bear φάσεις — η διόρθωση του 2018, η bear market της πανδημίας και η bear market του 2022 λόγω επιθετικών αυξήσεων επιτοκίων της Fed — χωρίς όμως να ανατραπεί η βασική ανοδική δομή.
Ο δείκτης διαπραγματεύεται σήμερα στις 26.522,55 μονάδες, με μηνιαίο RSI στο 69,76, ισχυρό αλλά όχι ακόμη σε ακραία υπεραγορασμένα επίπεδα. Ο τεχνικός στόχος πέμπτου κύματος τοποθετείται στις 31.720 μονάδες.
Το ερώτημα είναι αν η αγορά θα προλάβει να «τρέξει» προς αυτόν τον στόχο πριν το υψηλότερο κόστος χρήματος (Fed στο 3,75%-4,00%, με ακόμη μία αύξηση να αναμένεται) αρχίσει να συμπιέζει ουσιωδώς τους πολλαπλασιαστές αποτίμησης των εταιριών τεχνολογίας που κυριαρχούν στον δείκτη — ιδιαίτερα όσων έχουν χρηματοδοτήσει τις τεράστιες επενδύσεις τους σε υποδομές AI με φθηνό δανεισμό της προηγούμενης δεκαετίας.
DAX: Σημάδια κόπωσης
Ο γερμανικός DAX ακολουθεί παρόμοια πενταπλή δομή Elliott από το 2009: κύμα 1 (2009-2011), κύμα 2 (διόρθωση 2011-2012), μια σειρά από cyclical bear markets ενδιάμεσα (2015-2016, 2018, η κατάρρευση της πανδημίας το 2020), κύμα 3 (η ισχυρή ανοδική κίνηση 2011-2022) και ένα εκτεταμένο κύμα 5 σε εξέλιξη μέχρι σήμερα.
Ο δείκτης διαπραγματεύεται στις 25.304,06 μονάδες, μετά από πρόσφατη πτώση 3,63% (-954,05 μονάδες), με μηνιαίο RSI στο 63,61 (από μηνιαίο υψηλό 72,07) — μια πρώτη ένδειξη απώλειας δυναμικής στην κορυφή του πέμπτου κύματος. Σε αντίθεση με τον Nasdaq, το τεχνικό σενάριο εδώ προβάλλει ενδεχόμενη υποχώρηση προς τη ζώνη των ~22.400 μονάδων μετά την ολοκλήρωση του κύματος 5.
Το μακροοικονομικό σκηνικό της Γερμανίας ενισχύει αυτή την επιφυλακτικότητα: οι αποδόσεις των γερμανικών ομολόγων βρίσκονται σε 15ετή υψηλά, η γερμανική βιομηχανία παραμένει εκτεθειμένη σε υψηλό ενεργειακό κόστος, και η ΕΚΤ έχει περάσει σε φάση αυξήσεων του κόστους χρήματος ακριβώς τη στιγμή που η γερμανική οικονομία εμφανίζει ήδη σημάδια κόπωσης.
Nikkei 225: Αλλαγή εποχής
Ο Nikkei 225 προσφέρει το πιο ακραίο ιστορικό παράδειγμα: ένα secular bull market 1974-1989 που κατέληξε στη διάσημη «φούσκα ακινήτων» της ιαπωνικής οικονομίας (κύμα 1), ακολουθούμενο από ένα από τα μεγαλύτερα secular bear markets στη σύγχρονη χρηματοοικονομική ιστορία — τις «χαμένες δεκαετίες» 1990-2009 (κύμα 2), όπου ο δείκτης έχασε πάνω από 80% της αξίας του.
Από το 2009 βρισκόμαστε σε ένα νέο secular bull market, με το κύμα 3 να ολοκληρώνεται γύρω στο 2024 και το κύμα 5 να βρίσκεται σε εξέλιξη μέχρι πρόσφατα ιστορικά υψηλά. Ο δείκτης διαπραγματεύεται σήμερα στις 65.018,95 μονάδες, με μηνιαίο RSI στο 67,20 (από υψηλό 72,44), και το τεχνικό σενάριο προβάλλει ενδεχόμενη διόρθωση μετά την κορύφωση αυτού του πέμπτου κύματος.
Το μακροοικονομικό φόντο εδώ είναι ίσως το πιο κρίσιμο από τους τέσσερις δείκτες: η BoJ εγκατέλειψε μέσα στο 2026 μια πολιτική σχεδόν μηδενικών επιτοκίων που κράτησε επί δεκαετίες, ανεβάζοντας το επιτόκιό της στο 1% (το υψηλότερο από το 1995) πάνω σε ένα κράτος με το υψηλότερο ποσοστό χρέους/ΑΕΠ στον ανεπτυγμένο κόσμο (~249%). Η ιαπωνική αγορά μετοχών ανέβαινε τα τελευταία χρόνια εν μέρει επειδή το γιεν ήταν αδύναμο και το κόστος χρήματος μηδενικό· και οι δύο αυτές συνθήκες αλλάζουν ταυτόχρονα τώρα.
Το κοινό νήμα
Το ενδιαφέρον στοιχείο δεν είναι απλώς ότι και οι τέσσερις δείκτες βρίσκονται σε ώριμο στάδιο ενός secular bull market ή πέμπτου κύματος Elliott — είναι ότι αυτό συμβαίνει την ίδια ακριβώς χρονική στιγμή που, για πρώτη φορά μετά την Παγκόσμια Χρηματοπιστωτική Κρίση, οι τρεις μεγαλύτερες κεντρικές τράπεζες του κόσμου (Fed, ΕΚΤ, BoJ) κινούνται ταυτόχρονα προς σύσφιξη της νομισματικής πολιτικής τους αντί για χαλάρωση.
Οι αγορές μετοχών που αναλύθηκαν παραπάνω χτίστηκαν, σε μεγάλο βαθμό, πάνω σε μια υπόθεση φθηνού χρήματος και εύκολης αναχρηματοδότησης χρέους -κρατικού και εταιρικού- που ίσχυε σχεδόν αδιάλειπτα από το 2009 έως το 2021. Αυτή η υπόθεση δεν ισχύει πλέον.
Το ερώτημα που τίθεται τεχνικά για κάθε δείκτη -αν δηλαδή θα ολοκληρωθεί πρώτα ο στόχος του πέμπτου κύματος πριν αντιδράσει η αγορά στο ακριβότερο χρήμα, ή αν η αντίδραση θα προηγηθεί- είναι στην ουσία το ίδιο ερώτημα διατυπωμένο με τεχνικούς όρους: πόσο αντέχει μια ανοδική δομή όταν το κόστος του κεφαλαίου που τη στήριξε αλλάζει κατεύθυνση.
Όρια της ανάλυσης
Η ανάλυση αυτή είναι αμιγώς τεχνική, βασισμένη στην καταμέτρηση κυμάτων Elliott πάνω σε μηνιαία γραφήματα, συμπληρωμένη με μακροοικονομικά στοιχεία για να δώσει πλαίσιο — δεν αποτελεί επενδυτική σύσταση. Η καταμέτρηση κυμάτων είναι εξ ορισμού υποκειμενική: διαφορετικοί αναλυτές μπορούν νόμιμα να καταλήξουν σε διαφορετική αρίθμηση πάνω στο ίδιο ακριβώς γράφημα, και οι στόχοι τιμών που αναφέρθηκαν (2.910-2.930 για τον ΓΔ, 31.720 για τον Nasdaq, ζώνη ~22.400 για τον DAX μετά την κορύφωση) είναι προβολές πιθανοτήτων, όχι βεβαιότητες.
Τα μακροοικονομικά στοιχεία (επιτόκια, αποδόσεις ομολόγων, πληθωρισμός, χρέος/ΑΕΠ) μεταβάλλονται συχνά και ενδέχεται να έχουν ήδη αλλάξει από τη στιγμή της συγγραφής· αντικατοπτρίζουν το επίπεδο του Σεπτεμβρίου 2026.
Τέλος, η ανάλυση δεν λαμβάνει υπόψη γεωπολιτικούς παράγοντες ή έκτακτα γεγονότα που θα μπορούσαν να ανατρέψουν τόσο την τεχνική όσο και τη μακροοικονομική εικόνα από τη μία μέρα στην άλλη.
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του Πρόεδρος ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.