Από τη μανία των τουλιπών στην Ολλανδία του 1637 μέχρι τον πυρετό των κρύπτο-νομισμάτων του 2021, η χρηματοπιστωτική ιστορία επαναλαμβάνει, με εντυπωσιακή συνέπεια, το ίδιο βασικό μοτίβο: μια παρατεταμένη απόκλιση των τιμών ενός περιουσιακού στοιχείου από τη θεμελιώδη αξία του, τροφοδοτούμενη από υπερβολικές προσδοκίες και κερδοσκοπία.
Η κατανόηση του πώς σχηματίζονται, εξελίσσονται και καταρρέουν οι φούσκες αγορών αποτελεί βασικό εργαλείο για κάθε επενδυτή που επιθυμεί να προστατεύσει το κεφάλαιό του από τους κύκλους ευφορίας και πανικού.
Το ερώτημα δεν είναι πλέον ακαδημαϊκό. Τον Ιούνιο του 2026, η Τράπεζα Διεθνών Διακανονισμών (BIS) προειδοποιεί ρητά ότι η έκρηξη επενδύσεων στην τεχνητή νοημοσύνη «θυμίζει» τις σιδηροδρόμους του 1840 και το dot-com του 2000, ενώ ο δείκτης Shiller CAPE βρίσκεται στο δεύτερο υψηλότερο επίπεδο σε 150 χρόνια καταγραφής.
Το παρόν άρθρο εξετάζει το μοντέλο Minsky, τα ιστορικά παραδείγματα, τη συμπεριφορική ψυχολογία πίσω από κάθε φούσκα — και, τέλος, με τα πιο πρόσφατα στοιχεία, αν η αγορά του 2026 βρίσκεται ήδη μέσα σε μια νέα φούσκα.
Το Μοντέλο Minsky
Ο οικονομολόγος Hyman Minsky περιέγραψε το 1992 ένα πλαίσιο πέντε φάσεων που εξηγεί με μεγάλη ακρίβεια τον κύκλο ζωής κάθε φούσκας.
- Displacement: ένα εξωτερικό σοκ — μια νέα τεχνολογία, μια ρυθμιστική αλλαγή ή μια γεωπολιτική εξέλιξη — που δημιουργεί νέες προσδοκίες κερδοφορίας.
- Boom: μια σταδιακή ανοδική κατάσταση όπου η συμμετοχή διευρύνεται.
- Euphoria: η κερδοσκοπία κυριαρχεί και οι αποτιμήσεις αποσυνδέονται πλήρως από τα θεμελιώδη μεγέθη.
- Profit Taking: οι πιο έμπειροι συμμετέχοντες αρχίζουν να ρευστοποιούν διακριτικά.
- Panic: μαζικές πωλήσεις και απότομη κατάρρευση των τιμών.
Το μοντέλο έχει ιδιαίτερη αξία ακριβώς γιατί δεν προβλέπει πότε θα γίνει η αναστροφή — μόνο ότι κάθε φάση σπέρνει το έδαφος για την επόμενη.
Ιστορικές φούσκες
Η σύγκριση δέκα από τις πιο γνωστές φούσκες της ιστορίας — από τις τουλίπες του 1637 έως τα κρύπτο-νομίσματα του 2021 — αποκαλύπτει εντυπωσιακές ομοιότητες στο μέγεθος τόσο της ανόδου όσο και της επακόλουθης κατάρρευσης. Το μέσο μέγεθος ανόδου στις μεγάλες ιστορικές φούσκες προσεγγίζει το +650%, με μέση επακόλουθη κατάρρευση περίπου -75%.
Η μέση διάρκεια μιας φούσκας, από την εκκίνηση έως το σκάσιμο, είναι περίπου τρία χρόνια, ενώ η πλήρης αποκατάσταση των τιμών απαιτεί κατά μέσο όρο 7 έως 10 χρόνια — μόλις το 45% περίπου των περιπτώσεων ανακτούν πλήρως το προηγούμενο υψηλό τους.
Οι μεγαλύτερες οικονομικές φούσκες της ιστορίας
Ιστορικά στοιχεία, προσεγγιστική πτώση από την κορυφή (%)
| Περίπτωση | Εποχή | Πτώση (%) |
|---|
| Τουλίπες | 1637 | >-90,0% |
| South Sea Company | 1720 | -85,0% |
| Mississippi Company | 1720 | -95,0% |
| Ράιχσμαρκ (Γερμανία) | 1923 | -100,0% |
| Χρηματιστηριακό Κραχ '29 (Dow Jones) | 1929 | -89,0% |
| Nikkei (Ιαπωνία) | 1989 | -80,0% |
| Dot-com (Nasdaq) | 2000 | -78,0% |
| Στεγαστική / Lehman (S&P 500) | 2008 | -57,0% |
| Κρύπτο (Bitcoin) | 2017-2018 | -84,0% |
| Κρύπτο (Bitcoin) | 2021-2022 | -77,0% |
|
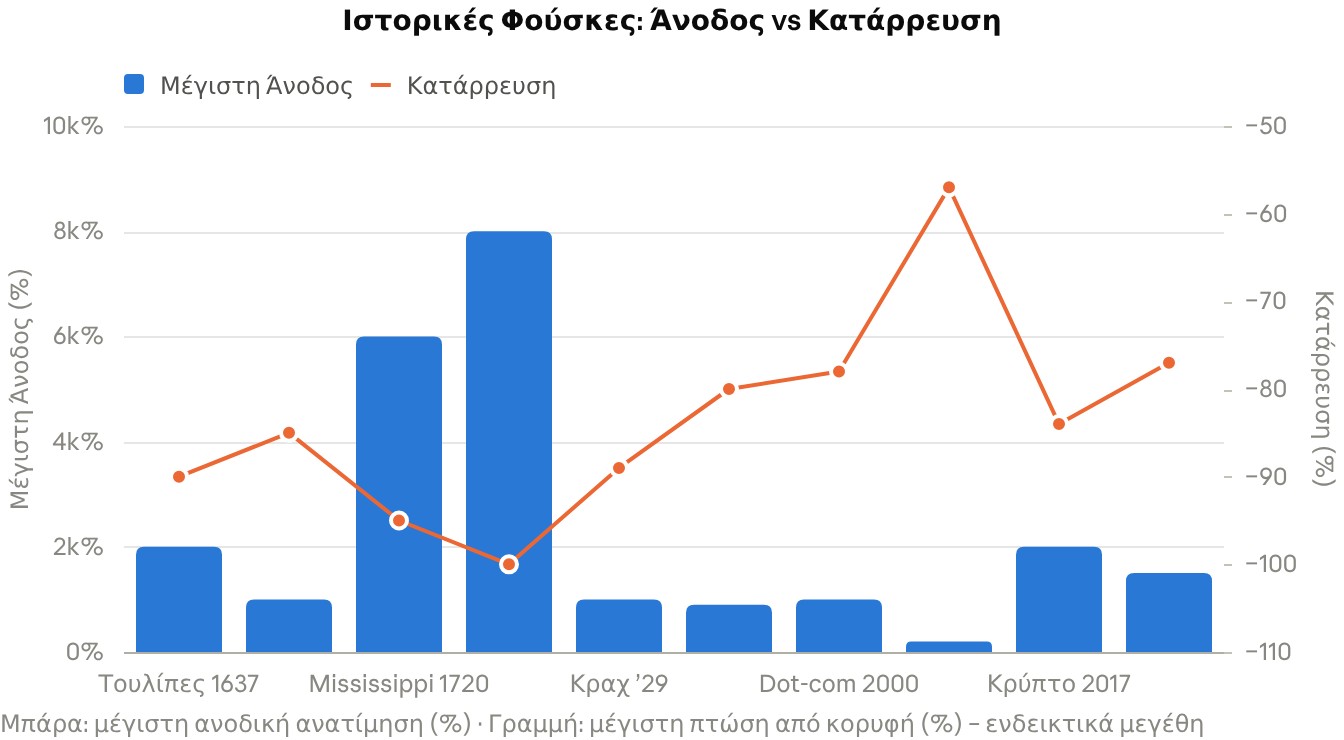
Σύγκριση μέγιστης ανοδικής ανατίμησης και κατάρρευσης σε 10 ιστορικές φούσκες
Πέρα από τις διαφορές εποχής και αγοράς, οι αριθμοί είναι εντυπωσιακά συνεπείς: όταν μια φούσκα σκάσει, το περιουσιακό στοιχείο συνήθως χάνει το μεγαλύτερο μέρος της αξίας του, όχι το 20-30%.
Προειδοποιητικά σήματα
Παρά τις διαφορές τους ως προς την εποχή και την αγορά, οι περισσότερες φούσκες μοιράζονται ένα κοινό «DNA». Τεχνολογική ή θεσμική καινοτομία εμφανίζεται σε περίπου 8 στις 10 περιπτώσεις, ενώ εποπτική χαλαρότητα καταγράφεται σε 9 στις 10. Η ταχεία πιστωτική επέκταση, με τη μόχλευση να αυξάνεται κατά μέσο όρο πάνω από 200%, και η μαζική είσοδος κερδοσκοπικών, μη έμπειρων επενδυτών — συχνά 3 έως 5 φορές πάνω από τα κανονικά επίπεδα συμμετοχής — αποτελούν σχεδόν πάντα μέρος της εικόνας.
Δέκα σήματα αξίζει να παρακολουθεί κάθε επενδυτής:
- Δείκτες αποτίμησης P/E πάνω από 30-35 φορές, ή Shiller CAPE πάνω από 30 (έναντι ιστορικού μέσου όρου περίπου 16).
- Ραγδαία πιστωτική επέκταση με νέα ιστορικά υψηλά στο margin debt.
- Ρητορική «νέας εποχής» που υποστηρίζει ότι οι παραδοσιακοί δείκτες δεν ισχύουν πια.
- Απότομη είσοδος μεγάλου αριθμού ερασιτεχνών επενδυτών.
- Μανία εγγραφών IPO για εταιρείες χωρίς κέρδη.
- Προειδοποιήσεις από εποπτικούς φορείς όπως το ΔΝΤ ή η BIS.
- Υπερβολικά αποτιμημένη αγορά ακινήτων.
- Αναστροφή της καμπύλης αποδόσεων ταυτόχρονα με υπεραγορασμένη αγορά μετοχών.
- Το κλασικό αίσθημα FOMO — τον φόβο ότι «αν δεν αγοράσεις τώρα, θα χάσεις τη μεγάλη ευκαιρία».
- Αφηγήσεις «αυτή τη φορά είναι διαφορετικά», που υποτίθενται ότι οι παλιοί κανόνες δεν ισχύουν πια.
Συμπεριφορική Χρηματοοικονομική
Η επιστήμη της συμπεριφορικής χρηματοοικονομικής εξηγεί γιατί, παρά τα διδάγματα της ιστορίας, οι επενδυτές συνεχίζουν να πέφτουν στην ίδια παγίδα.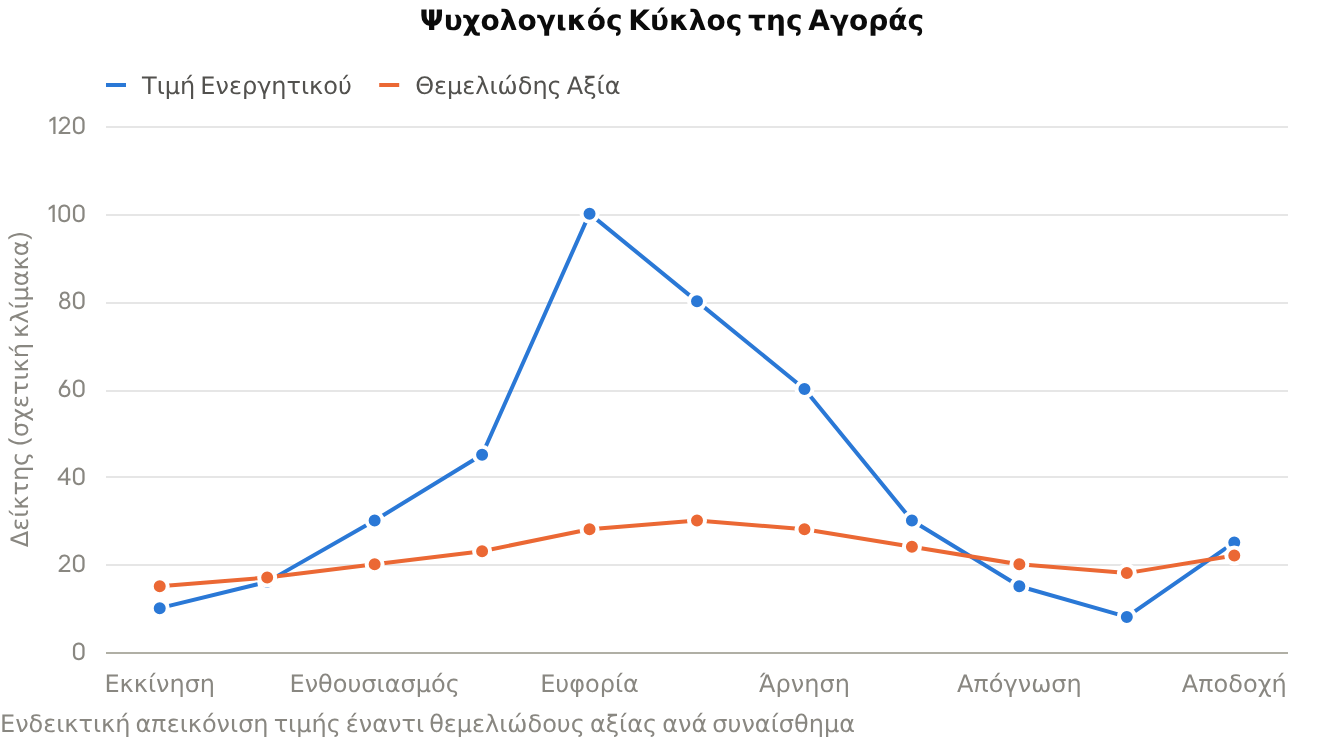
Αγελαία συμπεριφορά (herding bias): η λογική «αν αγοράζουν όλοι, ας αγοράσω κι εγώ» αναστέλλει την κριτική σκέψη — χαρακτηριστικό ότι περίπου το 80% των εταιρειών που εισήχθησαν στο χρηματιστήριο 1999-2000 ήταν ζημιογόνες.
Υπερβολική αισιοδοξία (overconfidence): οδηγεί τους επενδυτές να πιστεύουν ότι κατανοούν την αγορά καλύτερα απ' ό,τι πραγματικά συμβαίνει, όπως έδειξε η πεποίθηση «η Ιαπωνία δεν μπορεί να πέσει» πριν από την κατάρρευση του Nikkei το 1989.
Anchoring: κρατά τους επενδυτές προσκολλημένους σε παλαιότερα επίπεδα τιμών ακόμη κι όταν τα θεμελιώδη μεγέθη έχουν αλλάξει ριζικά.
Προκατάληψη επιβεβαίωσης (confirmation bias): ωθεί τους να αναζητούν μόνο πληροφορίες που επιβεβαιώνουν τις ήδη διαμορφωμένες πεποιθήσεις τους.
FOMO: οδηγεί σε αγορές ακριβώς στην κορυφή, ενώ η αφήγηση «αυτή τη φορά είναι διαφορετικά» πείθει ότι ο κύκλος δεν θα επαναληφθεί.
Αναδρομική προκατάληψη (hindsight bias): το «το ήξερα ότι θα έπεφτε» δεν προσφέρει καμία πρακτική αξία πριν από την κρίση και συχνά εμποδίζει την ουσιαστική μάθηση.
H «φούσκα» της τεχνητής νοημοσύνης
Δεν χρειάζεται αναδρομική ματιά για να δει κανείς ότι το παρόν πλαίσιο ταιριάζει σε σημαντικό βαθμό με τη σημερινή συγκυρία: ο Shiller CAPE του S&P 500 έφτασε το 40,6 τον Σεπτέμβριο του 2026 -το δεύτερο υψηλότερο επίπεδο σε 150 χρόνια καταγραφής, μόλις 3,6 μονάδες κάτω από το ιστορικό ρεκόρ του 2000 (44,2) και πολύ πάνω από το 1929 (~30) ή το 2007 (~27). Ιστορικά, κάθε φορά που ο δείκτης ξεπέρασε αποφασιστικά το 30, είναι προάγγελος διόρθωσης -όχι άμεσης- τουλάχιστον 20% και άνω.
Στο ίδιο διάστημα, το margin debt -τα δανεικά με ενέχυρο μετοχές που χρησιμοποιούν οι επενδυτές για μόχλευση- έφτασε νέο ιστορικό ρεκόρ $1,45 τρισ. τον Αύγουστο 2026, αυξημένο κατά 37,2% σε ετήσια βάση. Αναλυτές δείχνουν ότι σε όλες τις προηγούμενες μεγάλες κορυφές -2000, 2007, 2021- το margin debt είχε κορυφώσει λίγους μήνες πριν από το χρηματιστήριο.
Η Τράπεζα Διεθνών Διακανονισμών (BIS) έθεσε το θέμα στο επίκεντρο της ετήσιας έκθεσής της (29/6/2026), σημειώνοντας ότι οι πέντε μεγαλύτεροι πάροχοι υπολογιστικής ισχύος αναμένεται να ξοδέψουν πάνω από $1 τρισ. σε κεφαλαιακές δαπάνες σχετικά με AI το 2025-2026, και παρομοίαζει το φαινόμενο με προηγούμενες «τεχνολογικές» φούσκες, όπως τους σιδηροδρόμους της δεκαετίας του 1840 και το dot-com του 2000.
Ιδιαίτερη ανησυχία προκαλεί το λεγόμενο «circular financing»: οι μεγάλοι πάροχοι υπολογιστικής ισχύος επενδύουν σε εταιρείες AI, οι οποίες με τη σειρά τους δεσμεύονται σε πολυετείς συμβάσεις αγοράς υπολογιστικής ισχύος από τους ίδιους παρόχους -ένα πλέγμα αλληλο-τροφοδότησης που, αν σπάσει, κινδυνεύει να μεταδοθεί σε ολόκληρη την εφοδιαστική αλυσίδα και να προκαλέσει, κατά τη διατύπωση της ΤΔ, «εκτεταμένη πίστωση» (credit crunch) σε περίπτωση αναστροφής.
Επιμέρους αναλυτές επισημαίνουν ότι ορισμένες μετοχές του κλάδου AI διαπραγματεύονται με δείκτες price-to-sales άνω από 30 -ιστορικά συνδεδεμένο με φούσκες- ενώ η Federal Reserve έχει αναφέρει τις επενδύσεις σε κέντρα δεδομένων AI ως μία από τις πηγές πληθωριστικής πίεσης.
Ο ίδιος παραλληλισμός με το dot-com έχει ενδιαφέρον: και τότε οι υποκείμενες τεχνολογίες (ιντερνετ) ήταν πραγματικά μετασχηματιστικές, αλλά πέρασαν χρόνια για να «ωριμάσουν» οι επιχειρήσεις που τις αξιοποιούσαν οικονομικά — η αξία του internet ήταν πραγματική, αλλά οι αποτιμήσεις του 2000 δεν ήταν.
Αυτό δεν σημαίνει ότι η AI είναι «φούσκα» με την έννοια πως δεν θα αλλάξει τον κόσμο -σημαίνει ότι, οπως και στο internet, οι τρέχουσες αποτιμήσεις μπορεί να αποσυνδεθούν προσωρινά από τη θεμελιώδη αξία που, τελικά, θα δημιουργήσει.
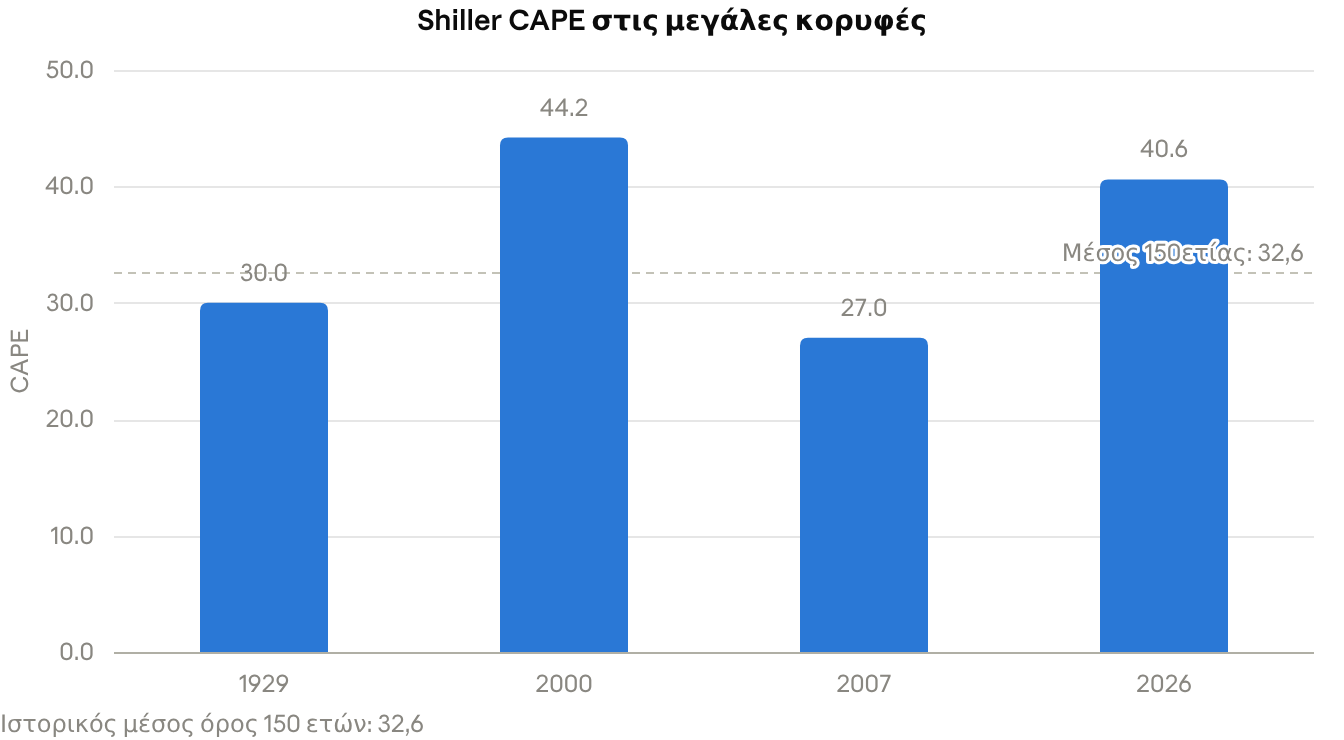
ΠΗΓΕΣ: Gurufocus, Chamberlin Financial (Σεπτέμβριος 2026)
Από τη φούσκα στην κρίση
Το σκάσιμο μιας φούσκας ακολουθεί συνήθως μια αναγνωρίσιμη αλυσίδα γεγονότων. Ένας καταλύτης — η χρεοκοπία μιας εταιρείας, μια ρυθμιστική παρέμβαση ή ένα απρόοπτο γεγονός, όπως η πτώση της Lehman Brothers το 2008 ή η κατάρρευση του Terra/Luna το 2022 — πυροδοτεί μια αντιστροφή της ρευστότητας: τα margin calls αναγκάζουν σε πωλήσεις, οι οποίες τροφοδοτούν νέες πωλήσεις σε έναν αυτοτροφοδούμενο βρόχο.
Ακολουθεί μεταδοτικότητα προς άλλες αγορές μέσω διασυνδεδεμένων ισολογισμών, ETF και παραγώγων, ενώ οι τράπεζες περιορίζουν τον δανεισμό τους, πλήττοντας την πραγματική οικονομία. Στο τελικό στάδιο, οι κεντρικές τράπεζες και οι κυβερνήσεις παρεμβαίνουν μέσω ποσοτικής χαλάρωσης, μειώσεων επιτοκίων ή δημοσιονομικών μέτρων στήριξης — παρέμβαση που, ιστορικά, έρχεται σχεδόν πάντα με καθυστέρηση.
Η ίδια λογική ισχύει και για το «circular financing» της AI που προαναφέρθηκε: όσο πιο διασυνδεδεμένα είναι τα στοιχεία ισολογισμού που στηρίζουν μια ανόδο, τόσο πιο γρήγορα και πιο εκτεταμένη μπορεί να είναι η αντίστροφή όταν έρθει η ώρα.
Επενδυτικά διδάγματα
- Αξιολογήστε πάντα τη θεμελιώδη αξία ενός περιουσιακού στοιχείου — η τιμή και η αξία δεν ταυτίζονται.
- Να είστε επιφυλακτικοί όταν η πλειονότητα της αγοράς είναι υπερβολικά αισιόδοξη — δείκτες όπως το CAPE στο 40,6 δεν είναι χρήσιμο timing εργαλείο, αλλά είναι όρος επιφυλακτικότητας.
- Αναγνωρίστε τα δικά σας συναισθηματικά bias, ιδίως τον FOMO και την υπερβολική αυτοπεποίθηση.
- Η διαφοροποίηση μεταξύ κλάδων και κατηγοριών περιουσιακών στοιχείων μειώνει, αλλά δεν εξαλείφει, τον κίνδυνο — όταν όλες οι «μεγάλες» μετοχές είναι συνδεδεμένες με κοινούς πελάτες και circular deals, η διαφοροποίηση αδυναμεί.
- Η αγελαία συμπεριφορά είναι συχνά ισχυρότερη από τη λογική ανάλυση στις κορυφές της αγοράς.
- Η διαχείριση θέσης και τα όρια ζημιάς (stop-loss) προστατεύουν το κεφάλαιο σε περιόδους αναστροφής.
- Ο χρόνος εισόδου σε μια φούσκα σπάνια είναι το μεγαλύτερο λάθος — η καθυστερημένη έξοδος είναι.
- Η ιστορία των αγορών επαναλαμβάνεται με αξιοσημείωτη συνέπεια: η γνώση των φουσκών του παρελθόντος — και η παρακολούθηση δεικτών όπως το CAPE και το margin debt — είναι το καλύτερο εργαλείο πρόληψης.
«Κάθε εκφραστής κερδοσκοπικής πλάνης στην ιστορία υποστήριξε πως οι κανόνες έχουν αλλάξει· η ιστορία, όμως, αποδεικνύει σχεδόν πάντα το αντίθετο» — παράφραση της γνωστής θέσης του οικονομικού ιστορικού Charles P. Kindleberger, «Manias, Panics and Crashes».
Οι φούσκες αγορών δεν είναι απλώς ιστορικές ανωμαλίες· είναι επαναλαμβανόμενο χαρακτηριστικό της ανθρώπινης συλλογικής ψυχολογίας μπροστά στην απληστία και τον φόβο. Η αναγνώριση των προειδοποιητικών σημάτων δεν εγγυάται ότι ένας επενδυτής θα αποφύγει κάθε κρίση, αλλά αυξάνουν σημαντικά τις πιθανότητες να διατηρήσει την ψυχραιμία και το κεφάλαιό του, όποτε κι αν εμφανιστεί η επόμενη φούσκα.
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του Πρόεδρος ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.
Oι απόψεις που διατυπώνονται σε ενυπόγραφο άρθρο γνώμης ανήκουν στον συγγραφέα και δεν αντιπροσωπεύουν αναγκαστικά, μερικώς ή στο σύνολο, απόψεις του Euro2day.gr.