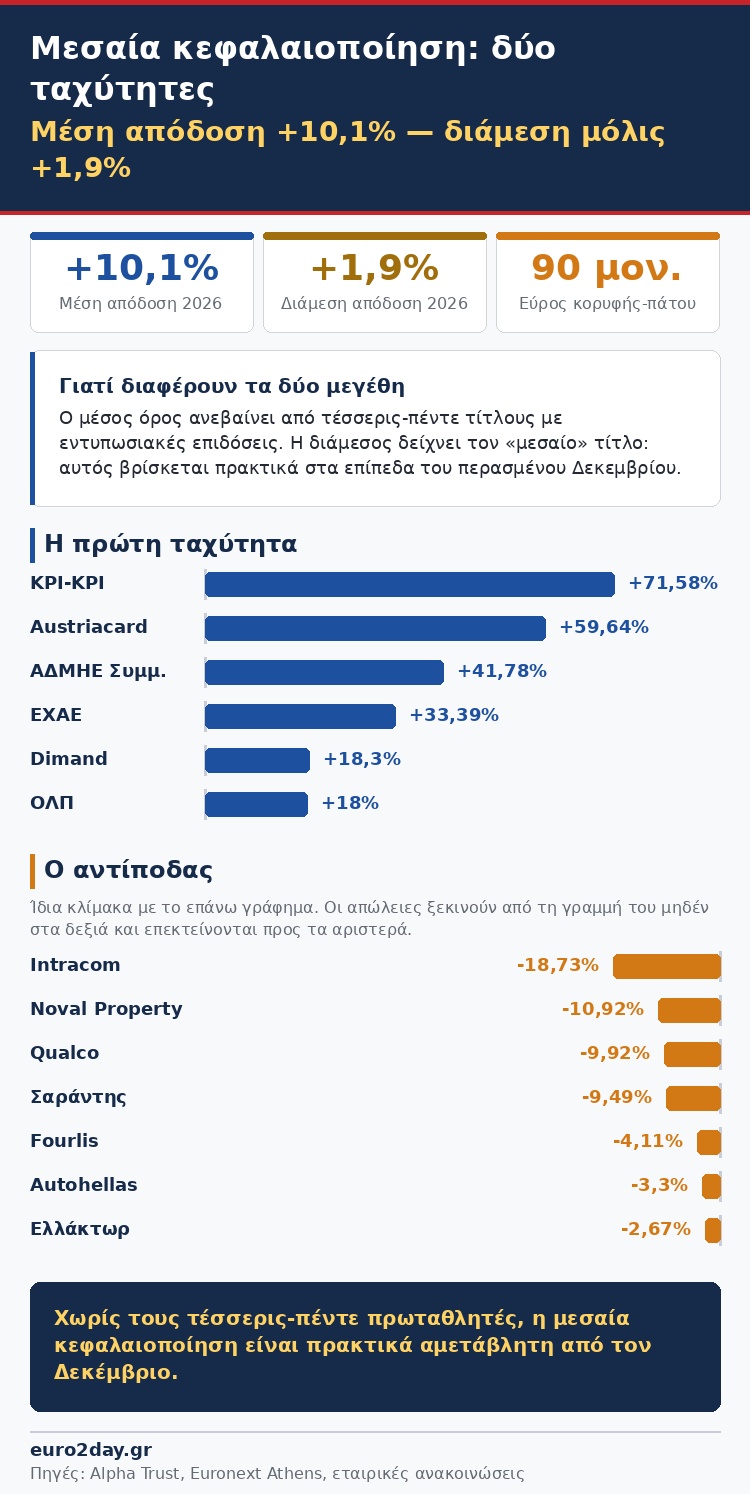
Η μεσαία κεφαλαιοποίηση του Χρηματιστηρίου Αθηνών δεν κινείται ενιαία. Τα στοιχεία της Alpha Trust δείχνουν μέση απόδοση +10,1% φέτος αλλά η διάμεση απόδοση περιορίζεται στο +1,9%.
Η απόσταση ανάμεσα στα δύο μεγέθη λέει όλη την ιστορία: ο δείκτης στηρίζεται σε τέσσερις-πέντε τίτλους με εντυπωσιακές επιδόσεις, ενώ ο «μέσος» μεσαίος τίτλος βρίσκεται πρακτικά στα επίπεδα του περασμένου Δεκεμβρίου. Το εύρος είναι τεράστιο: από το +71,6% της ΚΡΙ-ΚΡΙ έως το -18,7% της Intracom Holdings.
Η εικόνα αυτή διαμορφώνεται σε μια χρονιά-ορόσημο για την ελληνική αγορά η οποία από τη Δευτέρα θα ανήκει στις ανεπτυγμένες αγορές, μετά την αναβάθμιση από τους οίκους FTSE Russell και Stoxx
Η πρώτη ταχύτητα
Στην κορυφή βρίσκεται η ΚΡΙ-ΚΡΙ με +71,58% και τιμή στα 32,45 ευρώ. Ο τίτλος τελεί υπό διαπραγμάτευση ελάχιστα χαμηλότερα από το υψηλό 52 εβδομάδων.
Το ράλι δεν είναι νέο: η μετοχή έγραφε διαδοχικά ιστορικά υψηλά ήδη από τον Μάιο (26 ευρώ) και τον Ιούνιο (30,3 ευρώ), με την άνοδο να αγγίζει το +60% μέσα στο πρώτο εξάμηνο και να πετυχαίνει ιστορικό ρεκόρ την Τετάρτη. Τον Ιούλιο η Eurobank Equities ανέβασε την τιμή-στόχο στα 33 ευρώ, ενώ η κεφαλαιοποίηση της σερραϊκής γαλακτοβιομηχανίας πέρασε το 1 δισ. ευρώ.
Ακολουθεί η Austriacard Holdings με +59,64%. Στα 9,77 ευρώ, η μετοχή βρίσκεται σε επίπεδα που πρακτικά έπιασε από το Μάιο, οπότε η ιαπωνική Dai Nippon Printing (DNP) ανακοίνωσε προαιρετική δημόσια πρόταση για το 100% των μετοχών, έναντι 10,00 ευρώ ανά μετοχή τοις μετρητοίς. Ο τίτλος οδεύει προς την έξοδο από το Χρηματιστήριο
Τρίτος στη σειρά ο ΑΔΜΗΕ Συμμετοχών με +41,78%, στα 4,44 ευρώ, 9,4% κάτω από το υψηλό του.
Η χρονιά σημαδεύτηκε από την αύξηση μετοχικού κεφαλαίου των 530 εκατ. ευρώ, η οποία ολοκληρώθηκε τον Ιούνιο με τιμή διάθεσης 4,05 ευρώ ανά μετοχή. Καθοριστική ήταν και η οριστικοποίηση του νέου ρυθμιστικού πλαισίου 2026-2029, που προσφέρει προβλεψιμότητα στον επενδυτικό σχεδιασμό. Η Piraeus Securities δίνει τιμή-στόχο 4,52 ευρώ με σύσταση Outperform, εκτιμώντας συνολικές επιστροφές προς τους μετόχους ~200 εκατ. ευρώ την περίοδο 2026-2029 και μέση ετήσια αύξηση μερίσματος 10% έως το 2034. Το υψηλό P/E των 24,77 φορών αποτυπώνει ακριβώς αυτή την προεξόφληση της μελλοντικής κερδοφορίας.
Τέταρτη η Euronext Athens (ΕΧΑΕ) με +33,39%. Ο τίτλος βρίσκεται σε νέο υψηλό μετά το εντυπωσιακό +11,74% που έκανε την Παρασκευή, ημέρα rebalancing. Η μετοχή είναι ο πιο άμεσος δικαιούχος της έκρηξης δραστηριότητας στην ελληνική αγορά.
Νέο ρεκόρ και για τη μετοχή του ΟΛΠ: με +18% και τιμή 49 ευρώ. Διψήφια άνοδο καταγράφει επίσης η Dimand (+18,30%), με τη μετοχή μόλις 1,1% κάτω από την κορυφή της.
Για τον ΟΛΠ, η διαδρομή του 2026 ήταν αρχικά αρνητική: το α' τρίμηνο τα έσοδα υποχώρησαν λόγω των γεωπολιτικών εντάσεων στη Μέση Ανατολή και της αναδιάταξης των εμπορικών ροών στα εμπορευματοκιβώτια. Η ανάκαμψη ξεκίνησε στα τέλη Ιουνίου, με τη μετοχή να καλύπτει τις απώλειες.
Στον αντίποδα, η Intracom Holdings υποχωρεί 18,73% από την αρχή του έτους. Στα 2,79 ευρώ βρίσκεται 26,6% κάτω από το υψηλό 12μήνου και μόλις 3% πάνω από το χαμηλό του — η δεύτερη μεγαλύτερη απόκλιση από κορυφή στον δείκτη.
Απώλειες καταγράφουν επίσης η Noval Property (-10,92%), η Qualco (-9,92%), ο Σαράντης (-9,49%), η Fourlis (-4,11%), η Autohellas (-3,30%) και ο Ελλάκτωρ (-2,67%).
Η Autohellas με κλείσιμο στα 10,50 ευρώ ή 5,58% χαμηλότερα την Παρασκευή κινείται σε χαμηλό 12μηνου και βρίσκεται 21,3% κάτω από την κορυφή των 13,34 ευρώ -η μεγαλύτερη απόκλιση από υψηλό μετά τον Ελλάκτωρα.
Η πίεση έχει σαφή θεμελιώδη βάση. Στο α' εξάμηνο 2026 ο κύκλος εργασιών παρέμεινε ουσιαστικά στάσιμος στα 501 εκατ. ευρώ (-0,3%) και το EBITDA ενισχύθηκε 2,6% στα 129,7 εκατ., όμως τα καθαρά κέρδη υποχώρησαν 12,3% στα 28,5 εκατ. ευρώ.
Στην περίπτωση της Σαράντης η πίεση εκδηλώθηκε μετά την ανακοίνωση αποτελεσμάτων εξαμήνου. Οι πωλήσεις αυξήθηκαν οριακά κατά 1,3% στα 308,3 εκατ. ευρώ, αλλά τα καθαρά κέρδη υποχώρησαν 7,9% στα 26,9 εκατ. ευρώ και τα κέρδη ανά μετοχή στα 0,42 ευρώ από 0,46 ευρώ. Το περιθώριο καθαρών κερδών συρρικνώθηκε στο 8,7% από 9,6%.
Σε χαμηλό 52 εβδομάδων και ο τίτλος της Fourlis που εμφάνισε καθαρές ζημιές 1,7 εκατ. ευρώ στο εξάμηνο. Η διοίκηση επιβεβαίωσε το guidance για πωλήσεις ~645 εκατ. ευρώ (+8,6%) και EBIT 15-17 εκατ. ευρώ, διευκρινίζοντας ωστόσο ότι η εκτίμηση περιλαμβάνει μη-επαναλαμβανόμενες δαπάνες μετασχηματισμού και αναδιοργάνωσης ύψους 10,7 εκατ. ευρώ.
Οι αποτιμήσεις
Η διάμεση αποτίμηση του δείκτη διαμορφώνεται σε 14,3 φορές τα κέρδη και 1,94 φορές τη λογιστική αξία. Πίσω όμως από τους μέσους όρους κρύβονται ακραίες αποκλίσεις.
Τα υψηλότερα P/E ανήκουν σε Ideal Holdings (43,23), ΚΡΙ-ΚΡΙ (31,60), ΑΔΜΗΕ Συμμετοχών (24,77) και Austriacard (24,23). Δεν είναι τυχαίο ότι οι τρεις τελευταίες είναι και οι τρεις κορυφαίες αποδόσεις της χρονιάς: η άνοδος των τιμών έχει τραβήξει μαζί της και τους πολλαπλασιαστές. Η ΚΡΙ-ΚΡΙ, ειδικότερα, συνδυάζει P/E 31,60 με P/BV 7,28 — μακράν το υψηλότερο του δείκτη και σχεδόν τετραπλάσιο της διαμέσου.
Στην περίπτωση του Ideal Holdings, το P/E των 16 φορών, σύμφωνα με τη Factset, συνοδεύεται από P/BV μόλις 1,13. Τα λειτουργικά μεγέθη κινούνται ανοδικά: στο α' εξάμηνο 2026 οι πωλήσεις αυξήθηκαν 27% στα 274,6 εκατ. ευρώ, και τα συγκρίσιμα κέρδη προ φόρων κατά 18%. Κομβικές εξελίξεις της χρονιάς ήταν η εισαγωγή των Attica Πολυκαταστημάτων στην Euronext Athens, καθώς και η μετέπειτα επένδυση 118,8 εκατ. ευρώ για την απόκτηση του 25% της Kymora Limited από την Oak Hill Advisors. Στο εξάμηνο πραγματοποιήθηκε επίσης συνολική επιστροφή κεφαλαίου 0,85 ευρώ ανά μετοχή.