Σταθερή επιχειρησιακή δυναμική αλλά οριακή κάμψη στην κερδοφορία από τα υψηλά του β' τριμήνου προβλέπει η JP Morgan για τις ελληνικές τράπεζες.
Η αμερικανική τράπεζα δημοσίευσε την προεπισκόπηση αποτελεσμάτων γ' τριμήνου 2026. Οι αναλυτές Mehmet Sevim και Anna Zaslavskaya επικαιροποίησαν τα μοντέλα τους μετά από επαφές με τις διοικήσεις. Οι τιμές-στόχοι μένουν αμετάβλητες και αφορούν τον Δεκέμβριο του 2028:
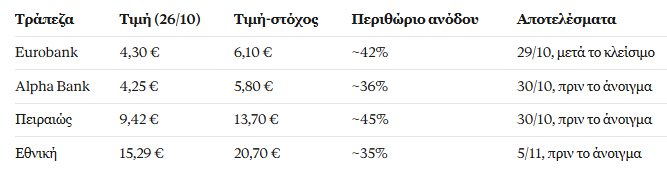
Το κοινό μοτίβο του τριμήνου είναι συγκεκριμένο. Τα καθαρά έσοδα από τόκους αυξάνονται 3% έως 5% σε τριμηνιαία βάση, χάρη στην πιστωτική επέκταση με χορηγήσεις περίπου +1% στο τρίμηνο. Αντίθετα, προμήθειες και έσοδα από trading υποχωρούν από την υψηλή βάση του β' τριμήνου. Παράλληλα, το κόστος κινδύνου ανεβαίνει ελαφρά στις περισσότερες τράπεζες.
Eurobank: Κέρδη 419 εκατ.
Για τη Eurobank, η JP Morgan εκτιμά καθαρά κέρδη 419 εκατ. ευρώ, μειωμένα κατά 2% σε τριμηνιαία βάση. Σε δημοσιευμένη βάση τα κέρδη αυξάνονται 1%, στα 409 εκατ., με απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) 16,8% από 17,2%.
- Καθαρά έσοδα από τόκους: +3%, με χορηγήσεις +1% στο τρίμηνο και +8% σε ετήσια βάση. Το καθαρό επιτοκιακό περιθώριο υποχωρεί 3 μονάδες βάσης, στο 2,46%.
- Προμήθειες: +3%.
- Λειτουργικά έξοδα: +1%, με τον δείκτη κόστους/εσόδων σταθερό στο 35,7%.
- Κόστος κινδύνου: 54 μ.β. από 51 μ.β.
- Έκτακτα: Έξοδα αναδιάρθρωσης 10 εκατ. ευρώ.
- CET1: 15,3%.
Για το 2026, ο οίκος αναβαθμίζει την εκτίμηση για τα προσαρμοσμένα κέρδη κατά 2%, στο 1,62 δισ. ευρώ. Κατά την JP Morgan, η Eurobank θα εμφανίσει την υψηλότερη «κανονικοποιημένη» απόδοση στον κλάδο, άνω του 17% το 2028. Η μετοχή κερδίζει 26% από την αρχή του έτους. Διαπραγματεύεται με 7,9 φορές τα κέρδη του 2028 και 1,3 φορές τα ενσώματα ίδια κεφάλαια.
Αlpha Bank: Η δωρεά «βαραίνει» το τρίμηνο, στο επίκεντρο η Ημέρα Επενδυτών
Για την Alpha Bank, η JP Morgan προβλέπει καθαρά κέρδη 257 εκατ. ευρώ, μειωμένα 4% σε τριμηνιαία βάση. Στο αποτέλεσμα επιβαρύνει η ετήσια δωρεά 25 εκατ. ευρώ για την ανακαίνιση σχολείων, την οποία οι περισσότερες ανταγωνίστριες θα καταγράψουν στο δ' τρίμηνο. Η δημοσιευμένη απόδοση RoTE εκτιμάται στο 9,8% και η προσαρμοσμένη στο 11,4%.
- Καθαρά έσοδα από τόκους: +3%, με περιθώριο σταθερό στο 2,17%.
- Προμήθειες: Υποχωρούν 17%, στα 155 εκατ. Το β' τρίμηνο είχε ενισχυθεί από το μέρισμα της Prodea. Σε υποκείμενη βάση, οι προμήθειες αυξάνονται 6%.
- Trading και λοιπά έσοδα: Ανακάμπτουν στα 23 εκατ. από 4 εκατ.
- Δείκτης κόστους/εσόδων: Βελτιώνεται στο 38%.
- Κόστος κινδύνου: Ανεβαίνει στις 44 μ.β. από 39 μ.β.
- Δείκτης NPE: Υποχωρεί στο 3,4%.
- CET1: Σταθερός στο 14%.
Η μετοχή κερδίζει 19% από την αρχή του έτους και διαπραγματεύεται με 8 φορές τα κέρδη του 2028 και 1 φορά τα ενσώματα ίδια κεφάλαια, τη χαμηλότερη αποτίμηση του κλάδου. Βασικό καταλύτη αποτελεί η Ημέρα Επενδυτών της 5ης Νοεμβρίου. Εκεί αναμένεται σαφήνεια για τη στρατηγική και τους στόχους, καθώς και για τα οφέλη από τη συνεργασία με τη UniCredit. Ο οίκος βλέπει την απόδοση της Alpha κοντά στο 13,5% το 2028.
Πειραιώς: Ενίσχυση προβλέψεων και μικρή ζημιά από trading
Για την Πειραιώς, οι εκτιμήσεις κάνουν λόγο για καθαρά κέρδη 313 εκατ. ευρώ, μειωμένα 7% σε τριμηνιαία βάση. Σε δημοσιευμένη βάση τα κέρδη φτάνουν τα 315 εκατ., με RoTE 15,2% από 16,7%.
- Καθαρά έσοδα από τόκους: +5%, στα 533 εκατ. Το περιθώριο ανεβαίνει στο 2,32%.
- Έσοδα από υπηρεσίες: Υποχωρούν 14%, στα 216 εκατ.
- Trading: Ζημιά 5 εκατ. λόγω της μεταβλητότητας στις ομολογιακές αγορές.
- Λειτουργικά έξοδα: -3% από την υψηλή βάση του β' τριμήνου, λόγω των μεταβλητών αμοιβών. Ο δείκτης κόστους/εσόδων ανεβαίνει στο 32%.
- Κόστος κινδύνου: 65 μ.β. από 57 μ.β. Η τράπεζα θωρακίζει προληπτικά τον ισολογισμό της, σε συμφωνία με την αναθεωρημένη καθοδήγηση.
- CET1: 12,9%.
Για το σύνολο του 2026 η εκτίμηση για τα προσαρμοσμένα κέρδη μειώνεται 3%, στο 1,27 δισ. ευρώ. Αιτία είναι τα χαμηλότερα έσοδα από trading και οι υψηλότερες προβλέψεις. Η Πειραιώς είναι η μετοχή με τις υψηλότερες επιδόσεις φέτος, με άνοδο 39%. Ωστόσο, παραμένει η φθηνότερη με όρους P/E, στις 7,6 φορές τα κέρδη του 2028. Κλειδί για την επενδυτική ιστορία θεωρείται η Εθνική Ασφαλιστική, της οποίας η συνεισφορά στο α' εξάμηνο κινείται πάνω από τον στόχο του έτους.
Εθνική: Σταθερά κέρδη και πλεονάζον κεφάλαιο ~1 δισ.
Για την Εθνική Τράπεζα, η JP Morgan αναμένει καθαρά κέρδη 308 εκατ. ευρώ, πρακτικά αμετάβλητα σε τριμηνιαία βάση. Σε δημοσιευμένη βάση τα κέρδη αυξάνονται 4%, λόγω μικρότερης επίδρασης έκτακτων στοιχείων. Η απόδοση RoTE εκτιμάται στο 13,4% από 13,9%.
- Καθαρά έσοδα από τόκους: +4%, στα 577 εκατ. Το περιθώριο ανεβαίνει 5 μ.β., στο 2,73%.
- Χορηγήσεις: +1% στο τρίμηνο και +12% σε ετήσια βάση, ο ταχύτερος ρυθμός στον κλάδο.
- Προμήθειες: Υποχωρούν 6%, λόγω της υψηλής βάσης του β' τριμήνου από τα δάνεια του Ταμείου Ανάκαμψης και την έντονη δραστηριότητα στις κεφαλαιαγορές.
- Trading: 12 εκατ. από 18 εκατ.
- Λειτουργικά έξοδα: +4%, με τον δείκτη κόστους/εσόδων στο 37,1%.
- Κόστος κινδύνου: 37 μ.β.
- Δείκτης NPE: 2,3%.
- CET1: 17,2%, ο υψηλότερος του κλάδου.
Ο οίκος επισημαίνει ότι η διοίκηση έχει αφήσει να εννοηθεί μικρή υπέρβαση του στόχου για αύξηση προμηθειών «μεσαίου μονοψήφιου ποσοστού» το 2026. Η συναίνεση της αγοράς τοποθετεί την αύξηση στο 9%. Για το 2026 η εκτίμηση για τα προσαρμοσμένα κέρδη μειώνεται 3%, στο 1,28 δισ. ευρώ, κυρίως λόγω χαμηλότερων εσόδων από trading.
Κατά την JP Morgan, η Εθνική διαπραγματεύεται με premium έναντι του κλάδου. Λειτουργεί όμως με πλεονάζον κεφάλαιο περίπου 1 δισ. ευρώ, που αφήνει περιθώριο για υψηλότερες διανομές. Η αξιοποίηση αυτού του κεφαλαίου θα μπορούσε να οδηγήσει στο επόμενο κύμα ανατίμησης της μετοχής. Στους κινδύνους, ο οίκος περιλαμβάνει την πιθανή πώληση του εναπομείναντος 8,39% του ΤΧΣ. Η μετοχή κερδίζει 18% από την αρχή του έτους, με P/E 8,4 φορές για το 2028.