Η Ελλάδα καταλαμβάνει την 5η θέση από το τέλος στην ΕΕ με κριτήριο τον καθαρό μισθό που εισπράττει ένας εργαζόμενος πλήρους απασχόλησης σύμφωνα με το Bratu Capital. Ο σχετικός πίνακας παρατίθεται πιο κάτω.Όταν το κόστος του εργοδότη είναι 100.000 ευρώ, ο Βέλγος εργαζόμενος εμφανίζεται στη τελευταία θέση να εισπράττει 35.835 ευρώ και ακολουθούν ο Ιταλός με 36.648 ευρώ, ο Γάλλος με 38.932 ευρώ και ο Σλοβένος με 39.626 ευρώ. Ο Έλληνας εργαζόμενος εισπράττει καθαρό μισθό 39.946 ευρώ, καταλαμβάνοντας την 5η θέση από το τέλος.
Στον αντίποδα, οι εργαζόμενοι στη γειτονική μας Βουλγαρία με 68.554 ευρώ, στην Ελβετία, στη Μάλτα, στη Κύπρο με 55.062 ευρώ και στη Βρετανία εισπράττουν αναλογικά πολύ περισσότερα.
Φυσικά, η θέση του Έλληνα εργαζόμενου επιβαρύνεται ακόμη περισσότερο αν ληφθεί υπόψη ότι ο μέσος ετήσιος δηλωμένος μισθός του είναι χαμηλότερος σε σύγκριση με εκείνο των υπολοίπων συναδέλφων του. Όπως χαμηλότερη είναι επίσης η παραγωγικότητά του.
Σύμφωνα με τα επικαιροποιημένα στοιχεία της Eurostat για τον μέσο ετήσιο προσαρμοσμένο μισθό πλήρους απασχόλησης, η Ελλάδα καταλαμβάνει την προτελευταία 26η θέση ανάμεσα στις 27 χώρες της ΕΕ με 18.800 ευρώ. Η χώρα μας ξεπερνά μόνο την Βουλγαρία που έχει 16.200 ευρώ.
Όμως, βρίσκεται στην 19η θέση στον ΟΟΣΑ στους φόρους εργασίας.
Υπενθυμίζεται ότι η διαφορά μεταξύ του συνολικού ποσού που δαπανά ένας εργοδότης για έναν εργαζόμενο και του καθαρού ποσού που εισπράττει ο τελευταίος αποκαλείται φορολογική σφήνα (tax wedge).
Η διαφορά οφείλεται σε τρεις παράγοντες. Στο επιπλέον ποσό που πληρώνει ο εργοδότης στα ασφαλιστικά ταμεία πάνω από τον μικτό μισθό του εργαζομένου (εργοδοτικές εισφορές), στο ποσό που πληρώνει ο εργαζόμενος για την ασφάλισή του και το οποίο αφαιρείται από την κοινωνική του ασφάλιση (ασφαλιστική εισφορά εργαζόμενου) και στο φόρο εισοδήματος που πληρώνει ο εργαζόμενος.
Ο φόρος εισοδήματος παρακρατείται στη πηγή με βάση την φορολογική κλίμακα η οποία δεν είναι τιμαριθμοποιημένη στην Ελλάδα.
Με βάση τα δεδομένα του 2026, για μια κοινή επιχείρηση του ιδιωτικού τομέα, οι εργοδοτικές εισφορές ανέρχονται σε 21,79% πάνω από τον μικτό μισθό και οι εισφορές του εργαζομένου οι οποίες αφαιρούνται από τον μικτό μισθό σε 13,37%. Το συνολικό ποσοστό των εισφορών ξεπερνά το 35%. Αν και μειωμένο σε σχέση με το παρελθόν, η επιβάρυνση παραμένει μεγάλη.
Δεν είναι δύσκολο να κατανοήσει κάποιος τι ακριβώς συμβαίνει αν φέρουμε ως παράδειγμα ένα εργαζόμενο ο οποίος αμείβεται με τον κατώτατο μικτό μισθό των 920 ευρώ τον μήνα από τον περασμένο Απρίλιο και είναι άγαμος χωρίς παιδιά.
Ο εργοδότης θα πληρώσει συνολικά 1.120, 47 ευρώ, δηλ. τον μικτό μισθό και την εργοδοτική εισφορά του 21,79%. Ο εργαζόμενος θα έχει ασφαλιστικές κρατήσεις ΕΦΚΑ 13,37% ή 123 ευρώ συν τον φόρο εισοδήματος που είναι ίσος με 16 ευρώ. Επομένως, θα λάβει στη τσέπη 781 ευρώ τον μήνα.
Η διαφορά του συνολικού κόστους για τον εργοδότη από τον καθαρό μισθό στη τσέπη είναι περίπου 340 ευρώ τον μήνα και είναι η επενδυτική σφήνα. Στη πραγματικότητα, το μηνιαίο κόστος του εργοδότη στον ιδιωτικό τομέα είναι ακόμη μεγαλύτερο γιατί καταβάλλει 14 μισθούς τον χρόνο. Για την ακρίβεια, το μηνιαίο κόστος του εργοδότη ανεβαίνει λίγο πάνω από τις 1307,21 ευρώ.
Προφανώς, μια σημαντική μείωση της φορολογικής σφήνας δεν μπορεί να γίνει από την μια μέρα στην άλλη. Χωρίς να παραγνωρίζονται οι μειώσεις σε κρατήσεις και φόρους που έχουν γίνει, ο δρόμος προς μια μικρότερη φορολογική σφήνα μοιάζει μακρύς και εφικτός.
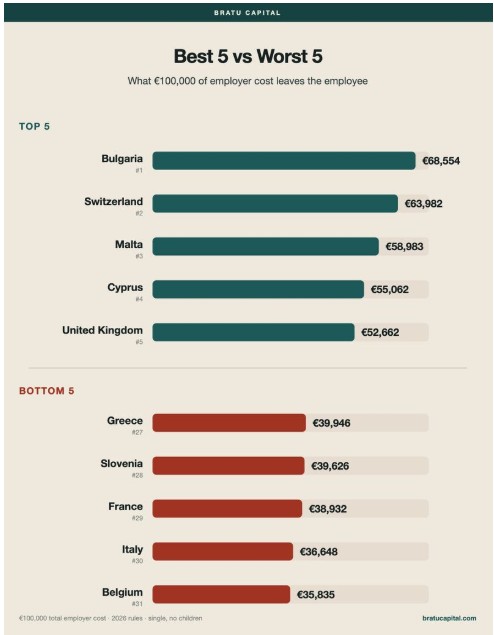
ΠΗΓΗ: BRATU CAPITAL
Oι απόψεις που διατυπώνονται σε ενυπόγραφο άρθρο γνώμης ανήκουν στον συγγραφέα και δεν αντιπροσωπεύουν αναγκαστικά, μερικώς ή στο σύνολο, απόψεις του Euro2day.gr.