ΑΓΟΡΕΣ: Για τη Γαλλία ως πρώτο «φαβορί» μιας νέας κρίσης ομολόγων γίνεται ήδη πολλή συζήτηση. Το γράφημα όμως που ακολουθεί μας βοηθά να δούμε και τους επόμενους στη λίστα, που είναι και πάλι από την Ευρώπη. Την Ιταλία και τη Βρετανία.
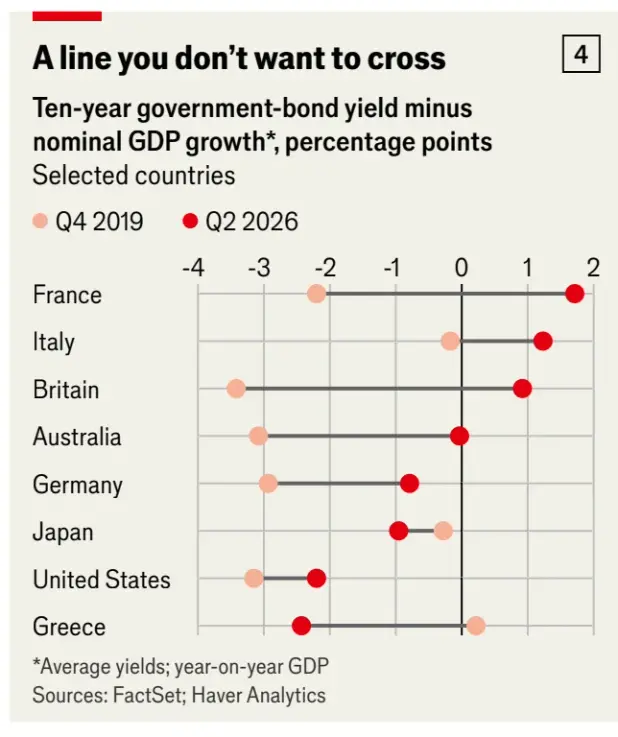
Σημειώστε τώρα ότι οι τιμές του γραφήματος αποτυπώνουν το δεύτερο τρίμηνο του 2026. Εκτοτε, ο νέος δανεισμός έχει γίνει αισθητά ακριβότερος. Στις τελευταίες διαθέσιμες τιμές, της Παρασκευής 9 Οκτωβρίου, το γαλλικό δεκαετές βρισκόταν περίπου στο 4,85%, το ιταλικό στο 4,57% και το βρετανικό στο 5,44%.
Tι κάνει αυτός ο δείκτης; Αφαιρεί την ετήσια αύξηση του ονομαστικού ΑΕΠ από την απόδοση του δεκαετούς. Στο ονομαστικό ΑΕΠ περιλαμβάνεται και η επίδραση των ανατιμήσεων λόγω πληθωρισμού.
Δεξιά του μηδενός, λοιπόν, όπου και βρίσκονται αυτές οι τρεις χώρες, το κόστος του κρατικού δανεισμού ξεπερνά τον ρυθμό αύξησης της οικονομίας.
Η λογική του είναι απλή. Όταν το μέσο επιτόκιο του χρέους ξεπερνά την αύξηση του ονομαστικού ΑΕΠ, χρειάζονται πρωτογενή πλεονάσματα -έσοδα πάνω από τις δαπάνες πριν από τους τόκους- για να εξουδετερωθεί αυτή η επιβάρυνση.
Όσο μεγαλύτερο το χρέος, τόσο δυσκολότερη γίνεται η… άσκηση.
Ο βασικός αστερίσκος που πρέπει να βάλουμε στο γράφημα είναι ότι τα στοιχεία για την τρέχουσα απόδοση του 10ετούς ομολόγου, δεν ισοδυναμούν με το μέσο επιτόκιο ολόκληρου του χρέους.
Στα συμβατικά ομόλογα σταθερού επιτοκίου, η επιβάρυνση περνά σταδιακά, όταν αυτά αναχρηματοδοτούνται. Το γράφημα δείχνει λοιπόν την τάση και όχι σιγουριά ότι θα ξεσπάσει κρίση.
ΟΜΟΛΟΓΑ: Στην περίπτωση της Βρετανίας υπάρχει και μια πρόσθετη παγίδα. Περίπου το ένα τέταρτο του χρέους της στις αγορές έχει αυτόματη τιμαριθμική προσαρμογή. Οπότε, ο πληθωρισμός φουσκώνει ταυτόχρονα το ονομαστικό ΑΕΠ και κατά μεγάλο μέρος τις υποχρεώσεις του Δημοσίου, χωρίς να απαιτείται νέα έκδοση ομολόγου
Από την άλλη, η Ελλάδα βρίσκεται στην ευνοϊκότερη πλευρά του γραφήματος, παρότι και το δικό μας δεκαετές έχει ανέβει στο 4,40%.
Η χώρα μας έχει πρόσθετες άμυνες, διότι μεγάλο μέρος του χρέους είναι σε επίσημους ευρωπαϊκούς πιστωτές, με ευνοϊκούς όρους και πολύ μακρές διάρκειες, (άρα μικρότερες ανάγκες αναχρηματοδότησης) ενώ η οικονομία λειτουργεί με πρωτογενή πλεονάσματα.
Έτσι, η άνοδος των αποδόσεων επηρεάζει πολύ λιγότερο το συνολικό κόστος εξυπηρέτησής του.
Αυτό όμως δεν εξασφαλίζει ότι μια διεθνής αναταραχή θα μας προσπεράσει, διότι στις αγορές τα προβλήματα των άλλων έχουν την κακή συνήθεια να… εξαπλώνονται, ενώ η άνοδος των επιτοκίων στα κρατικά ομόλογα επηρεάζει αρνητικά και το κόστος χρηματοδότησης του ιδιωτικού τομέα.
Είναι πάντως εντυπωσιακό ότι το 2019, όπως φαίνεται και στο γράφημα, σε δύσκολη θέση ήταν μόνο Ελλάδα και Ιταλία (αλλά χωρίς η δεύτερη να περνά τη γραμμή) ενώ τώρα έχουμε τρεις χώρες της γηραιάς ηπείρου, βαθιά πέρα από την κόκκινη γραμμή. Εξαιρετικά ευδιάκριτο και το... χάλι της κάποτε μεγάλης Βρετανίας σε σχέση με μόλις επτά χρόνια πριν!
Ενα καλό στραβοπάτημα από τον νέο πρωθυπουργό των Εργατικών και μπορεί να εξελιχθεί σε πρώτο φαβορί, μη έχοντας και τις τεράστιες πλάτες της ΕΚΤ και του ευρώ πίσω της
ΥΓ: Οι ΗΠΑ με μεγαλύτερο έλλειμμα και χρέος, «σκοράρουν» καλύτερα από Γαλλία, Βρετανία και Ιταλία, επειδή η αμερικανική οικονομία μεγαλώνει ονομαστικά πάνω από 6%. Οι τρεις Ευρωπαίοι μεγαλώνουν πιο αργά απ' όσο τους κοστίζει ο δανεισμός. Επιπλέον, μετράει πολύ, παρότι δεν αφορά το γράφημα, ότι η Ουάσιγκτον τυπώνει το παγκόσμιο αποθεματικό νόμισμα.
ΚΡΟΥΓΚΜΑΝ: Ο διάσημος νομπελίστας οικονομολόγος έγραψε πρόσφατα άρθρο υποστηρίζοντας ότι η Γαλλία μπορεί να είναι «πολύ μεγάλη για να σωθεί». Κατά την ταπεινή μας άποψη κάνει λάθος διότι αφήνει τις ιδεολογικές του πεποιθήσεις να επηρεάσουν την κρίση και το ρεαλισμό του.
Ακόμη και με πρόεδρο Λε Πεν η Γαλλία έχει τόσο κεντρική θέση στο ευρωπαϊκό οικοδόμημα και το ευρώ, που η πτώση της θα μπορούσε να το καταστρέψει.
Το «whatever it takes» λοιπόν, θα υπάρχει αν χρειαστεί και για τη Γαλλία, όσο κι αν κοστίσει, με «τύπωμα χρήματος» από την EKT.
Σε αντάλλαγμα φυσικά με κάποιο πρόγραμμα λιτότητας. Ισως και με έμφαση στις συντάξεις. Οι διαπραγματεύσεις τότε θα είναι σίγουρα σκληρές. Οπως θα ήταν κι αν ο Γιώργος Παπανδρέου δεν είχε σκύψει με τη μία το κεφάλι, όταν ακόμη οι ευρωπαϊκές τράπεζες ήταν «τίγκα» στα ελληνικά ομόλογα.
ΕΛΑΣ: Στα πολιτικά… τρίποντα του κόμματός ποντάρει ο Αλέξης Τσίπρας με την ένταξη στην ΕΛΑΣ του πρώην αρχηγού της Εθνικής ομάδας μπάσκετ, Άγγελου Κορωνιού.
Ο κορυφαίος σκόρερ, γέννημα θρέμμα δυτικής Αττικής (βιολογικά και μπασκετικά), προσχώρησε χθες στο κόμμα με τον κ. Τσίπρα να δηλώνει ότι «η ομάδα μας μεγαλώνει» και «αποκτήσαμε και σουτέρ που σπάνια αστοχεί» για να προσθέσει με νόημα: «Με τον αρχηγό του Περιστερίου και της Εθνικής, πρώτο σκόρερ στην ιστορία της πρώτης κατηγορίας, πάμε να τους βάλουμε στα καλάθια».
Ποιους; Του πολιτικούς αντιπάλους και τους… ανταγωνιστές, όπως αποκαλεί το ΠΑΣΟΚ, το οποίο διαχωρίζει σαφώς από τη ΝΔ ρίχνοντας γέφυρες στους πρώην «πράσινους» ψηφοφόρους.
Η συνέχεια θα δοθεί στο πολιτικό παρκέ…
ΕΛΑΣ II: Οπως έχει ενημερώσει η στήλη, η αναπληρώτρια εκπρόσωπος της ΕΛΑΣ Άννα Παπαδοπούλου αντέδρασε έντονα στην προσωπική επίθεση που δέχθηκε από τον πρώην βουλευτή του ΠΑΣΟΚ, Δημήτρη Κωνσταντόπουλο στη διάρκεια τηλεοπτικής αντιπαράθεσης.
Κατά την ίδια, πέραν από λέξεις όπως «σκουπίδι» που εκτόξευσε ο πρώην βουλευτής, κινήθηκε απειλητικά εναντίον της, ενώ τον συγκράτησε ο επίσης συμμετέχων στο πάνελ, βουλευτής της ΝΔ, Λευτέρης Κτιστάκης.
Κι εκεί που κάποιοι έδειχναν να αμφιβάλλουν για την ορθότητα των καταγγελιών της κ. Παπαδοπούλου επικαλούμενοι την μετέπειτα «σιωπή» του κ. Κτιστάκη, εκείνος …μίλησε. Και όχι μόνο την επιβεβαίωσε, αλλά αποδοκίμασε κάποιες υπέρ Κωνσταντόπουλου δηλώσεις στελεχών του ΠΑΣΟΚ, λέγοντας «θλίβομαι για αυτές τις ανακοινώσεις και σταματώ εδώ».
Έτσι κι αλλιώς η συνέχεια θα δοθεί στα δικαστήρια, αφού πρώτη η κ. Παπαδοπούλου και στη συνέχεια ο κ. Κωνσταντόπουλος κινήθηκαν νομικά.
ΠΑΣΟΚ: Στη Χαριλάου Τρικούπη πάντως όχι μόνο δεν κατεβάζουν τους τόνους απέναντι στον κ. Τσίπρα αλλά ανεβάζουν… επικίνδυνα τα ντεσιμπέλ.
Τη νέα αφορμή την πήραν από άρθρο του Θανάση Καρτερού (συνεργάτη του κ. Τσίπρα) που είχε όχι απλώς πολιτική κριτική στον Νίκο Ανδρουλάκη για την επιθετική στάση του απέναντι στην ΕΛΑΣ, αλλά τη συνόδευσε με προσωπικούς χαρακτηρισμούς, όπως «τελικά ο Ανδρουλάκης είναι βλάκας;».
Και τι δεν τους… έσυρε το γραφείο τύπου του ΠΑΣΟΚ, αφού ξεκινάει με τη φράση «Ο κ. Τσίπρας υπαγορεύει και ο κ. Καρτερός, ο άλλοτε λογογράφος του, εκτελεί με τη γραφίδα του», για να καταλήξει: «Κύριε Τσίπρα, αν θέλετε να χτυπήσετε τον Νίκο Ανδρουλάκη κάντε το μόνος σας, μην κρύβεστε πίσω από τους προπαγανδιστές σας. Είναι κρίμα να βάζετε ανθρώπους σας να παπαγαλίζουν κατά του Νίκου Ανδρουλάκη τα ίδια επιχειρήματα και την ίδια φρασεολογία που χρησιμοποιεί ο Άδωνις Γεωργιάδης».
ΤΡΑΠΕΖΕΣ: Στις 30 Ιουνίου οι τέσσερις συστημικές τράπεζες κατείχαν επενδυτικό χαρτοφυλάκιο (σ.σ. κυρίως θέσεις σε κρατικά και εταιρικά ομόλογα) αθροιστικής αξίας 93,2 δισ. ευρώ (Eurobank 28,5 δισ., ΕΤΕ 24,3 δισ., Πειραιώς 21,3 δισ. και Alpha 19,1 δισ.).
Εξ αυτών τα 78,3 δισ. ευρώ ήταν ταξινομημένα σε αποσβέσιμο κόστος. Αυτό σημαίνει ότι οι αυξομειώσεις αξίας δεν επηρεάζουν αποτελέσματα ή και απευθείας καθαρή θέση.
Τα υπόλοιπα 14,9 δισ. ευρώ ήταν σε συντριπτικό βαθμό ταξινομημένα σε λογαριασμούς που αποτιμώνται σε εύλογη αξία μέσω καθαρής θέσης.
Η Πειραιώς, μάλιστα, διατηρούσε μηδενική θέση στο χαρτοφυλάκιο χρεογράφων, τα οποία αποτιμώνται σε εύλογη αξία μέσω αποτελεσμάτων, ενώ η Alpha μια θέση της τάξης των 220 εκατ. ευρώ. Η επίπτωση επομένως στα αποτελέσματα από την άνοδο των αποδόσεων θα είναι μικρή.
ΕΛΛΗΝΙΚΟΣ ΧΡΥΣΟΣ: Αλλαγή διευθύνοντος συμβούλου διενεργήθηκε στην εταιρεία, με τον Frank Per Niklas να παίρνει τη θέση του κ. Smith Louw.
Τα υπόλοιπα εκτελεστικά και μη εκτελεστικά μέλη Δ.Σ παρέμειναν ίδια, με τον κ. Χρ. Μπαλάσκα να διατηρεί θέση μη εκτελεστικού προέδρου
PROJECT VORIA: Δεύτερο ομολογιακό δάνειο, ύψους 134 εκατ. ευρώ, από τις Εθνική Τράπεζα, Alpha Βank και Eurobank θα λάβει η North Star, για τη χρηματοδότηση του σκέλους ανάπτυξης εγκαταστάσεων καζίνο (gaming σκέλος επένδυσης), στο νέο συγκρότημα, το οποίο θα ανεγερθεί στο Μαρούσι.
Τον περασμένο Μάιο, υπογράφηκε σύμβαση με τις ίδιες τράπεζες, για το πρώτο ομολογιακό, ύψους 103,3 εκατ. ευρώ, το οποίο σχετίζεται με το non gaming σκέλος της επένδυσης (σ.σ. κατασκευή ξενοδοχείου, θεάτρου, Spa, χώρων εστίασης και αναψυχής καθώς και Parking).
Συνολικά, η επένδυση ανέρχεται σε 380 εκατ. ευρώ, με τους μετόχους να βάζουν 111,3 εκατ. ευρώ, μέσω ισόποσης αύξησης κεφαλαίου, η οποία έχει ήδη διενεργηθεί. Ταυτόχρονα, η εταιρεία εξόφλησε, τον περασμένο Ιούλιο, το αντάλλαγμα των 30 εκατ. ευρώ, που προέβλεπε το προεδρικό διάταγμα του 2023, για τη μετεγκατάσταση του καζίνο.
Οι τράπεζες, μαζί με το ΤΑΑ, χρηματοδοτούν το υπόλοιπο 60% της επένδυσης.
BYLOT: Στην τελική ευθεία έχει εισέλθει η διαδικασία απόκτησης από την Bally’s Intralot (BYLOT) της Evoke. Υπενθυμίζεται ότι η εξαγορά θα διενεργηθεί κατά ένα μέρος με χαρτιά (σ.σ. έκδοση νέων μετοχών, που θα δοθούν ως αντάλλαγμα στο 59,55% των μετόχων της Evoke, οι οποίοι αποδέχθηκαν τη συμφωνία) και κατά το υπόλοιπο με μετρητά.
Οι μέτοχοι της BYLOT έχουν εξουσιοδοτήσει το Διοικητικό της Συμβούλιο, ώστε να μπορεί να προχωρά σε αύξηση κεφαλαίου με έκδοση ως 450.000.000 νέων μετοχών, με περιορισμό ή κατάργηση των δικαιωμάτων προτίμησης υφιστάμενων μετόχων.
ALPHA ΒANK: Πρόγευση των τάσεων, οι οποίες επικράτησαν στο τρίτο τρίμηνο, παρείχε, την περασμένη εβδομάδα, στους αναλυτές η τράπεζα, εν όψει ανακοίνωσης αποτελεσμάτων στο τέλος του μήνα.
Βάσει όσων ειπώθηκαν, οι αναλυτές αναμένουν αύξηση σε καθαρά έσοδα από τόκους και προμήθειες, αλλά και επιβράδυνση της καθαρής πιστωτικής επέκτασης για συγκυριακούς λόγους, με την τράπεζα, πάντως, να καθοδηγεί για «ισχυρό» τέταρτο τρίμηνο.
Η διοίκηση αναμένεται να ανακοινώσει, αύριο, τις κινήσεις, που έχουν δρομολογηθεί στο μέτωπο rebranding του δικτύου καταστημάτων και εμπλουτισμού της γκάμας προϊόντων, οι οποίες σηματοδοτούν τη μετάβαση δικτύου σε συμβουλευτικό/πωλησιακό ρόλο.
VERALLIS: Με άλμα 20% στα 1,14 ευρώ, δηλαδή στο ανώτατο επιτρεπτό όριο, υποδέχθηκε η αγορά τη Verallis την πρώτη ημέρα διαπραγμάτευσής της στην ΕΝ.Α. Growth, με την κεφαλαιοποίηση να φτάνει τα 4,7 εκατ. ευρώ. Για τις τρεις πρώτες ημέρες διαπραγμάτευσης, το ημερήσιο όριο διακύμανσης της τιμής της μετοχής θα είναι ±20%.
Η Verallis ειδικεύεται στη μείωση του λειτουργικού κόστους και στη βελτίωση της αποδοτικότητας επιχειρήσεων και οργανισμών του ιδιωτικού και του δημόσιου τομέα. Δεν περιορίζεται σε μελέτες αλλά εφαρμόζει η ίδια τις λύσεις, σε τομείς όπως οι προμήθειες, η ενέργεια, οι τηλεπικοινωνίες και τα logistics, ενώ τα τελευταία χρόνια χρησιμοποιεί και εργαλεία τεχνητής νοημοσύνης.
Πίσω από την εταιρεία βρίσκεται ο Γιώργος Δημόπουλος. Την ίδρυσε το 2010 ως CMS ΕΠΕ και έφερε στην ελληνική αγορά το μοντέλο μείωσης κόστους «No success, No Fees».
Σήμερα είναι πρόεδρος και διευθύνων σύμβουλος και ελέγχει το 72,11%. Από 4,01% έχουν ο αδελφός του, Χρήστος Δημόπουλος, μη εκτελεστικό μέλος του δ.σ., και ο αντιπρόεδρος David Auffret. Οι τρεις τους ήταν οι μέτοχοι της ρουμανικής Operational Performance Solutions, την οποία η Verallis εξαγόρασε κατά 100% τον Σεπτέμβριο.
Το υπόλοιπο 19,88% πήγε σε 74 ιδιώτες επενδυτές μέσω της ιδιωτικής τοποθέτησης στα 0,95 ευρώ. Η τοποθέτηση απέφερε περίπου 784 χιλ. ευρώ. Αξίζει να σημειωθεί ότι δεν υπάρχουν συμφωνίες υποχρεωτικής διακράτησης (lock-up).
Την καθημερινή λειτουργία έχει ο γενικός διευθυντής Ευθύμιος Λειβαδίτης, μηχανικός του ΕΜΠ. Οικονομικός διευθυντής είναι ο Άρης Κωνσταντόπουλος, πρώην στέλεχος της Deloitte και της Velti, που είχε συμμετάσχει στην εισαγωγή της Velti στο Nasdaq.
Στο δ.σ. συμμετέχουν επίσης οι Βασίλειος Αθανασούλης και Γεώργιος Ηλιόπουλος, καθώς και οι ανεξάρτητοι Ευάγγελος Χρυσοχόος και Ειρήνη Χάδιαρη.
Το 2025 η εταιρεία είχε πωλήσεις 1,78 εκατ. ευρώ και EBITDA 406 χιλ. ευρώ. Στο α' εξάμηνο του 2026 ο τζίρος αυξήθηκε κατά 54%, στα 629 χιλ. ευρώ.
METLEN: Συνεχίζεται η σταδιακή μείωση των short θέσεων στη μετοχή. Η AKO Capital LLP γνωστοποίησε στην Επιτροπή Κεφαλαιαγοράς καθαρή αρνητική θέση (net short position) ύψους 1,05351% στις 8 Οκτωβρίου 2026, μειωμένη από το προηγούμενο επίπεδο του 1,13407%.
Στο ταμπλό ο τίτλος κινήθηκε την Παρασκευή κόντρα στο πτωτικό ρεύμα. Εκλεισε στα 48,56 ευρώ ή 1,59% υψηλότερα. Ο τζίρος ήταν 7,6 εκατ. ευρώ.
AKTOR: Σε τροχιά δυναμικής ανάκαμψης, παρά τις πιέσεις στην εγχώρια αγορά, βρέθηκε η μετοχή την Παρασκευή.
Ο τίτλος επαναπροσέγγισε το όριο των 10 ευρώ, κλείνοντας τελικά με άνοδο 6,24% στα 9,7 ευρώ με τζίρο... τράπεζας, καθώς ξεπέρασε τα 10 εκατ. ευρώ.
«Καύσιμο» για την ανοδική κίνηση πρόσφερε και η έκθεση της Ambrosia Capital, η οποία ξεκίνησε κάλυψη με σύσταση «buy» και τιμή-στόχο στα 15 ευρώ, με το περιθώριο ανόδου να κινείται περί το 50% μετά και την κίνηση της Παρασκευής.
Ο τίτλος πάντως απέχει επίσης περί το 50% από το υψηλό έτους στα 14,5 ευρώ, τα οποία είχε «γράψει» στις 6 Ιουλίου.
ALLWYN: Ψήφο εμπιστοσύνης στην Allwyn αποτελούν οι αγορές μετοχών από τον βασικό της μέτοχο, Κάρελ Κόμαρεκ, σε μια περίοδο αυξημένης αβεβαιότητας για τις δραστηριότητες της Betano στη Βραζιλία.
Ο κ. Κόμαρεκ απέκτησε συνολικά σχεδόν 1 εκατ. μετοχές αξίας 11,6 εκατ. ευρώ, σε συνέχεια της ολοκλήρωσης του προγράμματος επαναγοράς ιδίων μετοχών, ύψους 150 εκατ. ευρώ από την εισηγμένη.
Συνολικά, έως τις 5 Οκτωβρίου, η Allwyn απέκτησε 11,34 εκατ. ίδιες μετοχές, που αντιστοιχούν στο 1,41% του μετοχικού κεφαλαίου, με μέση τιμή 13,23 ευρώ. Η εταιρεία κατέχει πλέον το 5,56% των μετοχών της.
Στο ταμπλό, μετά τις πιέσεις που οδήγησαν τη μετοχή έως τα χαμηλά των 11,08 ευρώ, ακολούθησε αντίδραση σχεδόν 10% την προηγούμενη εβδομάδα, η μεγαλύτερη μεταξύ των μετοχών του FTSE 25, με την τιμή να ξεπερνά εκ νέου τα 12 ευρώ.
Απέχει ωστόσο ακόμη μακράν από τα υψηλά έτους των 19,01 ευρώ που «είδε» στις αρχές της χρονιάς, με τη σωρευτική υποχώρηση να ξεπερνά το 36%.
Το ενδιαφέρον της αγοράς στρέφεται στις πολιτικές εξελίξεις στη Βραζιλία, όπου η προσωρινή απαγόρευση του online betting απειλεί τη δραστηριότητα της Betano.
Οι επενδυτές, ποντάρουν σε πολιτική ανατροπή και επικράτηση του Φλάβιο Μπολσονάρου, γιου του πρώην προέδρου της χώρας, στο δεύτερο γύρο των εκλογών στις 25 Οκτωβρίου, που θα ανοίξει τον δρόμο για την ανατροπή του περιοριστικού μέτρου που επιχειρεί να επιβάλλει η κυβέρνηση Λούλα.