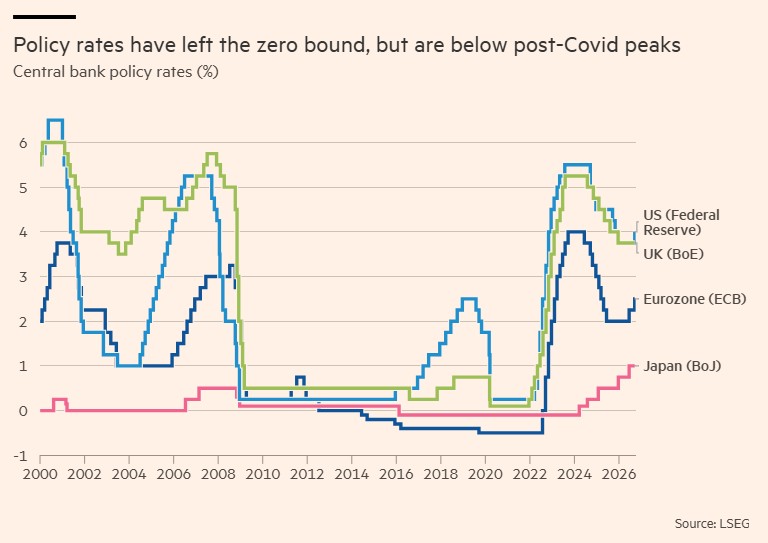
Την περασμένη εβδομάδα η Federal Reserve έλαβε απόφαση για αύξηση των επιτοκίων, για πρώτη φορά μετά από τρία χρόνια, κατά ένα τέταρτο της ποσοστιαίας μονάδας σε εύρος 3,75% με 4%.
Αυτό ήταν λογικό, και μάλιστα είχε καθυστερήσει, δεδομένης της διαρκούς αποτυχίας της να πιάσει τον στόχο για τον πληθωρισμό.
Ο Ντόναλντ Τραμπ αντέδρασε με προβλεπόμενη οργή, δηλώνοντας πως «τα επιτόκια στις ΗΠΑ πρέπει να είναι 1% ή λιγότερο, επειδή είμαστε η Καλύτερη Πιστοληπτική Ικανότητα στον Κόσμο –ΜΑΚΡΑΝ», αν και τόνισε επίσης πως «είπα στον Κέβιν (σ.τ.μ. Γουορς, πρόεδρο της Fed), είπα, ας ψηφίσεις με το συμβούλιο επειδή δεν θα έχει σημασία.
Το συμβούλιο είναι πολύ εχθρικό», προσθέτοντας πως «αυξάνει… μόνο για πολιτικούς λόγους, και αυτό είναι μια αύξηση κατά του Τραμπ». Αυτό, βεβαίως, είναι παντελώς γελοίο.
Είναι πολύ νωρίς για να είμαστε σίγουροι. Αλλά αυτό που λέει και κάνει ο Γουορς είναι καθησυχαστικό. Επιπλέον, ο Τραμπ είναι μέχρι και εξυπηρετικός. Αν η εναλλακτική του είχε νόημα, μπορεί να έφερε κάποια βαρύτητα. Αλλά δεν έχει νόημα. Η Fed πρέπει είτε να τον αγνοήσει ή να καταθέσει τα όπλα στον αγώνα για να ανταποκριθεί στην εντολή της. Ο Γουορς φαίνεται πως το αντιλαμβάνεται αυτό. Ακόμα καλύτερα, η απόφαση της Fed να αυξήσει τα επιτόκια ήταν ομόφωνη.
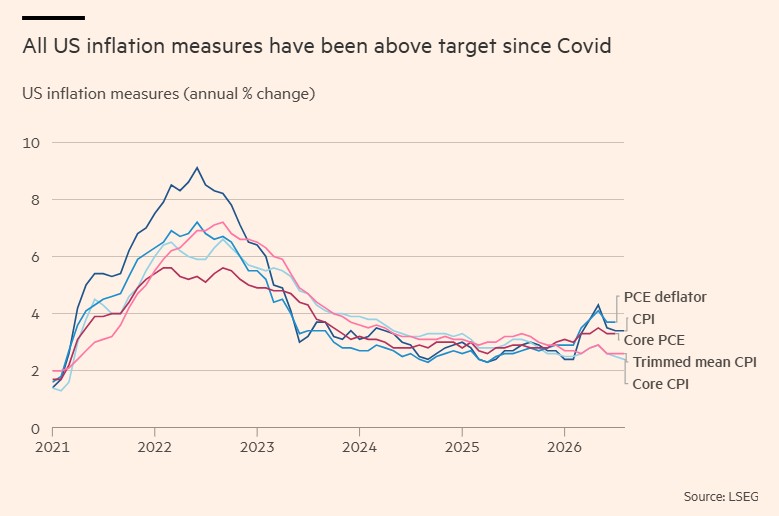
Ο Γουόρς έκανε δυο σημαντικές επισημάνσεις στη συνέντευξη Τύπου της περασμένης Τετάρτης. Η μία ήταν πως «για περισσότερο από πέντε χρόνια, ο πληθωρισμός κινείται πάνω από τον στόχο. Άρα, η κύρια εστίασή μας είναι στην πλευρά της εντολής μας που έχει να κάνει με τη σταθερότητα των τιμών. Το ξεκάθαρο γεγονός είναι πως ο πληθωρισμός είναι πολύ υψηλός για να παραμένει έτσι για πολύ μεγάλο χρονικό διάστημα».
Η άλλη ήταν πως «η απόφασή μας έρχεται σε μια περίοδο που η αμερικανική οικονομία φαίνεται να ενισχύεται… Άρα, ήραμε μια δόση διευκόλυνσης».
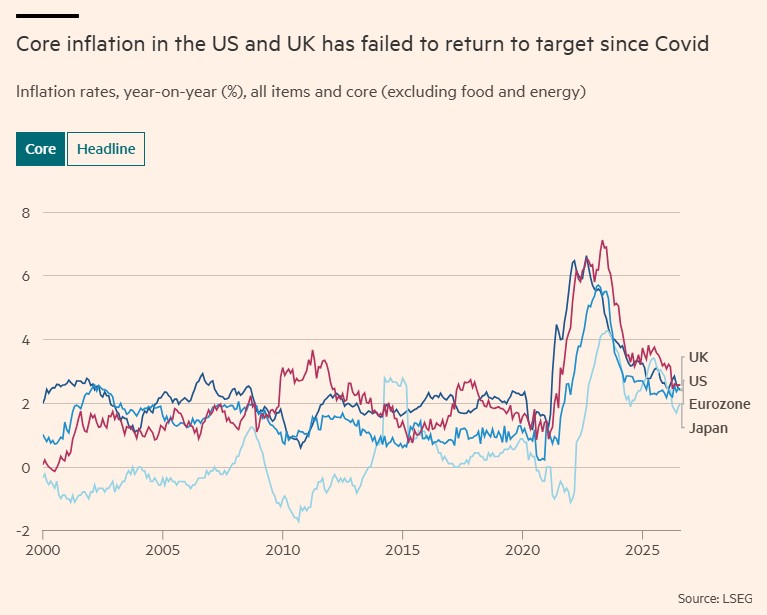
Με άλλα λόγια, ήταν μια απαραίτητη, αλλά μέτρια, σύσφιξη. Σε ένα σημείο, αυτή η άποψη είναι αναμφισβήτητη: όχι μόνο ο πληθωρισμός αλλά και άλλοι δείκτες έχουν παραμείνει επίμονα πάνω από τον στόχο από το 2021.
Μια τέτοια υπέρβαση καθιστά τον στόχο κοροϊδία. Επιπλέον, δεδομένων των επενδύσεων που πυροδότησε η Τεχνητή Νοημοσύνη, η χαλαρή δημοσιονομική πολιτική του Τραμπ, οι δασμοί του και η απόφασή του να προκαλέσει ένα σημαντικό ενεργειακό σοκ με τον πόλεμό του κατά του Ιράν, υπήρχαν ελάχιστοι λόγοι να περιμένει κανείς πως ο πληθωρισμός θα επιστρέψει στον στόχο. Το αντίθετο ήταν πιο πιθανό. (Βλ. διαγράμματα).
Αυτό δεν σημαίνει ότι θα πρέπει να μπουν στην άκρη όλες οι αμφιβολίες για την Fed του Γουορς. Η Κλόντια Σαμ, μία από τις πλέον επιδραστικές παρατηρήτριες της κεντρικής τράπεζας, θέτει ορισμένα διεισδυτικά ερωτήματα στο Substack της.
Πώς, κατά την άποψη του Γουόρς, συμβάλλει στην ανάπτυξη η νομισματική πολιτική; Πώς μειώνει τον πληθωρισμό μια πιο αυστηρή νομισματική πολιτική, εκτός από το να επιβραδύνει την οικονομία; Έχει κάποια ιδέα για το ποιο είναι το «ουδέτερο επιτόκιο»; Αν όχι, πώς κρίνει το πόσο «υποστηρικτική» είναι η πολιτική αυτή τη στιγμή;
Ο Γουόρς θα μπορούσε και θα έπρεπε να απαντήσει σε αυτά τα ερωτήματα χωρίς να εγκαταλείψει τον σκεπτικισμό του σχετικά με την «προβλεψιμότητα» της οικονομίας, τις αμφιβολίες του οποίου συμμερίζομαι.
Πολύ πιο σημαντικό είναι ότι ο ίδιος αρνήθηκε να προσφέρει οποιαδήποτε πνευματική ή ρητορική υποστήριξη στην απαίτηση του Τραμπ για μια τεράστια μείωση των επιτοκίων. Η Fed υιοθετεί μια συμβατική προσέγγιση όσον αφορά τους διπλούς στόχους της για χαμηλό πληθωρισμό και υψηλή απασχόληση.
Εν τω μεταξύ, ο ισχυρισμός του Τραμπ ότι το επιτόκιο θα έπρεπε να είναι στο 1% επειδή οι ΗΠΑ διαθέτουν «την καλύτερη πιστοληπτική ικανότητα στον κόσμο» είναι άσχετος και παράλογος.
Είναι άσχετος, διότι το βραχυπρόθεσμο επιτόκιο πολιτικής εξαρτάται από τις μακροοικονομικές συνθήκες, ιδίως από τον τρέχοντα και τον αναμενόμενο πληθωρισμό, καθώς και από την ανεργία.
Σε μια χώρα με φερέγγυο κράτος, τα μακροπρόθεσμα ονομαστικά επιτόκια καθορίζονται από τα πραγματικά επιτόκια, τον αναμενόμενο πληθωρισμό και διάφορους αντιλαμβανόμενους κινδύνους. Τα πρώτα καθορίζονται από τις αναμενόμενες μακροοικονομικές συνθήκες σε μακροπρόθεσμο ορίζοντα.
Αν αφαιρέσουμε την απόδοση των 10ετών κρατικών ομολόγων που είναι προστατευμένα από τον πληθωρισμό (TIPS) από τα συμβατικά 10ετή ομόλογα, προκύπτει η αποζημίωση που ζητά η αγορά για τον πληθωρισμό κατά την εν λόγω περίοδο. Αυτό σχετίζεται με τον αναμενόμενο πληθωρισμό, αλλά δεν ταυτίζεται με αυτόν, λόγω της ανάγκης προστασίας από τον κίνδυνο.
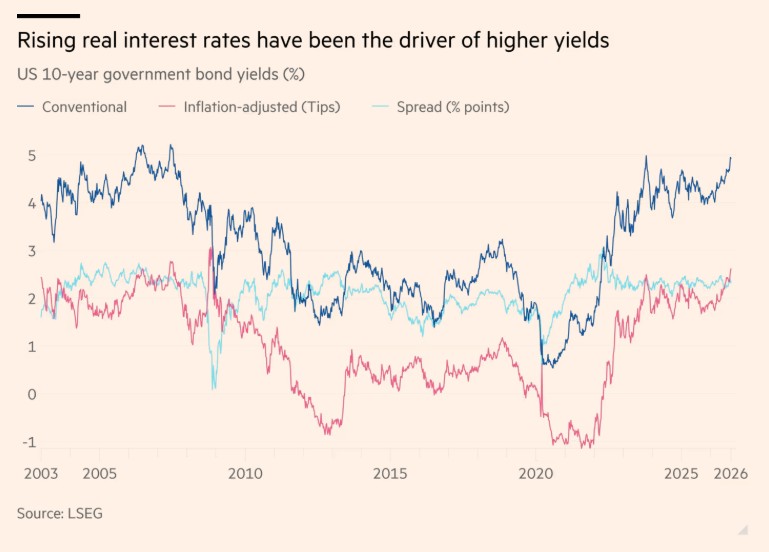
Στις 17 Σεπτεμβρίου, η απόδοση των 10ετών TIPS ήταν περίπου 2,6%, του συμβατικού ομολόγου στο 4,9% και επομένως η αποζημίωση πληθωρισμού στο 2,3%. Τόσο οι ονομαστικές όσο και οι πραγματικές αποδόσεις βρίσκονται χονδρικά στα επίπεδα που βρίσκονταν πριν από τη χρηματοπιστωτική κρίση του 2007-09.
Η αποζημίωση για τον πληθωρισμό είναι, αν μη τι άλλο, επίσης συγκρατημένη, δεδομένων των σοκ που μεσολάβησαν από το 2021. Συνολικά, οι ονομαστικές αποδόσεις φαίνεται να βρίσκονται σε λογικά επίπεδα, δεδομένης της πρόσφατης ισχυρής οικονομικής επίδοσης.
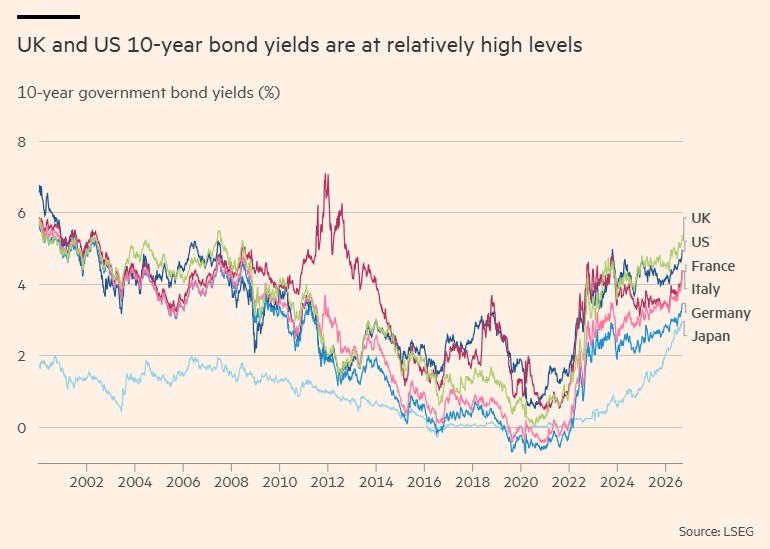
Πράγματι, θα μπορούσε κανείς να αναρωτηθεί αν αυτές οι αποδόσεις θα έπρεπε να είναι ακόμα υψηλότερες, εν όψει της πιθανότητας η κυβέρνηση των ΗΠΑ να δυσκολευτεί, σε κάποια φάση, να χρηματοδοτηθεί με ευνοϊκούς όρους.
Δεδομένων των τεράστιων δημοσιονομικών ελλειμμάτων της, της ανάγκης για εξωτερική χρηματοδότηση μιας χώρας που εμφανίζει τεράστιο έλλειμμα τρεχουσών συναλλαγών, καθώς και της στροφής από τους μακροπρόθεσμους κατόχους ομολόγων προς τη χρηματοδότηση από hedge funds, μια κρίση χρηματοδότησης είναι τουλάχιστον κάτι που μπορεί κανείς να φανταστεί.
Σε μια τέτοια κατάσταση, κάποιος συνδυασμός έκτακτης χρηματοδότησης από τη Fed και χρηματοοικονομικής καταστολής φαίνεται πιθανός.
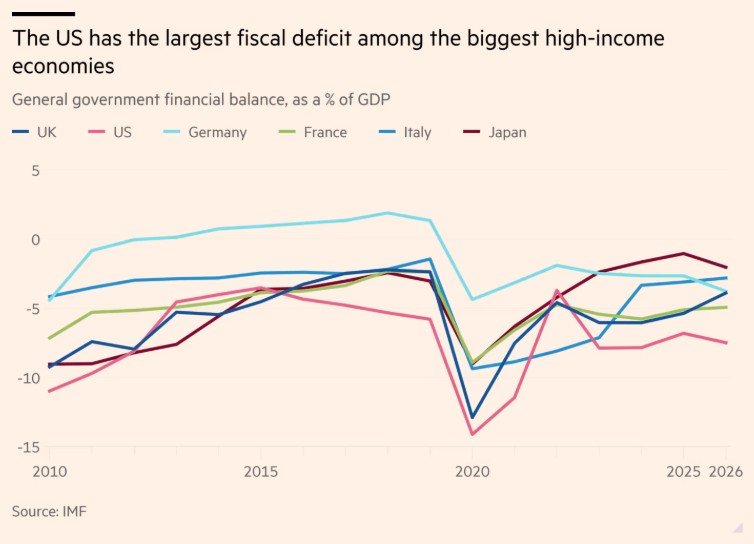
Επιπλέον, η δήλωση του Τραμπ ότι οι ΗΠΑ αποτελούν την «καλύτερη πίστη» (πιστοληπτική ικανότητα) στον κόσμο είναι ψευδής. Διαθέτουν τη μεγαλύτερη και αναμφισβήτητα ισχυρότερη οικονομία. Όμως η ρίζα της λέξης «credit» (πίστη) είναι η λατινική λέξη «credere», που σημαίνει «πιστεύω».
Είναι αξιοσημείωτο ότι οι επενδυτές συνεχίζουν να εμπιστεύονται το δημόσιο χρέος μιας χώρας ικανής να εκλέξει έναν άνθρωπο τόσο ριζικά αναξιόπιστο όσο ο Τραμπ –και μάλιστα δύο φορές. Δεδομένου ότι οι πολιτικές του, ιδίως οι δημοσιονομικές, είναι τόσο απερίσκεπτες και εκείνες σε άλλους τομείς, όπως οι δασμοί, παραβιάζουν τόσο έντονα τους κανόνες, η εμπιστοσύνη προς την αμερικανική κυβέρνηση προκαλεί εντύπωση.
Αν όμως ικανοποιούνταν η απαίτησή του για επιτόκια πολιτικής στο 1% (μείον 2% σε πραγματικούς όρους), αυτό σίγουρα θα πυροδοτούσε μια «απεργία» των δανειστών.
Η δουλειά της Fed είναι να κρατά τον πληθωρισμό υπό έλεγχο, ανεξάρτητα από πολιτικές πιέσεις και παράλογα επιχειρήματα ενός απελπισμένου προέδρου. Στο μεταξύ, βλέπουμε μια μάχη όχι μόνο μεταξύ της Fed και του Τραμπ, αλλά μεταξύ μιας θεμελιωδώς ισχυρής οικονομίας και μιας ανεύθυνης κυβέρνησης.
Το πώς θα τελειώσει αυτό είναι ένα από τα πιο σημαντικά ζητήματα της εποχής μας.
© The Financial Times Limited 2026. All rights reserved.
FT and Financial Times are trademarks of the Financial Times Ltd.
Not to be redistributed, copied or modified in any way.
Euro2day.gr is solely responsible for providing this translation and the Financial Times Limited does not accept any liability for the accuracy or quality of the translation