Η φετινή χρονιά έδειξε πιο ξεκάθαρα από ποτέ ότι δεν υπάρχει μία και μοναδική τιμή για το πετρέλαιο. Τα συμβόλαια μελλοντικής εκπλήρωσης που αναφέρονται παντού ως «η τιμή», σίγουρα δεν μπορούν να θεωρούνται κάτι τέτοιο. Οι τιμές φυσικής παράδοσης του αργού πετρελαίου ανέκαθεν απέκλιναν κάπως από τα futures, αλλά το χάσμα δεν υπήρξε ποτέ τόσο μεγάλο.Σύμφωνα με τα δεδομένα του Argus Media Group, η τιμή των futures του Brent αντιστοιχεί πλέον μόνο στο 60-70% περίπου του κόστους του αργού πετρελαίου που παραδίδεται στην Ασία (landed cost), σε σύγκριση με το σύνηθες 90%. Και αντιπροσωπεύει μόνο το 50% της τιμής του ντίζελ, έναντι του συνηθισμένου 80-90%.
Μεταξύ του 2007 και του 2019, η τυπική απόκλιση της διαφοράς ανάμεσα στην τιμή spot για το Brent και στα futures ήταν περίπου 1 δολάριο το βαρέλι. Φέτος, έχει αυξηθεί σε σχεδόν 8 δολάρια το βαρέλι και μάλιστα ξεπέρασε τα 20 δολάρια τον Σεπτέμβριο, υπογραμμίζοντας πόσο αναποτελεσματικά είναι τα futures στο να αποτυπώσουν την πραγματική κατάσταση των φυσικών ισοζυγίων.
Αυτό ισχύει προτού καν συνυπολογιστεί το κόστος μεταφοράς, το οποίο έχει αυξηθεί από πέντε έως δέκα φορές σε σύγκριση με τα επίπεδα πριν από τον πόλεμο στο Ιράν. Οι τιμές για το αργό πετρέλαιο της λεκάνης του Ατλαντικού που φτάνει στην Ασία είναι πέντε φορές υψηλότερες από τα προπολεμικά επίπεδα, κυρίως λόγω του αυξημένου κόστους μεταφοράς.
Η αξία ενός βαρελιού αργού πετρελαίου εξαρτάται ολοένα και περισσότερο από το πού βρίσκεται, πότε είναι διαθέσιμο και πόσο εύκολα μπορεί να φτάσει στο διυλιστήριο που το χρειάζεται. Οι ροές μέσω των Στενών του Ορμούζ έχουν ανακάμψει από τα χαμηλά των περίπου 2 εκατ. βαρελιών την ημέρα τον Απρίλιο, φτάνοντας τα περίπου 11 εκατ.
Οι συνολικές ροές από τη Μέση Ανατολή (συμπεριλαμβανομένων των παρακάμψεων μέσω αγωγών) είναι τώρα περίπου 2,5 εκατ. βαρέλια την ημέρα κάτω από τα προπολεμικά τους επίπεδα. Ωστόσο, η διαθεσιμότητα των πλοίων είναι περιορισμένη και τα βαρέλια ακολουθούν μακρύτερες, πιο περίπλοκες διαδρομές για να φτάσουν στους αγοραστές. Ένα βαρέλι που διασχίζει τα Στενά του Ορμούζ δεν είναι απαραιτήτως ένα βαρέλι άμεσα διαθέσιμο για το οριακό διυλιστήριο (marginal refiner).
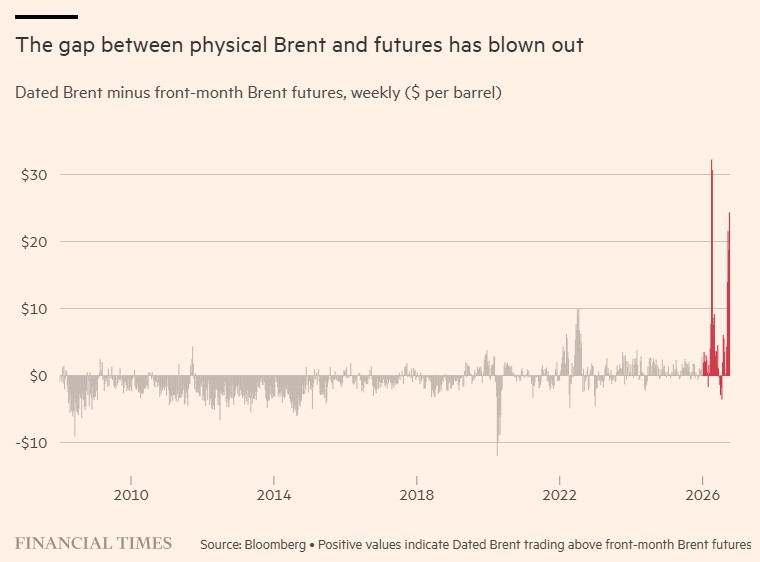
Τα futures όχι μόνο γίνονται όλο και πιο αναξιόπιστα ως δείκτης της πραγματικής προσφοράς και ζήτησης, αλλά δεν είναι πλέον χρήσιμα ούτε ως εργαλείο αντιστάθμισης κινδύνου, ενώ αποσυνδέονται περαιτέρω από τις τιμές των καυσίμων που τροφοδοτούν τον πληθωρισμό.
Υπάρχουν αρκετοί λόγοι για αυτό. Πρώτον και κύριον, η συνεχής λεκτική παρέμβαση από την κυβέρνηση των ΗΠΑ για τη μείωση των τιμών έχει αφήσει λιγότερους συμμετέχοντες στην αγορά αργού πετρελαίου, σύμφωνα με τα δεδομένα μας.
Η άποψη ότι οι ΗΠΑ θα κάνουν ό,τι χρειαστεί για να μειώσουν τις τιμές πριν από τις εκλογές έχει κυριαρχήσει στο κλίμα της αγοράς. Άρα, παρά το γεγονός ότι τα παγκόσμια αποθέματα αργού πετρελαίου έχουν μειωθεί κατά περίπου 650 εκατ. βαρέλια από την έναρξη του πολέμου, σύμφωνα με τα δεδομένα αποθεμάτων της Kayrros, οι traders φοβούνται να κρατήσουν θέσεις long –σε μεγάλο βαθμό λόγω του όγκου των αρνητικών ειδήσεων που προέρχονται από την κυβέρνηση, αφήνοντας τις τιμές στο έλεος των συναλλαγών που καθοδηγούνται από αλγορίθμους.
Δεύτερον, η αύξηση των ροών μέσω των Στενών του Ορμούζ καθοδηγείται εξ ολοκλήρου από μεταφορές αργού από πλοίο σε πλοίο, μια δαπανηρή διαδικασία που έχει εκτοξεύσει το κόστος μεταφοράς σε επίπεδα ρεκόρ, με την αγορά των πολύ μεγάλων δεξαμενόπλοιων μεταφοράς αργού (VLCC) να κινείται σε αχαρτογράφητα νερά από τις αρχές Σεπτεμβρίου.
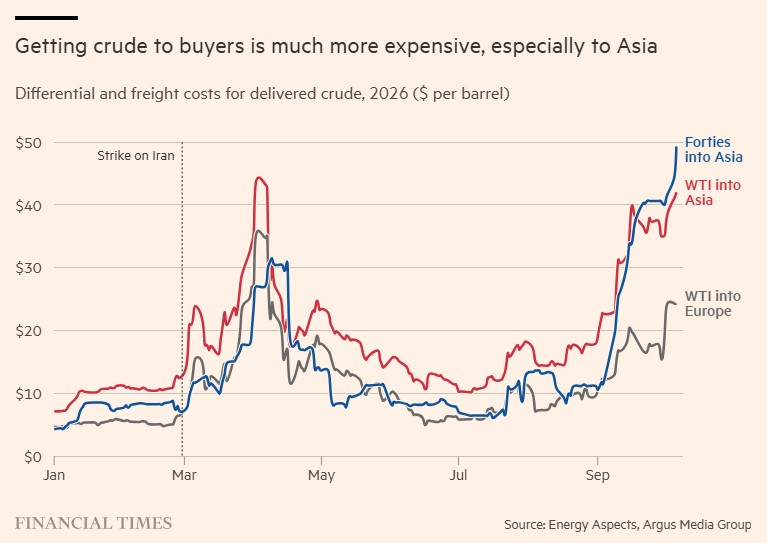
Το τελικό συμπέρασμα είναι ότι οι υποδομές που απαιτούνται για τη μεταφορά του αργού πετρελαίου και των προϊόντων του έχουν περιοριστεί και έχουν γίνει ακριβές. Οι υψηλότερες ροές μέσω των Στενών του Ορμούζ μειώνουν τον κίνδυνο ολοκληρωτικών ελλείψεων, αλλά δεν μπορούν να αποκαταστήσουν τα αποθέματα ασφαλείας ή την ευελιξία που παλαιότερα κρατούσαν φθηνό το οριακό βαρέλι. Και δεδομένης της εξάρτησης από τις μεταφορές από πλοίο σε πλοίο, όσο περισσότερο πετρέλαιο ρέει μέσω αυτής της διαδρομής, τόσο υψηλότερο γίνεται το κατώτατο όριο για τους ναύλους ναυτιλίας, κάτι που μετακυλίεται στις τιμές που πληρώνουμε στην αντλία.
Τέλος, η έλλειψη παγκόσμιας ικανότητας διύλισης εκτός Κίνας, οι συνεχείς επιθέσεις της Ουκρανίας σε ρωσικά διυλιστήρια και το κλείσιμο περιφερειακών διυλιστηρίων με εξαγωγικό προσανατολισμό στη Μέση Ανατολή, έχουν ως αποτέλεσμα οι τιμές σε προϊόντα όπως η βενζίνη, τα αεροπορικά καύσιμα και το ντίζελ να βρίσκονται σε ρεκόρ.
Αυτός είναι ο λόγος για τον οποίο τα προϊόντα τελούν υπό διαπραγμάτευση σε τιμές διπλάσιες από αυτή του αργού τους τελευταίους μήνες, κάτι που δεν έχει συμβεί ποτέ στο παρελθόν. Σε τελική ανάλυση, το ντίζελ και η βενζίνη τροφοδοτούν τον πληθωρισμό, όχι το αργό πετρέλαιο.
Το αργό χρησιμοποιούνταν ανέκαθεν ως δείκτης επειδή κινείτο παράλληλα με τα προϊόντα και αποτελούσε τον μεγαλύτερο παράγοντα διαμόρφωσης των τιμών τους. Αυτή η σχέση έχει πλέον διαρραγεί. Μάλιστα, από τον Μάιο, οι αποδόσεις των 10ετών κρατικών ομολόγων των ΗΠΑ παρουσιάζουν μεγαλύτερη συσχέτιση με τις τιμές του ντίζελ παρά με τις τιμές του αργού, για πρώτη φορά στην ιστορία.
Γι' αυτόν τον λόγο η κυβέρνηση των ΗΠΑ έχει στρέψει τώρα την προσοχή της στην εξομάλυνση των τιμών του ντίζελ. Ωστόσο, σε όλες τις προσπάθειες της κυβέρνησης να διατηρήσει χαμηλότερες τις τιμές των futures του αργού, με την πεποίθηση ότι αυτό θα κρατούσε υπό έλεγχο τις αγορές ομολόγων και μετοχών, η πραγματική τιμή του πετρελαίου έχει ξεφύγει.
Δεν είναι ότι όσοι πίστευαν ότι το πετρέλαιο θα έφτανε τα 200 δολάρια λόγω αυτού του πολέμου είχαν άδικο -ήταν απλώς ότι η επιλογή του χρηματοοικονομικού μέσου ήταν λανθασμένη.
* Η συγγραφέας του άρθρου είναι διευθύντρια ανάλυσης αγοράς και συνιδρύτρια του Energy Aspects
© The Financial Times Limited 2026. All rights reserved.
FT and Financial Times are trademarks of the Financial Times Ltd.
Not to be redistributed, copied or modified in any way.
Euro2day.gr is solely responsible for providing this translation and the Financial Times Limited does not accept any liability for the accuracy or quality of the translation