Την Τρίτη 20 Οκτωβρίου η Capital Maritime Finance (CMF) αναμένεται να κάνει πρεμιέρα στην Κύρια Αγορά του Euronext Athens.
Είναι η πρώτη ναυτιλιακή εταιρεία που εισάγει το σύνολο των μετοχών της αποκλειστικά στο ελληνικό χρηματιστήριο, κι αυτό από μόνο του φτάνει για να τραβήξει την προσοχή της αγοράς. Αναλύοντας τα δεδομένα, η εικόνα που βγαίνει είναι ιδιαίτερα ενδιαφέρουσα και, στο μεγαλύτερο μέρος της, θετική.
Η εταιρεία έχει κέρδη υψηλής ποιότητας και σχεδόν πλήρη κάλυψη εσόδων για πάνω από μια δεκαετία. Το σημερινό της μέγεθος είναι μικρότερο από αυτό που θα έχει σε δύο χρόνια, και η αποτίμηση που ζητά αντανακλά τον στόλο που ήδη χτίζεται, με τα έσοδά του εξασφαλισμένα από μακροχρόνιες συμβάσεις.
Ο επενδυτής που θα μπει στη δημόσια προσφορά της 13ης έως 15ης Οκτωβρίου αποκτά συμμετοχή σε έναν στόλο που διευρύνεται με ορατή και συμβασιοποιημένη ροή εσόδων.
Τι προσφέρεται και σε ποιους όρους
Η CMF διαθέτει έως 42 εκατ. νέες μετοχές, με ανώτατη τιμή €7,84 και στόχο άντλησης περίπου €250 εκατ., ποσό που μπορεί να φτάσει τα €300 εκατ. Τα καθαρά έσοδα εκτιμώνται σε €239,3 εκατ. και προορίζονται για την απόκτηση 23 νέων πλοίων μέσα σε 24 μήνες. Ό,τι περισσέψει θα πάει σε γενικούς εταιρικούς σκοπούς ή σε μερική αποπληρωμή υφιστάμενου δανεισμού.
Μοναδικός μέτοχος μέχρι σήμερα είναι η Capital Maritime & Trading, που ελέγχεται από τον Ευάγγελο Μαρινάκη. Αν η άντληση φτάσει τα €250 εκατ. στην ανώτατη τιμή, θα κρατήσει περίπου το 75,8% των δικαιωμάτων ψήφου, άρα η ελεύθερη διασπορά θα είναι γύρω στο 24%.
Υπάρχουν ήδη δεσμεύσεις από τέσσερις βασικούς επενδυτές (cornerstones), συνολικά €70 εκατ.: €20 εκατ. από εταιρείες του Ευάγγελου Μυτιληναίου και €20 εκατ. από εταιρείες του Σωκράτη Κόκκαλη, και €15 εκατ. από εταιρείες του Γιάννη Βαρδινογιάννη και του Γιώργου Περιστέρη αντίστοιχα. Σε σχέση με τον βασικό στόχο των €250 εκατ., περίπου το 28% έχει δηλαδή καλυφθεί πριν ανοίξει το βιβλίο προσφορών.
Η συμμετοχή τόσο γνωστών επιχειρηματικών ονομάτων είναι ισχυρή ένδειξη εμπιστοσύνης στο εγχείρημα.
Το δεσμευτικό εύρος τιμής ανακοινώνεται τη Δευτέρα 12 Οκτωβρίου. Ό,τι ακολουθεί βασίζεται στην ανώτατη τιμή και θα χρειαστεί επανεξέταση όταν γίνει γνωστό το εύρος.
Τα αποτελέσματα: εξαιρετικά περιθώρια και ισχυρή ταμειακή παραγωγή
Το 2025 ο κύκλος εργασιών της CMF ήταν $122,85 εκατ., το EBITDA $89,85 εκατ. (περιθώριο 73%) και τα καθαρά κέρδη $64,94 εκατ., με λειτουργικές ταμειακές ροές $82,05 εκατ. Στο πρώτο εξάμηνο του 2026 τα αντίστοιχα μεγέθη ήταν $57,46 εκατ., $39,73 εκατ. και $29,93 εκατ., με ταμειακές ροές $50,37 εκατ.
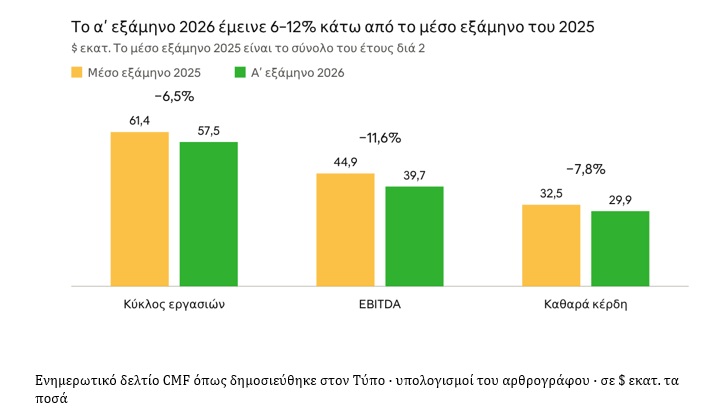
Το περιθώριο EBITDA παραμένει σε πολύ υψηλά επίπεδα, στο 69,1% από 73,1%, ενώ το καθαρό περιθώριο διατηρήθηκε πρακτικά αμετάβλητο, 52,1% έναντι 52,9%, πράγμα που σημαίνει ότι η κερδοφορία ανά δολάριο εσόδων παραμένει εξαιρετικά ισχυρή.
Οι λειτουργικές ροές του εξαμήνου ξεπέρασαν το EBITDA κατά 27%, ένδειξη ισχυρής μετατροπής των κερδών σε μετρητά. Μέρος της υπεραπόδοσης μάλλον οφείλεται στο κεφάλαιο κίνησης, οπότε δεν θεωρούμε δεδομένο ότι θα επαναληφθεί στο ίδιο μέγεθος.
Ο στόλος και τα συμβόλαια: πενταπλασιασμός σε δύο χρόνια
Η CMF θα προσθέσει 23 πλοία στον εν λειτουργία στόλο των 13, με παραδόσεις από το τέταρτο τρίμηνο του 2026 έως το τέταρτο του 2028. Το πρόγραμμα επέκτασης ανέρχεται σε περίπου $1,8 δισ.
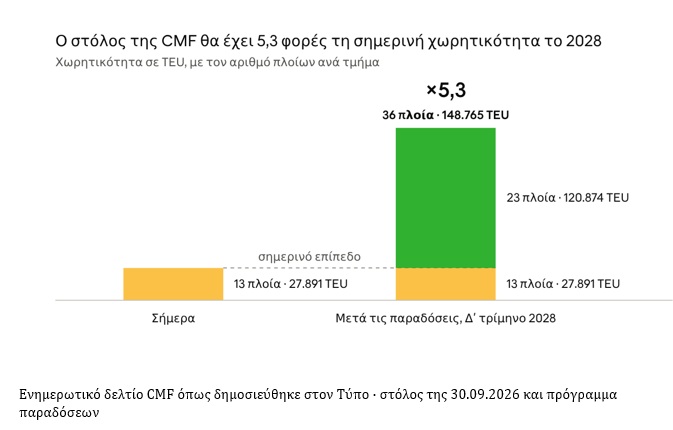
Το τελικό σύνολο είναι 36 πλοία: 26 feeder και 10 Neo-Panamax των περίπου 8.700 TEU, με τα δέκα μεγάλα να έχουν διπλό καύσιμο (LNG, bio-LNG, e-LNG). Όλος ο στόλος, μαζί με τα υπό παραλαβή πλοία, έχει ναυλωθεί με μακροχρόνιες συμβάσεις που φτάνουν έως το 2038.
Το 100% των διαθέσιμων ημερών είναι ήδη κλειδωμένο έως το 2034, η μέση εναπομενούσα διάρκεια είναι 9,4 έτη και το ελάχιστο εξασφαλισμένο έσοδο φτάνει τα $3,9 δισ. (στα $4,9 δισ. με τις προαιρέσεις παράτασης).
Η ανάπτυξη αυτή δεν στηρίζεται σε προσδοκίες για τις τιμές των ναύλων, αφού τα έσοδα είναι ήδη συμβασιοποιημένα. Η ροή αυτή στηρίζεται σε δύο καθιερωμένους ναυλωτές, που αντιπροσωπεύουν σχεδόν το σύνολο του συμβασιοποιημένου ανεκτέλεστου: η CMA CGM το 74,8% και η Unifeeder το 24,9%.
Αποτίμηση, χρέος και μέρισμα
Στην ανώτατη τιμή, τα ίδια κεφάλαια αποτιμώνται περίπου στα €784 εκατ. πριν από την άντληση και στο €1 δισ. μετά. Με ισοτιμία 1,12 δολαρίων ανά ευρώ, αυτή που χρησιμοποιεί το δελτίο, δίνουν P/E περίπου 13,5 φορές στα κέρδη του 2025 και 14,7 φορές στα κέρδη του πρώτου εξαμήνου, αν τα διπλασιάσουμε.
Ο λόγος αξίας επιχείρησης προς EBITDA βγαίνει γύρω στις 12,4 και 14 φορές αντίστοιχα. Για εταιρεία με περιθώριο EBITDA άνω του 69% και συμβασιοποιημένα έσοδα έως το 2034, οι πολλαπλασιαστές αυτοί μοιάζουν εύλογοι.
Οι δείκτες αυτοί αφορούν στόλο 13 πλοίων, ενώ η τιμή αντανακλά τον στόλο των 36. Αυτό σημαίνει ότι η αγορά θα κρίνει τη CMF στα μελλοντικά της κέρδη, και εκεί βρίσκεται η δυνητική αναβάθμιση: με τον στόλο να σχεδόν τριπλασιάζεται και τα νέα πλοία ήδη ναυλωμένα, η αύξηση των κερδών έχει καλή ορατότητα.
Η εταιρεία στοχεύει να διανέμει 60% έως 70% των προσαρμοσμένων καθαρών κερδών, ανά τρίμηνο, με πρώτη καταβολή το πρώτο τρίμηνο του 2027. Για να φτάσει η μερισματική απόδοση στο 6,5 - 7%, τα προσαρμοσμένα κέρδη πρέπει να φτάσουν περίπου τα $115–135 εκατ., σχεδόν διπλάσια από τα $64,94 εκατ. του 2025. Ο στόχος φαίνεται εφικτός με τη σταδιακή ένταξη των νέων πλοίων, αν και θα εξαρτηθεί και από το κόστος χρηματοδότησης.
Ο ισολογισμός ξεκινά από ισχυρή βάση. Στις 30 Ιουνίου το καθαρό χρέος ήταν $235,5 εκατ., κάτι λιγότερο από 3 φορές το EBITDA του εξαμήνου ετησιοποιημένο και μόλις 0,57 φορές τα ίδια κεφάλαια. Το εναπομείναν επενδυτικό πρόγραμμα φτάνει περίπου τα $1,9 δισ. έως το 2028, και τα $1,6 δισ. θα καλυφθούν από τραπεζικό δανεισμό, που θα εξυπηρετείται από έσοδα ήδη συμβασιοποιημένα.
Αν αντληθεί όλο το ποσό, το καθαρό χρέος θα κινηθεί χονδρικά στα $1,8–1,9 δισ. Είναι πρόχειρη εκτίμησή, που δεν λαμβάνει υπόψη ούτε αποπληρωμές, ούτε λειτουργικές ροές. Το συμβασιοποιημένο έσοδο των $3,9 δισ. αντιστοιχεί σε περίπου $415 εκατ. τον χρόνο, με μέση διάρκεια ναυλώσεων 9,4 έτη, δηλαδή σε προβλέψιμες ταμειακές ροές για την εξυπηρέτηση του δανεισμού.
Με τα σημερινά περιθώρια, η μόχλευση στην κορύφωση του προγράμματος θα είναι γύρω στις 5 έως 6 φορές το EBITDA, πριν από τις αποπληρωμές, και αναμένεται να αποκλιμακωθεί καθώς τα νέα πλοία αρχίζουν να αποδίδουν. Στα στοιχεία που είδαμε δεν υπάρχει το μείγμα σταθερού και κυμαινόμενου επιτοκίου, που θα είναι ουσιώδες για το κόστος του δανεισμού, και περιμένουμε να το διευκρινίσει η διοίκηση.
Οι παράγοντες που θα παρακολουθήσουμε
Πρώτον, ο ρυθμός κερδών του εξαμήνου. Αν διπλασιάσουμε τα μεγέθη του πρώτου εξαμήνου του 2026, ο κύκλος εργασιών βγαίνει 6,5% κάτω από το 2025, το EBITDA 11,6% και τα καθαρά κέρδη 7,8%, μια σχετικά περιορισμένη απόκλιση, πριν ενταχθούν τα πρώτα νέα πλοία. Δεν έχουμε το πρώτο εξάμηνο του 2025 για να δούμε αν φταίει η εποχικότητα, κάποια πώληση πλοίου ή αναναύλωση, και περιμένουμε να το εξηγεί το ενημερωτικό δελτίο.
Δεύτερον, η συγκέντρωση. Η CMA CGM αντιπροσωπεύει το 74,8% του συμβασιοποιημένου ανεκτέλεστου και η Unifeeder το 24,9%. Τα συμβόλαια είναι take-or-pay και οι ναυλωτές ισχυροί. Η CMA CGM είχε δύσκολο πρώτο τρίμηνο, με πτώση 77,7% στα καθαρά κέρδη και 31,6% στο EBITDA, όμως το αδύναμο περιβάλλον στα containers δεν πλήττει άμεσα τα έσοδα της CMF, που είναι κλειδωμένα με μακροχρόνιες συμβάσεις.
Το θέμα μιας μελλοντικής αναναύλωσης ή αναδιαπραγμάτευσης παραμένει σημείο προσοχής, αλλά απέχει αρκετά, αφού το 100% των διαθέσιμων ημερών είναι ήδη κλειδωμένο έως το 2034.
Τρίτον, η εκτέλεση. Είκοσι τρεις παραδόσεις μέσα σε εννέα τρίμηνα, από το τέταρτο του 2026 έως το τέταρτο του 2028, συνδέουν το μέρισμα του 2027 και την αποτίμηση με τα ναυπηγεία και το χρονοδιάγραμμα. Καθώς κάθε πλοίο έχει ήδη εξασφαλισμένη ναύλωση, ο κίνδυνος είναι κυρίως χρονικός και όχι εμπορικός.
Τέλος, ο έλεγχος: το 75,8% του βασικού μετόχου εξασφαλίζει σταθερότητα και ευθυγράμμιση συμφερόντων, ενώ θα διαβάσουμε προσεκτικά τις συναλλαγές με συνδεδεμένα μέρη στο δελτίο.
Συνολικά, η CMF μοιάζει με επένδυση χαμηλού κινδύνου ναύλων, με ορατή και συμβασιοποιημένη ροή εσόδων έως το 2034, πολύ υψηλά περιθώρια, ισχυρούς cornerstones και σαφή πολιτική διανομής. Η δυνητική αναβάθμιση της μετοχής προέρχεται από πλοία που θα παραδοθούν έως το 2028 και από δάνεια που θα αντληθούν.
Γι' αυτό το πρόγραμμα παραδόσεων και οι όροι των δανείων είναι οι παράμετροι που θα καθορίσουν το δυναμικό που θα αποτυπωθεί στα κέρδη και στο μέρισμα.
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.