Η αγορά κρατικών ομολόγων βρίσκεται ξανά στο επίκεντρο. Η Ευρωπαϊκή Κεντρική Τράπεζα προχώρησε στις 10 Σεπτεμβρίου σε δεύτερη διαδοχική αύξηση επιτοκίων κατά 25 μονάδες βάσης, με ισχύ από τις 16/9/2026, ανεβάζοντας το επιτόκιο αποδοχής καταθέσεων στο 2,50% από 2,25%.
Ο πληθωρισμός στην Ευρωζώνη παραμένει πάνω από τον στόχο του 2% για έκτο συνεχόμενο μήνα (3,3% τον Αύγουστο), με πιέσεις κυρίως από την ενέργεια λόγω των εντάσεων στη Μέση Ανατολή, και οι αγορές συμβολαίων ανταλλαγής (swaps) προεξοφλούν πιθανότητα άνω του 90% για τρίτη αύξηση εντός του 2026, με νέα άνοδο να αναμένεται και έως τα μέσα του 2027.
Η μετάδοση αυτής της σύσφιξης στην ελληνική αγορά ομολόγων είναι ήδη ορατή. Το ελληνικό 10ετές έκλεισε στις 24/9/2026 στο 4,408%, από 4,045% την 1η Σεπτεμβρίου — άνοδος περίπου 36 μονάδων βάσης μέσα σε τρεις εβδομάδες.
Το αντίστοιχο γερμανικό Bund κινήθηκε στο 3,574% από 3,357%, με αποτέλεσμα το spread Ελλάδας-Γερμανίας να διευρύνεται από 69 σε 83 μονάδες βάσης. Με άλλα λόγια, δεν πρόκειται μόνο για μετακύλιση της νομισματικής πολιτικής της ΕΚΤ· υπάρχει και μια συνιστώσα αυξημένης εγρήγορσης της αγοράς για το ελληνικό ρίσκο, η οποία τείνει να ενισχύεται σε περιβάλλον γενικευμένης ανόδου των αποδόσεων.
Στη συνέχεια της ανάλυσης εξετάζουμε τον μηχανισμό μέσω του οποίου η άνοδος των αποδόσεων επηρεάζει τις εισηγμένες εταιρείες, χτίζουμε τρία σενάρια για την πορεία των επιτοκίων της ΕΚΤ και της απόδοσης του ελληνικού 10ετούς έως το τέλος του 2027, και προχωράμε σε λεπτομερή, κλαδική αποτίμηση των επιπτώσεων στο Χρηματιστήριο Αθηνών, με συγκεκριμένα παραδείγματα εταιρειών.
Ο μηχανισμός μετάδοσης: Γιατί έχει σημασία για τις μετοχές
Η απόδοση του μακροπρόθεσμου κρατικού ομολόγου λειτουργεί ως το «risk-free» σκέλος του προεξοφλητικού επιτοκίου με το οποίο οι αγορές αποτιμούν κάθε μελλοντική ταμειακή ροή μιας επιχείρησης. Όταν αυτό το επιτόκιο ανεβαίνει, ισχύουν ταυτόχρονα τέσσερις μηχανισμοί:
- Πρώτον, το κόστος κεφαλαίου (cost of capital) αυξάνεται, γεγονός που μειώνει την παρούσα αξία των μελλοντικών κερδών και συμπιέζει τους πολλαπλασιαστές αποτίμησης (P/E, EV/EBITDA), με τη μεγαλύτερη πίεση να δέχονται οι μετοχές «μεγέθυνσης» (growth) με μακρινό ορίζοντα κερδοφορίας.
- Δεύτερον, το κόστος δανεισμού ανεβαίνει άμεσα για κάθε εταιρεία με τραπεζικό ή ομολογιακό δανεισμό κυμαινόμενου επιτοκίου ή με ανάγκη αναχρηματοδότησης, πλήττοντας περισσότερο τους κλάδους υψηλής μόχλευσης.
- Τρίτον, η σχετική ελκυστικότητα της μερισματικής απόδοσης έναντι του «ασφαλούς» ομολόγου μειώνεται — μια μετοχή με μερισματική απόδοση 5% χάνει την ελκυστικότητά της όταν το ομόλογο πλησιάζει το 4,5-5%, πράγμα που πλήττει ιδιαίτερα τις «ομολογιακού τύπου» μετοχές (bond proxies).
- Τέταρτον, για τον τραπεζικό κλάδο ισχύει αντίστροφη λογική βραχυπρόθεσμα: υψηλότερα επιτόκια σημαίνουν διευρυνόμενα καθαρά επιτοκιακά περιθώρια, τουλάχιστον μέχρι το σημείο όπου η επιβάρυνση των δανειοληπτών αρχίζει να δημιουργεί πιστωτικό κίνδυνο.
Η καθαρή επίδραση σε κάθε μετοχή είναι συνάρτηση του συνδυασμού μόχλευσης, διάρκειας (duration) των ταμειακών ροών, μερισματικής πολιτικής και έκθεσης σε κυκλικότητα. Με αυτό το πλαίσιο προχωράμε στα σενάρια.
Τα τρία σενάρια ΕΚΤ και η προβολή του ελληνικού 10ετούς
Ως σημείο εκκίνησης και για τα τρία σενάρια θεωρούμε μία ακόμη αύξηση επιτοκίων της ΕΚΤ κατά 25 μονάδες βάσης έως το τέλος του 2026 (στο 2,75%), κάτι που άλλωστε συμβαδίζει με τη σημερινή τιμολόγηση της αγοράς. Η διαφοροποίηση των σεναρίων αφορά αποκλειστικά τον αριθμό των αυξήσεων εντός του 2027:
- Σενάριο 1 – Ήπιο: 2 επιπλέον αυξήσεις το 2027 (+50 μ.β.) => επιτόκιο καταθέσεων 3,25% στο τέλος του 2027
- Σενάριο 2 – Βασικό: 3 επιπλέον αυξήσεις το 2027 (+75 μ.β.) => επιτόκιο καταθέσεων 3,50% στο τέλος του 2027
- Σενάριο 3 – Επιθετικό: 4 επιπλέον αυξήσεις το 2027 (+100 μ.β.) =>επιτόκιο καταθέσεων 3,75% στο τέλος του 2027
Για τη μετάφραση της πολιτικής της ΕΚΤ σε απόδοση 10ετούς ομολόγου δεν υιοθετούμε μηχανιστική μετακύλιση 1:1 — το μακρύ άκρο της καμπύλης αντιδρά μερικώς, καθώς ενσωματώνει προσδοκίες που είναι ήδη εν μέρει τιμολογημένες.
Χρησιμοποιούμε συντελεστή μετακύλισης (beta) που κλιμακώνεται από περίπου 45% στο ήπιο σενάριο έως περίπου 65% στο επιθετικό, καθώς μεγαλύτερη σωρευτική σύσφιξη τείνει να συνοδεύεται και από διεύρυνση του ασφαλίστρου κινδύνου (term premium) και, στην ελληνική περίπτωση, ενδεχόμενη μερική διεύρυνση του spread έναντι του Bund λόγω αυξημένης ευαισθησίας σε σχέση με τη βιωσιμότητα του χρέους. Το αποτέλεσμα συνοψίζεται στον παρακάτω πίνακα και στο διάγραμμα που ακολουθεί.
Απόδοση 10ετούς ελληνικού ομολόγου (τρέχουσα: 4,41% στις 24/9/2026)
| Χρονικό σημείο | Σενάριο 1 (Ήπιο) | Σενάριο 2 (Βασικό) | Σενάριο 3 (Επιθετικό) |
|---|
| Τέλος 2026 | 4,55% | 4,55% | 4,55% |
| Τέλος 2027 | 4,80% | 5,10% | 5,45% |
| Μεταβολή από σήμερα (4,41%) | +39 μ.β. | +69 μ.β. | +104 μ.β. |
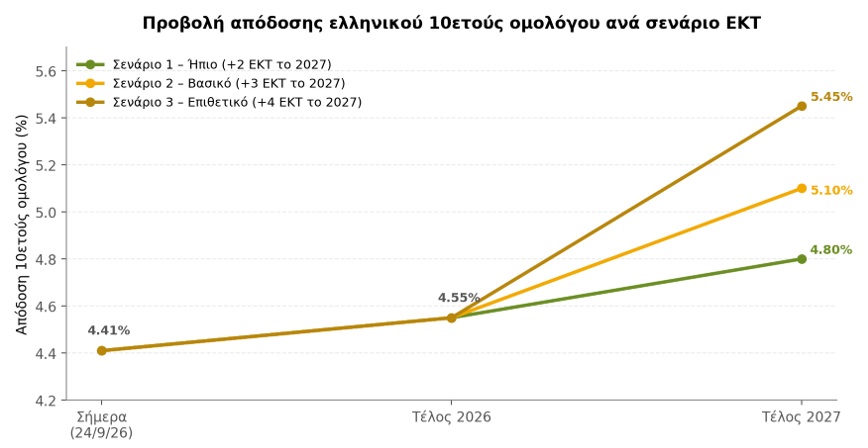
Η βασική μας εκτίμηση (Σενάριο 2) τοποθετεί το ελληνικό 10ετές γύρω στο 5,10% στο τέλος του 2027 — επίπεδο που δεν είναι πρωτόγνωρο για το ελληνικό ομόλογο σε ιστορική βάση, αλλά σηματοδοτεί μια αισθητή αναπροσαρμογή σε σχέση με το περιβάλλον χαμηλού κόστους χρηματοδότησης της τελευταίας τριετίας.
Κλαδική ανάλυση: Ποιοι κλάδοι κερδίζουν, ποιοι πληρώνουν το κόστος
Τράπεζες (Alpha Bank, Τράπεζα Πειραιώς, Εθνική Τράπεζα, Eurobank, Optima, Credia): Ο κλάδος είναι ο πλέον «διφορούμενος» απέναντι στην άνοδο των αποδόσεων. Βραχυπρόθεσμα, οι ελληνικές τράπεζες ωφελούνται από τη διεύρυνση του καθαρού επιτοκιακού περιθωρίου (NIM), καθώς μεγάλο μέρος του δανειακού τους χαρτοφυλακίου είναι κυμαινόμενου επιτοκίου (συνδεδεμένο με Euribor), ενώ το κόστος των καταθέσεων παραμένει σχετικά «κολλημένο» χαμηλά λόγω της άφθονης ρευστότητας στο εγχώριο τραπεζικό σύστημα.
Στο Σενάριο 1 αυτό παραμένει καθαρά θετικό. Στα Σενάρια 2 και 3, ωστόσο, αρχίζουν να λειτουργούν δύο αντισταθμιστικές δυνάμεις: πρώτον, το κόστος των καταθέσεων προθεσμίας αρχίζει τελικά να ανεβαίνει, συμπιέζοντας το NIM· δεύτερον, το υψηλότερο κόστος εξυπηρέτησης χρέους για νοικοκυριά (στεγαστικά κυμαινόμενου επιτοκίου) και μικρομεσαίες επιχειρήσεις αυξάνει το ρίσκο δημιουργίας νέων μη εξυπηρετούμενων ανοιγμάτων, ένα θέμα ιδιαίτερα ευαίσθητο μετά την πρόσφατη «εξυγίανση» των ισολογισμών.
Επιπλέον, τα χαρτοφυλάκια ομολόγων που κατέχουν οι τράπεζες (κυρίως ελληνικά κρατικά ομόλογα) υφίστανται λογιστική απομείωση της αποτίμησης όσο ανεβαίνουν οι αποδόσεις, με διαφορετική επίπτωση στα εποπτικά κεφάλαια ανάλογα με τη λογιστική κατηγοριοποίηση που ακολουθεί η κάθε τράπεζα.
Ενέργεια και δίκτυα (ΔΕΗ, ΕΛΠΕ/HELLENiQ Energy). Η ΔΕΗ είναι από τις πλέον εκτεθειμένες μετοχές στην άνοδο των αποδόσεων λόγω του τεράστιου επενδυτικού της προγράμματος σε δίκτυα διανομής, ΑΠΕ και ψηφιοποίηση δικτύου, το οποίο χρηματοδοτείται σε μεγάλο βαθμό με δανεισμό.
Υψηλότερο κόστος αναχρηματοδότησης σημαίνει άμεση πίεση στα χρηματοοικονομικά έξοδα και στο discount rate με το οποίο αποτιμάται η ρυθμιζόμενη περιουσιακή βάση (RAB) των δικτύων. Η HELLENiQ Energy έχει μικρότερη σχετική μόχλευση και τα αποτελέσματά της καθορίζονται περισσότερο από τα περιθώρια διύλισης παρά από το επιτοκιακό περιβάλλον, όμως το φιλόδοξο πρόγραμμά της για πράσινη μετάβαση (υδρογόνο, ΑΠΕ, βιοκαύσιμα) θα έχει αυξημένο κόστος κεφαλαίου, γεγονός που πιέζει τον εσωτερικό συντελεστή απόδοσης (IRR) νέων επενδυτικών αποφάσεων.
Τηλεπικοινωνίες (ΟΤΕ). Ο ΟΤΕ αποτελεί το κλασικό παράδειγμα «ομολογιακής» μετοχής (bond proxy) στο ελληνικό χρηματιστήριο, με σταθερή, προβλέψιμη ταμειακή ροή και υψηλή μερισματική απόδοση που παραδοσιακά προσέλκυε επενδυτές που αναζητούν μόνιμο εισόδημα.
Καθώς η απόδοση του κρατικού ομολόγου πλησιάζει προς τα επίπεδα μερισματικής απόδοσης του ΟΤΕ, μέρος αυτής της επενδυτικής βάσης τείνει να αναδιαρθρώνει το χαρτοφυλάκιό του υπέρ των ομολόγων, ασκώντας πίεση στην τιμή της μετοχής ανεξαρτήτως λειτουργικής επίδοσης.
Παράλληλα, το κόστος χρηματοδότησης της επέκτασης δικτύων οπτικών ινών (FTTH) αυξάνεται, χωρίς ωστόσο ο ΟΤΕ να αντιμετωπίζει ουσιαστικό κίνδυνο αναχρηματοδότησης λόγω της συντηρητικής διάρθρωσης του ισολογισμού του.
Ακίνητη περιουσία και ανάπτυξη γης. Ο κλάδος είναι εκ φύσεως ο πιο ευαίσθητος στις αποδόσεις ομολόγων, καθώς η αποτίμηση των ακινήτων βασίζεται σε προεξόφληση μελλοντικών ενοικίων/εσόδων με «cap rates» που συνδέονται στενά με το risk-free επιτόκιο.
Η Lamda Development, με το έργο του Ελληνικού να βρίσκεται σε φάση εντατικής επένδυσης και δανεισμού πολλών δισεκατομμυρίων ευρώ, είναι ιδιαίτερα εκτεθειμένη τόσο στο υψηλότερο κόστος χρηματοδότησης του έργου όσο και σε ενδεχόμενη διεύρυνση των cap rates που θα συμπίεζε την καθαρή αξία ενεργητικού (NAV) του χαρτοφυλακίου εμπορικών ακινήτων.
Κατασκευές και παραχωρήσεις (GEK Τέρνα,ΑΒΑΞ,ΑΚΤΩΡ). Οι εταιρείες παραχωρήσεων αποτιμούν μακροπρόθεσμα έργα υποδομής (αυτοκινητόδρομοι, αεροδρόμια, ενέργεια) με προεξόφληση ταμειακών ροών 20-30 ετών, καθιστώντας τις ιδιαίτερα ευαίσθητες σε μεταβολές του discount rate.
Επιπλέον, η χρηματοδότηση νέων έργων (project finance) γίνεται ακριβότερη, γεγονός που μπορεί να μειώσει τα περιθώρια κέρδους σε νέες αναθέσεις ή να καθυστερήσει την ωρίμανση επενδυτικών αποφάσεων. Η GEK TERNA, με σημαντική έκθεση σε ΑΠΕ και παραχωρήσεις, και η ΑΚΤΩΡ, μετά την πρόσφατη αναδιάρθρωσή της, θα παρακολουθούνται στενά ως προς την πορεία του κόστους δανεισμού τους στα επόμενα τρίμηνα.
Μέταλλα, βιομηχανία και ενεργειακά καλώδια (Metlen, Viohalco, ElvalHalcor, Cenergy Holdings, Τιτάν). Πρόκειται για κλάδο υψηλής κεφαλαιακής έντασης όπου η κερδοφορία καθορίζεται κυρίως από τον παγκόσμιο οικονομικό κύκλο και τις τιμές πρώτων υλών, όμως το κόστος χρηματοδότησης των επενδυτικών προγραμμάτων παραμένει σημαντική μεταβλητή.
Η Metlen, με το φιλόδοξο πρόγραμμα επενδύσεων σε ΑΠΕ, αποθήκευση ενέργειας και «πράσινα» μέταλλα, και η Cenergy Holdings, με τη διεθνή επέκταση στην παραγωγή υποθαλάσσιων καλωδίων για αιολικά πάρκα, είναι οι πλέον εκτεθειμένες στο κόστος κεφαλαίου εντός του κλάδου, καθώς τα έργα τους έχουν μακρύ επενδυτικό ορίζοντα.
Αντίθετα, ο Τιτάν, με σημαντική παρουσία στις ΗΠΑ και ιστορικά συντηρητικό ισολογισμό, έχει μεγαλύτερη «άμυνα» απέναντι στο ελληνικό/ευρωπαϊκό επιτοκιακό περιβάλλον.
Διυλιστήρια και ενέργεια (Motor Oil). Η Motor Oil έχει σχετικά περιορισμένη άμεση ευαισθησία στις αποδόσεις ομολόγων, καθώς η κερδοφορία της καθορίζεται πρωτίστως από τα διεθνή περιθώρια διύλισης, όμως το αυξανόμενο επενδυτικό της πρόγραμμα σε ΑΠΕ και πράσινη ενέργεια (μέσω της Motor Oil Renewables) θα δει το κόστος χρηματοδότησης να ανεβαίνει, χωρίς αυτό να αποτελεί κρίσιμο παράγοντα στο επενδυτικό σκεπτικό βραχυπρόθεσμα.
Καταναλωτικά αγαθά και λιανική (Jumbo, Coca-Cola Coca Cola HBC, ΕΥΔΑΠ). Η Jumbo, με ουσιαστικά μηδενικό καθαρό δανεισμό, είναι από τις πλέον «απρόσβλητες» μετοχές του Χρηματιστηρίου Αθηνών απέναντι στην άνοδο των επιτοκίων — η όποια επίπτωση περιορίζεται στη συμπίεση του πολλαπλασιαστή αποτίμησης λόγω υψηλότερου discount rate, όχι σε κόστος δανεισμού.
Η Coca-Cola HBC, ως πολυεθνική με ευρύτερη έκθεση δανεισμού, επηρεάζεται περισσότερο από τις αποδόσεις της ευρωζώνης συνολικά παρά από το ελληνικό spread ειδικά, ενώ διατηρεί αμυντικό προφίλ χάρη στη σταθερότητα της ζήτησης.
Η ΕΥΔΑΠ, ως ρυθμιζόμενη επιχείρηση κοινής ωφέλειας με σταθερές ταμειακές ροές και ελκυστική μερισματική πολιτική, μοιάζει λειτουργικά με τον ΟΤΕ ως προς την ευαισθησία «bond proxy» — η μερισματική της απόδοση θα συγκρίνεται διαρκώς με το ομόλογο.
Αερομεταφορές και υποδομές μεταφορών (Aegean Airlines, Διεθνής Αερολιμένας Αθηνών). Η Aegean φέρει σημαντικές υποχρεώσεις χρηματοδοτικής μίσθωσης αεροσκαφών (leases), οι οποίες λογιστικά λειτουργούν ως δανεισμός υπό το ΔΠΧΑ 16, ενώ η ανανέωση του στόλου απαιτεί συνεχή πρόσβαση σε φθηνή χρηματοδότηση — ένα υψηλότερο επιτοκιακό περιβάλλον αυξάνει το κόστος αυτής της ανανέωσης.
Ο Διεθνής Αερολιμένας Αθηνών, ως ρυθμιζόμενο περιουσιακό στοιχείο υποδομής με μακροπρόθεσμη σύμβαση παραχώρησης, αποτιμάται με προεξόφληση ταμειακών ροών πολλών δεκαετιών και συνεπώς είναι ιδιαίτερα ευαίσθητος σε μεταβολές του discount rate, κατά τρόπο ανάλογο με τις εταιρείες παραχωρήσεων.
| Κλάδος | Ευαισθησία | Κύριος μηχανισμός |
|---|
| Τράπεζες | Θετικό → Ουδέτερο | Διευρυνόμενο NIM αρχικά· κίνδυνος από κόστος καταθέσεων και NPEs στα επιθετικά σενάρια |
| Ενέργεια/Δίκτυα (ΔΕΗ) | Αρνητικό | Υψηλό κόστος αναχρηματοδότησης capex δικτύων· πίεση σε αποτίμηση RAB |
| Τηλεπικοινωνίες (ΟΤΕ) | Αρνητικό | Bond-proxy· ανταγωνισμός μερισματικής απόδοσης με το ομόλογο |
| Ακίνητα | Πολύ αρνητικό | Cap rate expansion· ακριβότερη χρηματοδότηση έργων αλλά και του Ελληνικού |
| Παραχωρήσεις/Κατασκευές | Αρνητικό | Discount rate σε μακροπρόθεσμες ταμειακές ροές έργων |
| Βιομηχανία/Μέταλλα | Ουδέτερο → Αρνητικό | Κόστος κεφαλαίου σε επενδυτικά προγράμματα ΑΠΕ/πράσινων μετάλλων |
| Διύλιση (Motor Oil) | Ουδέτερο | Περιορισμένη άμεση ευαισθησία· τα spreads κυρίαρχος παράγοντας |
| Καταναλωτικά (Jumbo) | Ουδέτερο | Χαμηλή/μηδενική μόχλευση· μόνο επίδραση πολλαπλασιαστή αποτίμησης |
| Αερομεταφορές/Υποδομές | Αρνητικό | Κόστος χρηματοδοτικών μισθώσεων και discount rate παραχώρησης |
Συμπέρασμα και διάρθρωση χαρτοφυλακίου
Στο Σενάριο 1 (Ήπιο), η αγορά πιθανότατα θα συνεχίσει να ευνοεί τις τράπεζες, καθώς η διεύρυνση του NIM υπερισχύει οριακά της οποιασδήποτε πιστωτικής επιβάρυνσης, ενώ οι «ομολογιακού τύπου» μετοχές (ΟΤΕ, ΕΥΔΑΠ) διατηρούν τη σχετική τους ελκυστικότητα.
Στο Σενάριο 2 (Βασικό), αναμένουμε αυξανόμενη διαφοροποίηση εντός του τραπεζικού κλάδου ανάλογα με τη σύνθεση του χαρτοφυλακίου δανείων κάθε τράπεζας, και αρχή πίεσης στις εταιρείες υψηλής μόχλευσης/μακράς διάρκειας επενδύσεων (Lamda Development, ΔΕΗ, GEK TERNA κ.λπ.)
Στο Σενάριο 3 (Επιθετικό), θα αναμέναμε ουσιαστική αναπροσαρμογή αποτίμησης στον κλάδο ακινήτων και παραχωρήσεων, αυξημένη επαγρύπνηση για την ποιότητα ενεργητικού των τραπεζών, και στροφή προτίμησης των επενδυτών προς εταιρείες χαμηλής μόχλευσης και ισχυρής ταμειακής θέσης, όπως η Jumbo.
Σε κάθε περίπτωση, τονίζουμε ότι τα παραπάνω σενάρια αποτελούν εργαλείο ανάλυσης ευαισθησίας και όχι πρόβλεψη βεβαιότητας — η πορεία των αποδόσεων θα εξαρτηθεί τελικά από την εξέλιξη του πληθωρισμού στην Ευρωζώνη, τις γεωπολιτικές εξελίξεις στην ενέργεια, και τη δημοσιονομική πορεία της Ελλάδας. Θα συνεχίσουμε να παρακολουθούμε στενά την εξέλιξη του spread του ελληνικού 10ετούς και θα επικαιροποιήσουμε την ανάλυσή μας μετά από κάθε απόφαση της ΕΚΤ.
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του Πρόεδρος ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.