Στα «χέρια» των αλυσίδων σούπερ μάρκετ βρίσκεται πλέον η λίστα των 450 κωδικών που θα ενταχθούν στη νέα «συμφωνία κυρίων» μεταξύ κυβέρνησης, προμηθευτών και λιανεμπορίου για τη συγκράτηση των τιμών το τελευταίο δίμηνο του έτους.
Η πρωτοβουλία έρχεται σε μια περίοδο κατά την οποία η αγορά εμφανίζει ένα ενδιαφέρον παράδοξο. Οι πωλήσεις αυξάνονται, οι καταναλωτές αγοράζουν μεγαλύτερες ποσότητες, ενώ οι προωθητικές ενέργειες, που επί χρόνια αποτελούσαν βασικό εργαλείο προσέλκυσης πελατών, περιορίζονται αισθητά.
«Οι πωλήσεις τρέχουν με ρυθμό περίπου 5,5% και μέχρι στιγμής δεν έχουμε δει αυξήσεις τιμών, πέραν των γαλακτοκομικών. Βεβαίως, δεν γνωρίζουμε τι θα συμβεί έως το τέλος του έτους», αναφέρουν πηγές της αγοράς στο Euro2day.gr.
Πορεία πωλήσεων και τιμών
Το ερώτημα είναι πόσο μπορεί να διατηρηθεί αυτή η ισορροπία. Και κυρίως, εάν οι μειώσεις στους 450 κωδικούς θα μεταφραστούν σε ουσιαστική ελάφρυνση του οικογενειακού προϋπολογισμού ή θα έχουν περιορισμένο αντίκτυπο σε μια αγορά που μετρά τζίρο πολλών δισεκατομμυρίων ευρώ.
Σύμφωνα με τα τελευταία στοιχεία της NielsenIQ, στο εννεάμηνο Ιανουαρίου-Σεπτεμβρίου οι πωλήσεις των σούπερ μάρκετ αυξήθηκαν κατά 6,4%, φτάνοντας τα 12,864 δισ. ευρώ. Μέσα σε εννέα μήνες, δηλαδή, η αγορά πρόσθεσε 770 εκατ. ευρώ στον τζίρο της.
Στα ταχυκίνητα καταναλωτικά προϊόντα (FMCG), η ανάπτυξη 5,5% στο εννεάμηνο στηρίχθηκε σχεδόν εξ ολοκλήρου στον όγκο πωλήσεων, ο οποίος ενισχύθηκε κατά 4,6%, ενώ η μέση αξία ανά μονάδα αυξήθηκε μόλις 0,8%. Αυτό, βεβαίως, δεν σημαίνει ότι οι τιμές στο ράφι δεν αυξήθηκαν ή ότι έχουν επιστρέψει στα προηγούμενα επίπεδα, ούτε ότι όλα τα προϊόντα ακολουθούν την ίδια πορεία.
Την ίδια στιγμή που η κατανάλωση αυξάνεται, η συμμετοχή των προωθητικών ενεργειών στον τζίρο υποχωρεί θεαματικά. Το 2023, το 56% των πωλήσεων ταχυκίνητων καταναλωτικών προϊόντων πραγματοποιούνταν υπό καθεστώς προσφορών. Το 2024 το ποσοστό διαμορφώθηκε στο 54,4%, για να μειωθεί στο 37,5% το 2025 και να περιοριστεί περαιτέρω στο 34,3% στο εννεάμηνο του 2026.
Ακόμη μεγαλύτερη είναι η μεταβολή στα επώνυμα προϊόντα. Η προωθητική ένταση, που το 2023 έφτανε στο 66,7%, έχει υποχωρήσει στο 39,5%.
Ποιοι όμως κερδίζουν από την ανάπτυξη; Πίσω από τη συνολική αύξηση 6,4% κρύβεται μια αγορά διαφορετικών ταχυτήτων. Τη μεγαλύτερη ποσοστιαία ανάπτυξη καταγράφουν τα είδη bazaar, από παιχνίδια και ηλεκτρικές συσκευές έως είδη ένδυσης, με άνοδο 11,3% και πωλήσεις 818 εκατ. ευρώ.
Ακολουθούν τα φρέσκα και χύμα προϊόντα, με αύξηση 7,5% και τζίρο 3,188 δισ. ευρώ. Η κατηγορία, που περιλαμβάνει κρέας, ψάρια, τυριά, οπωροκηπευτικά και προϊόντα αρτοποιίας, συγκεντρώνει σχεδόν το ένα τέταρτο των συνολικών πωλήσεων.
Στα τρόφιμα και ποτά, που αποτελούν τον βασικό κορμό της αγοράς με μερίδιο 54,3%, οι πωλήσεις αυξήθηκαν κατά 5,8%, φτάνοντας τα 6,990 δισ. ευρώ. Ειδικότερα, τα τρόφιμα ενισχύθηκαν κατά 6% και τα ποτά κατά 5,1%.
Χαμηλότερους ρυθμούς ανάπτυξης εμφανίζουν τα προϊόντα οικιακής χρήσης, με αύξηση 4,6% και πωλήσεις 1,045 δισ. ευρώ και τα προϊόντα προσωπικής φροντίδας και ομορφιάς, με άνοδο 5% στα 822 εκατ. ευρώ.
Μια ακόμη ενδιαφέρουσα εξέλιξη αφορά τα προϊόντα ιδιωτικής ετικέτας. Παρά τη συνεχιζόμενη πίεση στους οικογενειακούς προϋπολογισμούς, το μερίδιό τους δεν ενισχύεται περαιτέρω. Αντιθέτως, υποχώρησε οριακά στο 24% στο εννεάμηνο του 2026, από 24,4% το 2025.
Παραμένει, πάντως, υψηλότερα από το 22,4% που καταγραφόταν το 2021. Το εύρημα έχει ιδιαίτερη σημασία, καθώς δείχνει ότι η αύξηση της αγοράς δεν συνοδεύεται από νέα μετατόπιση του μεριδίου προς την ιδιωτική ετικέτα.
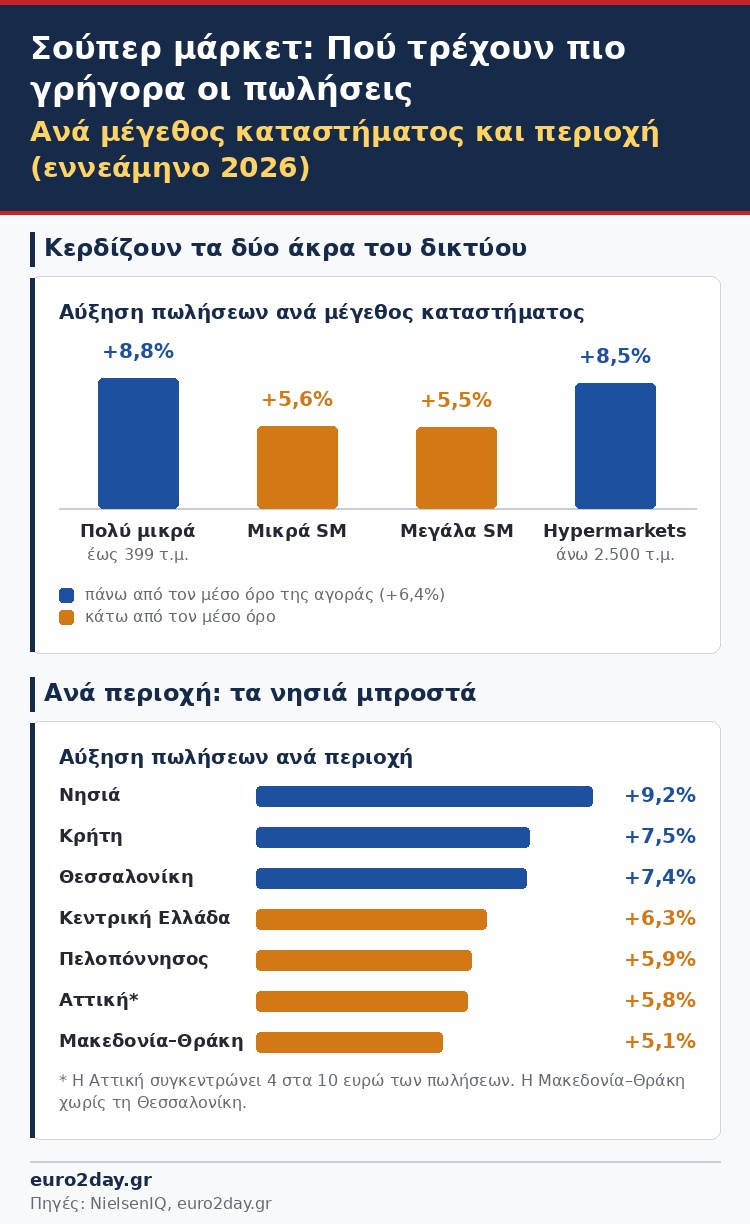
Οι δύο νικητές στο φυσικό δίκτυο
Την υψηλότερη ανάπτυξη μεταξύ των φυσικών καταστημάτων εμφανίζουν τα πολύ μικρά καταστήματα, επιφάνειας έως 399 τ.μ., με αύξηση πωλήσεων 8,8%. Σχεδόν στον ίδιο ρυθμό, 8,5%, κινούνται τα hypermarkets επιφάνειας άνω των 2.500 τ.μ.
Αντίθετα, τα συμβατικά μεγάλα και μικρά σούπερ μάρκετ καταγράφουν χαμηλότερους ρυθμούς ανάπτυξης, 5,5% και 5,6% αντίστοιχα. Έτσι, τα δύο άκρα του φυσικού δικτύου, τα μικρά καταστήματα και οι πολύ μεγάλες μονάδες, εμφανίζουν ισχυρότερη δυναμική από τις ενδιάμεσες κατηγορίες.
Αντίστοιχα ανομοιογενής είναι η εικόνα στον γεωγραφικό χάρτη της κατανάλωσης. Η Αττική, η οποία συγκεντρώνει 4 στα 10 ευρώ των συνολικών πωλήσεων, εμφανίζει ανάπτυξη 5,8%, χαμηλότερη από τον πανελλαδικό μέσο όρο. Στον αντίποδα, τα νησιά καταγράφουν αύξηση 9,2%.
Ακολουθούν η Κρήτη με 7,5% και η Θεσσαλονίκη με 7,4%. Η Κεντρική Ελλάδα σημείωσε άνοδο 6,3%, η Πελοπόννησος 5,9%, ενώ η Μακεδονία και η Θράκη, εξαιρουμένης της Θεσσαλονίκης, εμφανίζουν τη χαμηλότερη ανάπτυξη, 5,1%.