Μείωση τζίρου, με ωστόσο εκτίναξη των καθαρών κερδών καταγράφει η Πλαστικά Κρήτης κατά τους έξι πρώτους μήνες του 2026. Σύμφωνα με την ανακοίνωση της εισηγμένης σε επίπεδο μητρικής, τα καθαρά κέρδη αυξήθηκαν κατά 53,6 % και σε ομίλου κατά 52,1%.
Ειδικότερα, μείωση κατά 2,8% σημείωσε ο κύκλος εργασιών της μητρικής εταιρείας (από €96,6 εκατ. σε €93,8 εκατ.), η οποία οφείλεται κυρίως στη μείωση του όγκου πωλήσεων. Αντίθετα, ο κύκλος εργασιών του ομίλου αυξήθηκε κατά 3,3% (από €204,5 εκατ. σε €211,2 εκατ.), αύξηση που προέρχεται κυρίως από τις θυγατρικές στη Γαλλία και την Τουρκία, όπου παρατηρήθηκε ενίσχυση των όγκων πωλήσεων.
Αναφορικά με τη θυγατρική στη Γαλλία, η αύξηση οφείλεται και σε τεχνικό πρόβλημα που είχε προκύψει τον Ιούνιο 2025 σε μηχανολογικό εξοπλισμό και αποκαταστάθηκε άμεσα τον Ιούλιο 2025, γεγονός που είχε συμπιέσει τον όγκο πωλήσεων την αντίστοιχη περίοδο του 2025.
Για τη θυγατρική στην Κίνα, Anhui Hitec Plastics, η αύξηση αποδίδεται στην ενίσχυση του όγκου πωλήσεων. Στην Πολωνία και τη Ρουμανία, η άνοδος προήλθε από την αύξηση των τιμών πώλησης, ενώ στη Ρωσία οφείλεται στην αύξηση του όγκου πωλήσεων.
Τα κέρδη προ φόρων, χρηματοδοτικών, επενδυτικών αποτελεσμάτων και συνολικών αποσβέσεων (EBITDA) της μητρικής εταιρείας αυξήθηκαν κατά 31,1% (από €15,6 εκατ. σε €20,4 εκατ.), ενώ τα ενοποιημένα κέρδη EBITDA του ομίλου ενισχύθηκαν κατά 27,3% (από €36 εκατ. σε €45,8 εκατ.).
Το περιθώριο EBITDA (EBITDA margin) της εταιρείας αυξήθηκε από 16,1% την προηγούμενη περίοδο σε 21,8% για την τρέχουσα, ενώ του ομίλου διαμορφώθηκε σε 21,7% από 17,6%.
Η αύξηση που παρατηρείται σε όλες σχεδόν τις εταιρείες και η βελτίωση στο περιθώριο EBITDA οφείλεται κυρίως στην ανάλωση αποθεμάτων στα οποία δεν είχε ακόμη ενσωματωθεί η αύξηση του κόστους από την πολεμική κατάσταση στη Μέση Ανατολή από τον Φεβρουάριο 2026.
Για τις θυγατρικές σε Κίνα, Γαλλία, Τουρκία και Ρωσία η αύξηση οφείλεται και στον όγκο πωλήσεων, ενώ για τις θυγατρικές σε Ρουμανία και Πολωνία στην αύξηση των τιμών πώλησης.
Τα κέρδη προ φόρων, χρηματοδοτικών και επενδυτικών αποτελεσμάτων (EBIT) της μητρικής εταιρείας αυξήθηκαν κατά 36,1% (από €13,2 εκατ. σε €18 εκατ.), ενώ του ομίλου αυξήθηκαν κατά 31,3% (από €30,4 εκατ. σε €40 εκατ.).
Το περιθώριο EBIT (EBIT margin) της εταιρείας αυξήθηκε από 13,7% σε 19,2%, ενώ του ομίλου ανήλθε σε 18,9% από 14,9%.
Η βελτίωση στο περιθώριο EBIT αποδίδεται εκ νέου στην ανάλωση αποθεμάτων χαμηλότερου κόστους πριν από τις επιπτώσεις της κρίσης στη Μέση Ανατολή.
Παράλληλα, για τις θυγατρικές σε Κίνα, Γαλλία, Τουρκία και Ρωσία η αύξηση ενισχύθηκε από τον όγκο πωλήσεων, ενώ σε Ρουμανία και Πολωνία από τις τιμές πώλησης.
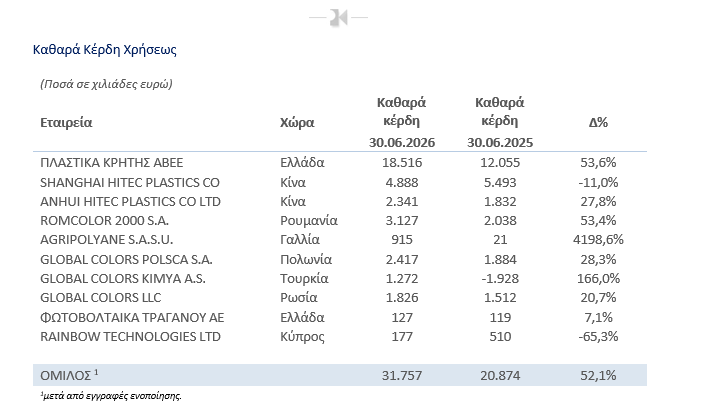
Τα καθαρά κέρδη της μητρικής εταιρείας αυξήθηκαν κατά 53,6% (από €12,1 εκατ. σε €18,5 εκατ.), ενώ του ομίλου σημείωσαν άνοδο κατά 52,1% (από €20,9 εκατ. σε €31,8 εκατ.).
Το καθαρό περιθώριο κέρδους της εταιρείας διαμορφώθηκε σε 19,7% από 12,5%, ενώ του ομίλου αυξήθηκε σε 15% από 10,2%.
Η άνοδος της κερδοφορίας και η βελτίωση του περιθωρίου οφείλεται στην ανάλωση των παλαιότερων αποθεμάτων, αλλά και στη μείωση των συναλλαγματικών ζημιών σε σύγκριση με την αντίστοιχη περίοδο του 2025.
Για τις θυγατρικές σε Κίνα, Γαλλία, Τουρκία και Ρωσία η αύξηση υποστηρίχθηκε από τους όγκους πωλήσεων, ενώ σε Ρουμανία και Πολωνία από τις τιμές.
Τα καθαρά κέρδη της θυγατρικής στην Τουρκία επηρεάστηκαν από ζημία στη καθαρή χρηματική θέση βάσει των απαιτήσεων του ΔΛΠ 29 κατά €-723 χιλ. (€-172 χιλ. το 2025).
Για πρώτη φορά από το 2021, ο ετήσιος πληθωρισμός στην Τουρκία μειώθηκε σε επίπεδα γύρω στο 30%, με την οικονομία ωστόσο να θεωρείται υπερπληθωριστική από το Συμβούλιο Διεθνών Λογιστικών Προτύπων.
Σε τοπικό επίπεδο, τον Δεκέμβριο 2025 η τουρκική κυβέρνηση αποφάσισε την αναστολή των πληθωριστικών προσαρμογών μόνο για φορολογικούς σκοπούς για τα έτη 2025 έως και 2027, με δυνατότητα παράτασης για άλλα τρία έτη.
Επιπλέον, η αύξηση στα καθαρά κέρδη της θυγατρικής στην Τουρκία οφείλεται στη διόρθωση της αναβαλλόμενης φορολογικής απαίτησης που είχε επιβαρύνει τα αποτελέσματα του 2025.
Το κεφάλαιο κίνησης της μητρικής εταιρείας αυξήθηκε κατά 1,5% (από €187,3 εκατ. σε €190 εκατ.), ενώ του ομίλου ενισχύθηκε κατά 4,6% (από €305,8 εκατ. σε €319,9 εκατ.).
Οι θυγατρικές εταιρείες Plastika Kritis Far East και Ετεπλά δεν παρουσίασαν σημαντική μεταβολή και, λόγω του μικρού μεγέθους τους, δεν περιλαμβάνονται στις ανωτέρω αναλύσεις, επισημαίνει η εισηγμένη.