Οι ελληνικές τράπεζες συγκαταλέγονται μεταξύ εκείνων με τη μεγαλύτερη ευαισθησία στα επιτόκια και επωφελούνται από τη διατήρηση υψηλότερων επιτοκίων για μεγαλύτερο χρονικό διάστημα, επισημαίνει έκθεση της UBS για τον κλάδο.
Ενσωματώνουμε την εκτίμηση της UBS για μία ακόμη αύξηση των επιτοκίων από την ΕΚΤ κατά 25 μ.β. τον Δεκέμβριο, στο 2,75%, και για μεσοπρόθεσμο επιτόκιο 2,5% (έναντι 2% προηγουμένως στα μοντέλα μας), γράφουν οι αναλυτές.
Προχωρούμε επίσης σε άλλες μικρές αλλαγές στη μοντελοποίηση, καθώς αναβαθμίζουμε το μεσοπρόθεσμο EPS (FY28E) κατά 2%-3%. Θα επανεξετάσουμε περαιτέρω το Q3 καθώς οι τράπεζες δημοσιεύουν ενημερώσεις ενόψει των αποτελεσμάτων, τα οποία ξεκινούν στις 29 Οκτωβρίου.
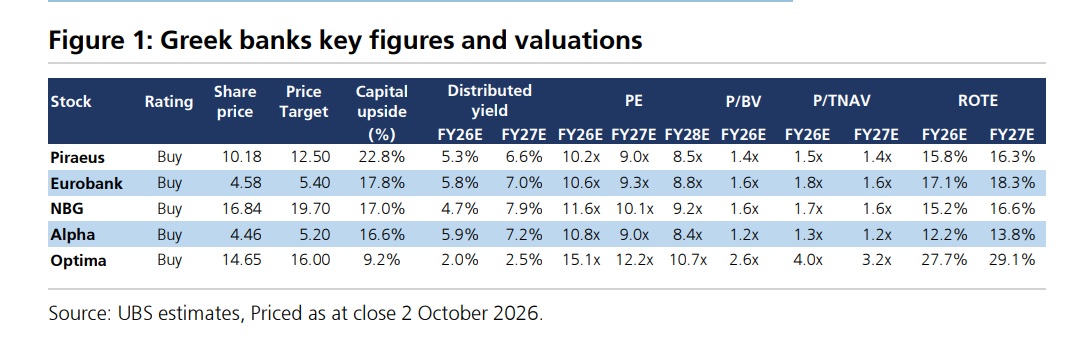
Οι τιμές-στόχοι για τις τέσσερις μεγάλες τράπεζες αυξάνονται κατά 2%-6%. Ο οίκος διατηρεί αξιολόγηση «αγορά» για όλες τις ελληνικές τράπεζες που καλύπτει, έχοντας πρόσφατα ξεκινήσει την κάλυψη της Optima (αγορά, τιμή-στόχος €16). Η Optima διαπραγματεύεται σε υψηλούς πολλαπλασιαστές αποτίμησης και, σε αυτό το στάδιο, βλέπουμε μεγαλύτερο περιθώριο ανόδου στις μεγάλες τράπεζες, όπως παρουσιάζεται στον πίνακα συγκρίσεων που ακολουθεί.
Το επιτόκιο Euribor συνέχισε να αυξάνεται, διαμορφούμενο κατά μέσο όρο στο 2,52% το 3Q26 έναντι 2,24% το Q2 (+28 μ.β. qoq). Για τις τέσσερις μεγάλες συστημικές τράπεζες, τα NIMs διευρύνονται κατά 2,5 μ.β. έως 4,3 μ.β. για κάθε αύξηση του Euribor κατά 25 μ.β., το NII κατά 1,1% έως 1,9% και το EPS κατά 1,5% έως 2,5%.
Κατά την έναρξη της κάλυψης της Optima Bank, γράφουν οι αναλυτές, επισημάναμε ότι παρουσιάζει τη μεγαλύτερη ευαισθησία στα επιτόκια μεταξύ των ελληνικών τραπεζών (κέρδη +3,8% για μεταβολή των επιτοκίων κατά 25 μ.β.), καθώς δεν διαθέτει πρόγραμμα αντιστάθμισης κινδύνου και το χαρτοφυλάκιό της αποτελείται κυρίως από εταιρικά δάνεια κυμαινόμενου επιτοκίου.
Καθώς η αύξηση των όγκων παραμένει ισχυρή, όπως δείχνει ο δείκτης παρακολούθησης του NII των ευρωπαϊκών τραπεζών που διατηρούμε, η μεταστροφή του NIM από συρρίκνωση σε ήπια διεύρυνση είναι πιθανό να οδηγήσει σε ισχυρή αύξηση του NII το Q3 και για το FY26 (UBS εκτίμηση +10,7% yoy για την Alpha, +9,9% για τη Eurobank, +8% για την Εθνική και +9,9% για την Πειραιώς). Εκτιμούμε ότι η Optima θα καταγράψει αύξηση του NII κατά 33% στο FY26, καθώς προβλέπουμε αύξηση του NII κατά 7% qoq στο Q3.
Οι ελληνικές τράπεζες έχουν πλέον σε μεγάλο βαθμό κλείσει το χάσμα αποτίμησης έναντι των ευρωπαϊκών τραπεζών σε βάση PE για το FY28E, αν και η πρόσφατη υποχώρηση των αποτιμήσεων λόγω των υψηλότερων παγκόσμιων αποδόσεων των ομολόγων έχει, κατά την άποψή μας, αναδείξει ελκυστικό περιθώριο ανόδου.
Θα πρέπει να διαπραγματεύονται με premium; Θεωρούμε ότι αυτό είναι πιθανό, ιδίως καθώς οι ελληνικές τράπεζες εντάσσονται στους δείκτες ανεπτυγμένων αγορών (MSCI DM έως τον Μάιο του 2027) και οι μακροοικονομικές τάσεις παραμένουν, κατά την άποψή μας, ευνοϊκότερες από ό,τι σε πολλές άλλες ευρωπαϊκές χώρες.
Βλέπουμε το μεγαλύτερο περιθώριο περαιτέρω ανατίμησης για την Πειραιώς, με τις παραδοχές αποτίμησής μας να παραμένουν, κατά την άποψή μας, σχετικά συντηρητικές, και με περιθώριο ανόδου του ROTE μεσοπρόθεσμα. Η Alpha διοργανώνει CMD στις 5 Νοεμβρίου, προκειμένου να παρουσιάσει το νέο μεσοπρόθεσμο σχέδιό της, το οποίο θα μπορούσε να αποτελέσει καταλύτη, αν και είναι απίθανο να επιφυλάξει μεγάλη θετική έκπληξη.
Οι τιμές-στόχοι είναι:
- Πειραιώς 12,5 ευρώ
- Eurobank 5,4 ευρώ
- Εθνική 19,7 ευρώ.
- Alpha Bank 5,2 ευρώ
- Optima Bank 16 ευρώ