Το ξεπούλημα των ομολόγων έχει οδηγήσει τις αποδόσεις τους σε τόσο υψηλά επίπεδα που έχουμε να δούμε εδώ και δεκαετίες. Που όμως οφείλεται η κατακόρυφη άνοδος των αποδόσεων; Στον πληθωρισμό και τα μεγάλα ελλείμματα ή μήπως στον ανθεκτικό ρυθμό ανάπτυξης;
Για την πλειοψηφία των αναλυτών, όπως ο Robin Brooks, πρώην επικεφαλής οικονομολόγος του IIF και επικεφαλής αναλυτής συναλλάγματος της Goldman Sachs, η απάντηση στο ερώτημα είναι προφανής. Τα μεγάλα δημοσιονομικά ελλείμματα, το υψηλό χρέος και ο επιμένων πληθωρισμός που «τρέφουν» οι υψηλές τιμές της ενέργειας.
Όμως, για άλλους, η απάντηση είναι ο ανθεκτικός ρυθμός ανάπτυξης. Γι’ αυτό το στρατόπεδο, η άνοδος των ονομαστικών αποδόσεων οφείλεται σχεδόν καθ’ ολοκληρία στην αύξηση των πραγματικών αποδόσεων καθώς οι προσδοκίες για τον μελλοντικό πληθωρισμό στις ΗΠΑ (αγορά των TIPS) παραμένουν σχεδόν αμετάβλητες.
Ο τελευταίοι δεν αποκλείουν οι αποδόσεις των ομολόγων να αυξηθούν κι άλλο. Όμως, τα περισσότερο «άσχημα νέα» έχουν ήδη ενσωματωθεί στις τιμές των ομολόγων. Από την άλλη πλευρά, αν η διεθνή τιμή του πετρελαίου πέσει λόγω κάποιου ντιλ για το Ορμούζ ή η οικονομία επιβραδύνει απότομα, οι τιμές των ομολόγων θα κερδίσουν έδαφος και οι αποδόσεις τους θα υποχωρήσουν.
Ακόμη κι αν οι αποδόσεις αυξηθούν μια ποσοστιαία μονάδα, π.χ. το 10ετές αμερικανικό ομόλογο πάνω από το 6% από κάπου 5,12% τελευταία, η τιμή του θα πέσει κατά 1,73%. Αντίθετα, αν οι αποδόσεις πέσουν 1 μονάδα, η τιμή του 10ετούς θα ανέβει 12,57%.
Με άλλα λόγια, το σημερινό υψηλό επίπεδο των αποδόσεων στα ομόλογα έχει αλλάξει την ισορροπία κέρδους- ζημιάς. Ακόμη κι αν ανέβουν οι αποδόσεις κατά 1 μονάδα και κάποιος διακρατήσει το 10τετές ομόλογο για 12 μήνες, το ετήσιο εισόδημα (τοκοχρεολύσιο) θα υπερκαλύψει την ζημιά.
Όπως παρατηρεί ο Τζον Χάσλετ, το ίδιο τεστ στο 10ετές αμερικανικό ομόλογο με την απόδοση στο 1,52% στις αρχές του 2022 θα κατέληγε σε διαφορετικό αποτέλεσμα. Η τιμή θα έπεφτε 6,49% τότε και θα ανέβαινε 10,30% αν οι αποδόσεις αυξάνονταν ή έπεφταν κατά μια ποσοστιαία μονάδα.
Η διαφορετική αφετηρία, π.χ. αρχές του 2022 έναντι Σεπτέμβριος του 2026, οδηγεί σε διαφορετικά συμπεράσματα.
Ίσως λοιπόν τα κρατικά ομόλογα να υπόσχονται κέρδη με τις τωρινές αποδόσεις τους σε υψηλά επίπεδα δεκαετιών.
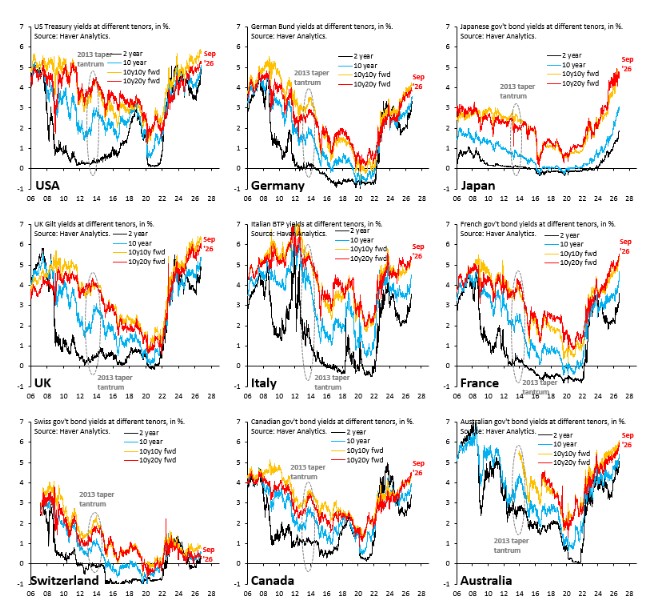
Πηγή: Haver Analytics, Robin Brooks