Το παγκόσμιο ακαθάριστο χρέος άγγιξε τα 365 τρισ. δολάρια, ή 311% του παγκόσμιου ΑΕΠ, το πρώτο εξάμηνο του 2026, σύμφωνα με το τελευταίο Global Debt Monitor του Institute for International Finance.
Πρέπει να ανησυχούμε; Το IIF έτσι πιστεύει, σημειώνοντας πως «οι κυβερνήσεις των ώριμων αγορών δαπανούν πλέον περισσότερα για έξοδα τόκων από όσα επενδύει ο κόσμος είτε στην AI, είτε στην άμυνα ή στην ενέργεια» και πως «το χρέος έχει γίνει περισσότερο πολιτικό ζήτημα παρά μακροχρηματοπιστωτικό-δημιουργώντας έναν φαύλο κύκλο μεταξύ εκλογών και βραχυπρόθεσμων πρόχειρων λύσεων, και μιας μακροπρόθεσμης ευπάθειας καθώς φθίνει η οριακή χρησιμότητα του υψηλότερου χρέους».
Αυτό που είναι ακόμα πιο εντυπωσιακό είναι πως το IIF ανησυχεί περισσότερο για τις οικονομίες υψηλού εισοδήματος παρά τις αναπτυσσόμενες ή αναδυόμενες οικονομίες.
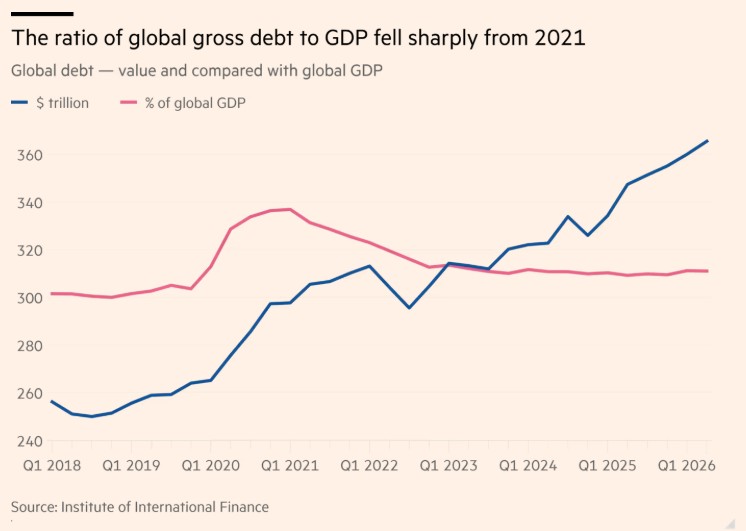
Εντούτοις το IIF δείχνει επίσης πως μεταξύ του 2018 και του Ιουνίου 2026, η αύξηση του λόγου του παγκόσμιου χρέους προς το ΑΕΠ ήταν λιγότερη από 10 ποσοστιαίες μονάδες.
Αυτό δεν ακούγεται τόσο κακό. Η ιστορία είναι εντυπωσιακή: ο λόγος έφτασε στο μετά-Covid αποκορύφωμα του 337% στις αρχές του 2021, προτού μειωθεί κατά 27 ποσοστιαίες μονάδες μέχρι το τέλος του 2023.
Ποιος ήταν αυτός ο μαγικός «εξολοθρευτής χρέους»; Ο παλιός καλός (και υποτίθεται «απρόσμενος») πληθωρισμός. Για να το θέσουμε κομψά, δεν είναι η πρώτη φορά που ο πληθωρισμός έχει εξαλείψει το χρέος.
Αποτέλεσε, για να αναφέρουμε ένα από τα αμέτρητα παραδείγματα, ένα σημαντικό μέρος της εξάλειψης του μεταπολεμικού χρέους του Ηνωμένου Βασιλείου. Για χώρες που έχουν τη δυνατότητα να τυπώσουν το χρήμα στο οποίο είναι εκφρασμένο το χρέος τους, αυτό συμβαίνει συχνά. (Βλ. διαγράμματα)
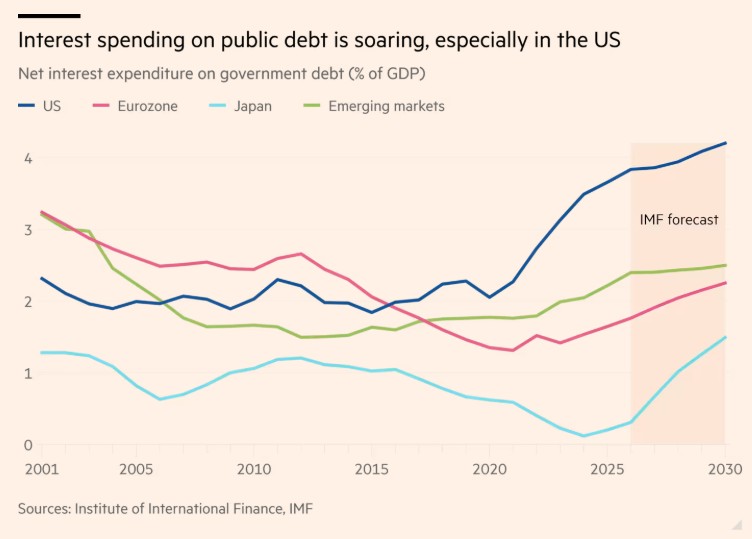
Ωστόσο, ο πληθωρισμός αφήνει μια κληρονομιά. Είναι ένας από τους λόγους για τους οποίους τα επιτόκια είναι τώρα πολύ υψηλότερα απ’ όσο ήταν πριν την πανδημία Covid. Τα έξοδα των τόκων έχουν εκτιναχθεί για τις κυβερνήσεις σε ώριμες οικονομίες: από τον Δεκέμβριο του 2021 μέχρι το τέλος Αυγούστου του 2026, αυξήθηκαν κατά 1,5 ποσοστιαίες μονάδες για να φτάσουν το 3,3% του ΑΕΠ.
Οι ΗΠΑ είναι ένα καλό παράδειγμα: ως ποσοστό του ΑΕΠ, τα έξοδα των τόκων αυξήθηκαν κατά 1,6 ποσοστιαία μονάδα από τον Ιανουάριο του 2021 μέχρι το 2026.
Aυτό που συμβαίνει με το επίπεδο και τα κόστη του κρατικού δανεισμού είναι κεντρικής σημασίας, αλλά δεν είναι το παν. Το IIF σημειώνει επίσης την τεράστια πρόσφατη αύξηση της έκδοσης εταιρικών ομολόγων που συνδέονται με την τεχνητή νοημοσύνη.
Εκτιμά πως θα φτάσει τα 541 δισ. δολάρια το 2026, από 90 δισ. δολάρια τρια χρόνια πριν. Η σχετιζόμενη επενδυτική έκρηξη είναι επίσης παράγοντας που οδηγεί υψηλότερα τα επιτόκια και ως εκ τούτου μια έμμεση αιτία για το υψηλότερο κόστος του κρατικού χρέους.
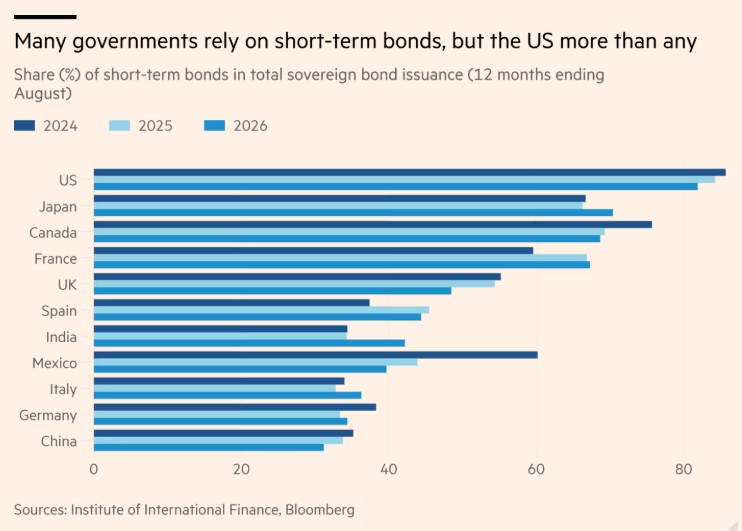
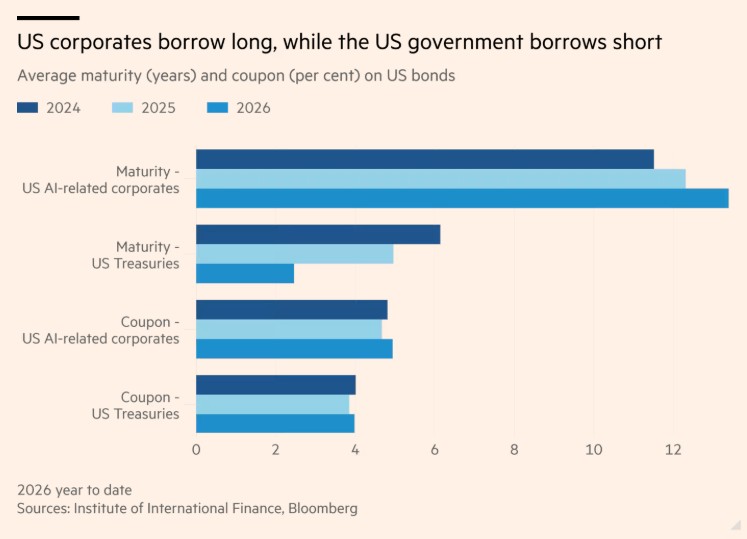
Το αξιοσημείωτο είναι πως το εταιρικό χρέος που σχετίζεται με την τεχνητή νοημοσύνη εκδίδεται με πολύ μεγαλύτερες διάρκειες λήξης απ’ ό,τι τα αμερικανικά κρατικά ομόλογα: μέχρι στιγμής το 2026, η μέση διάρκεια λήξης του πρώτου έφτασε τα 13,4 έτη (από 11,5 έτη το 2024), έναντι μόλις 2,5 ετών για τα αμερικανικά κρατικά ομόλογα (μειωμένη από 6,1 έτη το 2024).
Το επιτόκιο για το εταιρικό χρέος που σχετίζεται με την ΑΙ είναι επίσης μόλις μία ποσοστιαία μονάδα υψηλότερο από εκείνο των κρατικών ομολόγων. Ενώ ο δανεισμός της κυβέρνησης των ΗΠΑ είναι εντυπωσιακά βραχυπρόθεσμος, άλλες κυβερνήσεις χωρών υψηλού εισοδήματος δεν πάνε πίσω.
Το IIF φαίνεται πράγματι πιο καθησυχαστικό για το ιδιωτικό χρέος παρά για το κρατικό, καθώς και για το χρέος των αναδυόμενων οικονομιών παρά για εκείνο των οικονομιών υψηλού εισοδήματος. Σημειώνει, για παράδειγμα, ότι η ιδιωτική πίστη, για την οποία υπάρχει κάποια ανησυχία, «αντιπροσωπεύει μόνο περίπου το 5% του ανεξόφλητου μη χρηματοοικονομικού εταιρικού χρέους».
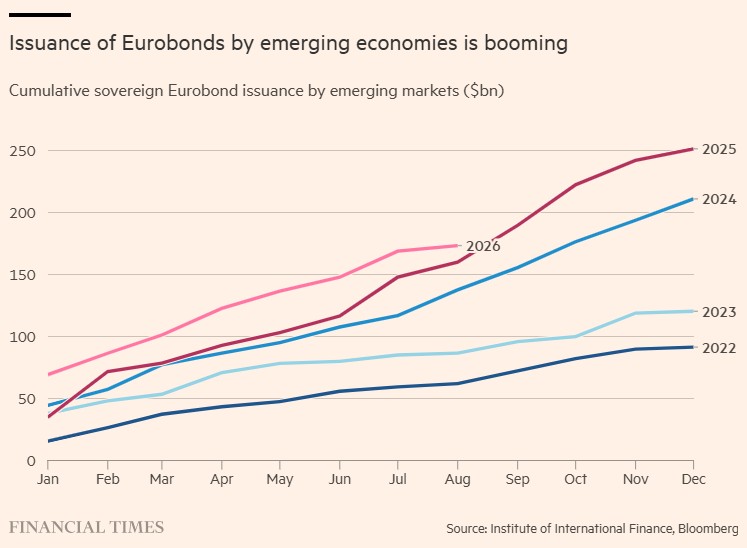
Όσον αφορά το τελευταίο, επισημαίνει τον ρυθμό-ρεκόρ έκδοσης Eurobonds το 2026, προσθέτοντας ότι «τα ισχυρότερα θεμελιώδη μεγέθη έχουν βοηθήσει». Τονίζει επίσης την υγεία του «δανεισμού ESG» (περιβαλλοντικών, κοινωνικών κριτηρίων και εταιρικής διακυβέρνησης), με τον δανεισμό από τις αρχές του έτους να αγγίζει το 1 τρισ. δολάρια.
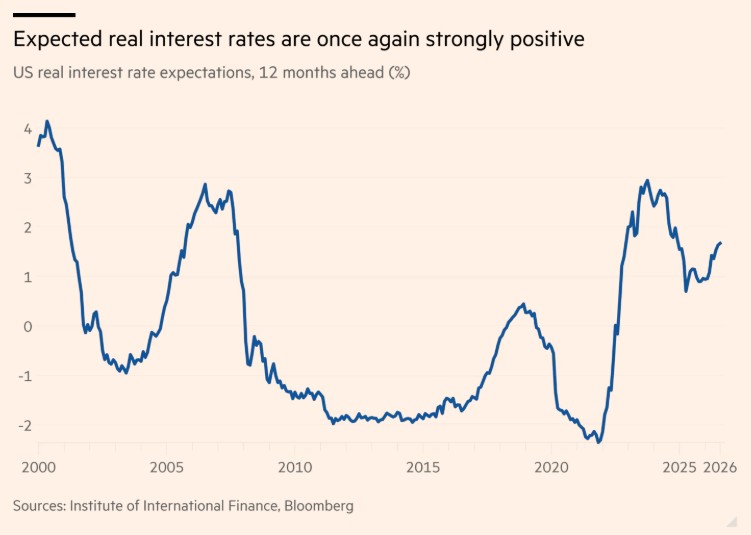
Συνοψίζοντας, η άποψη του IIF είναι ότι η πρόσφατη μείωση των δεικτών χρέους που προκλήθηκε από τον πληθωρισμό έχει δημιουργήσει μια «απατηλά ευνοϊκή εικόνα». Με τα επιτόκια να είναι δομικά υψηλότερα σε σχέση με πριν από λίγα χρόνια και τις κυβερνήσεις να μην έχουν τη βούληση ή την εντολή να επιβάλουν επώδυνα μέτρα στους ψηφοφόρους, το δημόσιο χρέος θα συνεχίσει να συσσωρεύεται στις υποτιθέμενες ώριμες χώρες με ταχύ ρυθμό.
Εν τω μεταξύ, η στροφή προς βραχύτερες διάρκειες λήξης, ιδίως στις ΗΠΑ, απλώς δημιουργεί ψευδαισθήσεις. Ο κίνδυνος είναι ότι θα μπορούσε να υπάρξει μια απότομη εκτίναξη αυτών των αποδόσεων, με δραματικές συνέπειες για το κόστος εξυπηρέτησης του χρέους. Ένα πιθανό έναυσμα θα μπορούσε να είναι η απότομη υποτίμηση ενός ευάλωτου νομίσματος.
Υπάρχουν επίσης πολιτικοί κίνδυνοι. Ο πόλεμος είναι ένας από αυτούς. Τα ενεργειακά σοκ είναι άλλος ένας. Οι μεγαλύτερες εμπορικές συγκρούσεις αποτελούν έναν ακόμη. Επίσης, δεν είναι δύσκολο να φανταστεί κανείς μια ξεκάθαρη εσωτερική σύγκρουση στις ΗΠΑ ή μια κατάρρευση της συνεργασίας στην ΕΕ.
Εάν η ακροδεξιά μετατραπεί σε κυρίαρχη πολιτική δύναμη, η σιωπηρή υποστήριξη, για παράδειγμα, της Γαλλίας από τη Γερμανία, θα μπορούσε ακόμη και να τεθεί υπό αμφισβήτηση.
Το δικό μου συμπέρασμα από την έκθεση του IIF δεν είναι ότι βρισκόμαστε στις παραμονές μιας καταστροφής, αλλά ότι σημαντικές χώρες χάνουν τα περιθώρια ελιγμών τους σε μια μη βιώσιμη, μακροπρόθεσμη πορεία. Όπως είχε πει και ο αείμνηστος οικονομολόγος Herbert Stein με την περίφημη φράση του, «αν κάτι δεν μπορεί να συνεχίζεται για πάντα, θα σταματήσει».
Οι τεράστιες συσσωρεύσεις δημόσιου χρέους δεν μπορούν να δικαιολογούνται για πάντα, ιδιαίτερα όταν δεν υπάρχει κάποια κρίση που να τις δικαιολογεί. Υπάρχει όμως και ένα πόρισμα στον νόμο του Stein από τον αείμνηστο οικονομολόγο Rüdiger Dornbusch, ο οποίος είχε πει ότι «οι κρίσεις αργούν να έρθουν περισσότερο από όσο μπορείς ποτέ να φανταστείς, αλλά όταν έρχονται, ξεσπούν πιο γρήγορα από όσο μπορείς ποτέ να φανταστείς».
Η εξειδίκευσή του ήταν η Λατινική Αμερική. Πολλοί θα πρέπει να έχουν παρατηρήσει την αυξανόμενη ομοιότητα μεταξύ αυτής της περιοχής και των ΗΠΑ.
Στις αναδυόμενες χώρες που βασίζονται στον δανεισμό σε ξένα νομίσματα, οι κρίσεις που είχε κατά νου ο Dornbusch τείνουν να απαιτούν μια εξωτερική διάσωση. Αυτό δεν ισχύει για τις χώρες που έχουν τη δυνατότητα να δανείζονται στο δικό τους νόμισμα.
Οι τελευταίες μπορούν επίσης να παίξουν κάθε είδους παιχνίδια με τους δανειστές τους, είτε αυτοί είναι εγχώριοι, είτε ξένοι. Ένα από αυτά είναι η «χρηματοπιστωτική καταστολή», κατά την οποία οι δανειστές αναγκάζονται να αποδεχτούν χαμηλότερα επιτόκια ή, με άλλους τρόπους, να δανείζουν τις κυβερνήσεις με δυσμενείς όρους.
Οι ΗΠΑ είναι αρκετά ισχυρές (το Ηνωμένο Βασίλειο σίγουρα δεν είναι) ώστε να εξαναγκάσουν ακόμη και ξένους δανειστές. Αλλά τέτοια τεχνάσματα δεν πιάνουν ποτέ για πάντα.
Ο νόμος του Dornbusch εξακολουθεί να ισχύει: απλώς μπορεί να πάρει πολύ χρόνο μέχρι να φτάσουμε εκεί. Ίσως ακόμη και οι ελεύθερες ροές κεφαλαίων που έχουμε τόσο συνηθίσει να θυσιαστούν. Όμως ο πληθωρισμός είναι σχεδόν πάντα το πρώτο καταφύγιο.
Για ποιον άλλο λόγο ο Τραμπ θέλει η Fed να πάει τα επιτόκια στο 1%;
© The Financial Times Limited 2026. All rights reserved.
FT and Financial Times are trademarks of the Financial Times Ltd.
Not to be redistributed, copied or modified in any way.
Euro2day.gr is solely responsible for providing this translation and the Financial Times Limited does not accept any liability for the accuracy or quality of the translation