Η περίοδος των αποτελεσμάτων εννεαμήνου ξεκίνησε και τις επόμενες εβδομάδες οι εισηγμένες θα ανακοινώσουν τους ισολογισμούς τους. Οι τίτλοι θα είναι οι γνωστοί: «αύξηση κερδών», «ρεκόρ πωλήσεων», «πίεση στα περιθώρια». Η ανάγνωση, όμως, που κάνει ο μικρομέτοχος δεν ταυτίζεται με αυτή του θεσμικού, και η σωστή ανάγνωση δεν σταματά στην πρώτη σελίδα του δελτίου τύπου.
Ιδιώτης επενδυτής: Τέσσερις βασικές ερωτήσεις
Πρώτον, πώς κινήθηκαν τα έσοδα και η λειτουργική κερδοφορία (EBITDA) σε σχέση με πέρυσι. Τα καθαρά κέρδη επηρεάζονται από φόρους, αποσβέσεις και έκτακτα στοιχεία, ενώ το EBITDA δείχνει πιο καθαρά τι κάνει η επιχείρηση στην πράξη. Δεύτερον, αν η αύξηση των κερδών προέρχεται από την κύρια δραστηριότητα ή από κάτι εφάπαξ. Μια εταιρεία που ανεβάζει τα κέρδη της χάρη στην πώληση ακινήτου δεν είναι ίδια με μια που τα ανεβάζει με περισσότερους πελάτες. Τρίτον, τι έγινε με τον καθαρό δανεισμό: αν μειώθηκε ή αν η ανάπτυξη χρηματοδοτήθηκε με χρέος. Τέταρτον, τι λέει η διοίκηση για το υπόλοιπο του έτους και για το μέρισμα.
Θεσμικός επενδυτής: Ποιότητα κερδών και ταμειακές ροές
Ένα χαρτοφυλάκιο που διαχειρίζεται εκατοντάδες εκατομμύρια δεν αρκείται στο «ανέβηκαν τα κέρδη». Εδώ μας απασχολεί πρώτα απ' όλα η μετατροπή των κερδών σε μετρητά. Αν τα κέρδη αυξάνονται αλλά οι λειτουργικές ταμειακές ροές μένουν πίσω επειδή φουσκώνουν τα αποθέματα και οι απαιτήσεις, το πρόβλημα θα φανεί αργότερα στον ισολογισμό.
Ακολουθούν το περιθώριο EBITDA και η πορεία του από τρίμηνο σε τρίμηνο, το ROIC σε σχέση με το κόστος κεφαλαίου, ο λόγος καθαρού δανεισμού προς EBITDA, οι κεφαλαιουχικές δαπάνες και η κατανομή τους, και η ανάλυση ανά τομέα δραστηριότητας. Ο θεσμικός συγκρίνει επίσης τα νούμερα με τις εκτιμήσεις της αγοράς (consensus). Μια εταιρεία μπορεί να ανακοινώσει αύξηση 10% και η μετοχή να πέσει, επειδή η αγορά περίμενε 15%.
Παραδείγματα ανά κλάδο
Τράπεζες
Δεν κοιτάμε απλώς τα καθαρά κέρδη. Κοιτάμε τα καθαρά έσοδα από τόκους, που (πρέπει να) αυξάνουν όταν αυξάνονται τα επιτόκια της ΕΚΤ, τα έσοδα από προμήθειες, που δείχνουν πόσο λιγότερο εξαρτάται η τράπεζα από το επιτοκιακό περιβάλλον, το κόστος κινδύνου, τον δείκτη μη εξυπηρετούμενων δανείων και την κεφαλαιακή επάρκεια. Μια τράπεζα με σταθερά κέρδη αλλά με υποχωρούσα βασική τοκοφόρα δραστηριότητα και συγκυριακά κέρδη από το χαρτοφυλάκιο τίτλων έχει χειρότερη ποιότητα αποτελεσμάτων από μια με μικρότερη αύξηση αλλά πιο οργανική.
Ενέργεια και διύλιση
Στα διυλιστήρια, το περιθώριο διύλισης και τα κέρδη ή οι ζημιές από αποθέματα (inventory effects) μπορούν να αλλάξουν εντελώς την εικόνα. Τα λογιστικά κέρδη από αποθέματα ανεβάζουν το αποτέλεσμα όταν οι τιμές του πετρελαίου αυξάνονται, αλλά δεν είναι επαναλαμβανόμενα. Γι' αυτό η αγορά ασχολείται με το προσαρμοσμένο (adjusted) EBITDA.
Τουρισμός και αεροπορικές
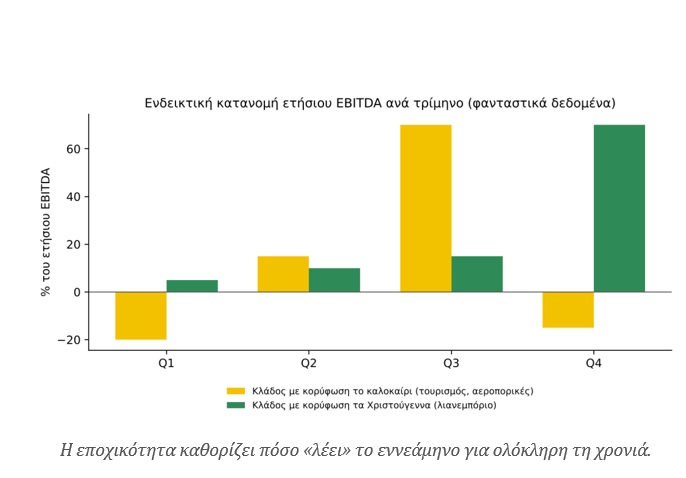
Το τρίτο τρίμηνο είναι η κορύφωση του έτους. Μια αεροπορική εταιρεία πραγματοποιεί στο εννεάμηνο σχεδόν το σύνολο των ετήσιων κερδών της, ενώ το τέταρτο τρίμηνο συνήθως κλείνει με ζημιά. Αν κάποιος πολλαπλασιάσει το εννεάμηνο επί 4/3 για να «εκτιμήσει» το έτος, θα βγάλει εντελώς λάθος αποτέλεσμα.
Λιανεμπόριο
Ισχύει το αντίθετο: τα Χριστούγεννα και η περίοδος των εκπτώσεων συγκεντρώνουν δυσανάλογο μερίδιο των ετήσιων κερδών στο τελευταίο τρίμηνο. Ένα μέτριο εννεάμηνο δεν σημαίνει απαραίτητα μέτριο έτος, και ένα εξαιρετικό δεν εξασφαλίζει ότι οι στόχοι θα επιτευχθούν.
Βιομηχανία και τεχνικές εταιρείες
Σε εταιρείες μετάλλων, κατασκευών και υποδομών το βάρος πέφτει στο ανεκτέλεστο υπόλοιπο συμβάσεων (backlog) και στις τιμές των πρώτων υλών, γιατί αυτά καθορίζουν τα επόμενα τρίμηνα και όχι το προηγούμενο.
Τηλεπικοινωνίες
Πρόκειται για κλάδο με σταθερά έσοδα και χαμηλή εποχικότητα, οπότε η συζήτηση μετατοπίζεται από την ανάπτυξη στην ταμειακή παραγωγή. Κοιτάμε τις ελεύθερες ταμειακές ροές μετά από επενδύσεις σε δίκτυα και συχνότητες, το πόσο από αυτές καλύπτει το μέρισμα και τα προγράμματα επαναγοράς μετοχών, και το κατά πόσο η μείωση του κόστους (αποδοτικότητα, συγχωνεύσεις δραστηριοτήτων) αντισταθμίζει τη στασιμότητα των εσόδων.
Ένας τηλεπικοινωνιακός όμιλος με ελαφρά αύξηση EBITDA αλλά με ταμειακές ροές που δεν επαρκούν για την ανακοινωμένη πολιτική διανομής βρίσκεται σε χειρότερη θέση από ό,τι δείχνει ο τίτλος του αποτελέσματος.
Εταιρείες ακινήτων και ΑΕΕΑΠ
Εδώ το καθαρό κέρδος μπορεί να παραπλανήσει, γιατί περιλαμβάνει αναπροσαρμογές της αξίας των ακινήτων που είναι λογιστικές και όχι ταμειακές. Μια χρονιά με ανοδικές αποτιμήσεις φουσκώνει τα κέρδη, μια με πτωτικές τα μειώνει, χωρίς να έχει αλλάξει κάτι στα ενοίκια.
Ο επενδυτής κοιτάζει τα λειτουργικά έσοδα από μισθώματα, την πληρότητα του χαρτοφυλακίου, τη διάρκεια των μισθώσεων, τον δείκτη δανεισμού προς αξία ακινήτων (LTV), το κόστος του χρέους και τα διανεμητέα κέρδη. Η σύγκριση της τρέχουσας τιμής της μετοχής με την καθαρή αξία ενεργητικού (NAV) δείχνει αν η αγορά πιστεύει τις αποτιμήσεις.
Το επιπλέον φίλτρο αυτής της σεζόν: Το μακροοικονομικό περιβάλλον
Τα αποτελέσματα του εννεαμήνου αφορούν το παρελθόν, αλλά ο επενδυτής τα διαβάζει μέσα από το σημερινό περιβάλλον. Όταν οι αποδόσεις των ομολόγων ανεβαίνουν και οι αγορές περιμένουν αυξήσεις επιτοκίων από την ΕΚΤ και τη Fed, όταν η Γαλλία έχει φέρει το ασφάλιστρο κινδύνου της σε επίπεδα που δεν είχαμε δει από την κρίση χρέους της ευρωζώνης, και όταν οι επενδυτικές δαπάνες για την τεχνητή νοημοσύνη φτάνουν τα εκατοντάδες δισεκατομμύρια δολάρια, τρεις ερωτήσεις γίνονται πιο σημαντικές από άλλες φορές.
Ποιο είναι το κόστος του χρέους και πότε ανανεώνεται
Εξετάζουμε τα χρηματοοικονομικά έξοδα, την αναλογία σταθερού προς κυμαινόμενο επιτόκιο και το χρονοδιάγραμμα αποπληρωμών. Μια εταιρεία με υψηλό δανεισμό και κυμαινόμενα επιτόκια έχει ήδη πιεσμένα περιθώρια, ενώ μια με μακρά ωρίμανση και σταθερό επιτόκιο έχει περιθώριο χρόνου. Ο δείκτης κάλυψης τόκων (EBITDA προς τόκους) δείχνει πόση αντοχή υπάρχει. Οι εταιρείες με έντονη κεφαλαιακή ένταση, όπως υποδομές, ενέργεια και ακίνητα, είναι οι πιο εκτεθειμένες.
Τι κάνουν οι υψηλότερες αποδόσεις στις αποτιμήσεις
Τα μελλοντικά κέρδη προεξοφλούνται με υψηλότερο επιτόκιο, άρα οι μετοχές αναπτυξιακού χαρακτήρα και οι εταιρείες με μακρινές ταμειακές ροές υποφέρουν πρώτες. Στις ΑΕΕΑΠ το ίδιο φαινόμενο εμφανίζεται ως πίεση στις αποτιμήσεις των ακινήτων και στην καθαρή αξία ενεργητικού, γιατί ανεβαίνουν τα προεξοφλητικά επιτόκια των εκτιμητών.
Στις τράπεζες η εικόνα έχει δύο όψεις. Τα υψηλότερα επιτόκια στηρίζουν τα καθαρά έσοδα από τόκους, αλλά ζημιώνουν τα χαρτοφυλάκια ομολόγων, οπότε κοιτάμε τις μη πραγματοποιημένες ζημιές στα ίδια κεφάλαια και το κόστος κινδύνου, γιατί τα ακριβότερα δάνεια δοκιμάζουν τους οφειλέτες.
Πόσο εκτεθειμένη είναι η εταιρεία στη γαλλική κρίση
Για τράπεζες και ασφαλιστικές αναζητούμε το ύψος των γαλλικών κρατικών ομολόγων στα χαρτοφυλάκιά τους και τις γαλλικές πιστωτικές εκθέσεις. Για τους βιομηχανικούς ομίλους ενδιαφέρει το μερίδιο των πωλήσεων στη Γαλλία και ο κίνδυνος μιας δημοσιονομικής προσαρμογής που θα πλήξει τη ζήτηση. Το ευρύτερο ρίσκο είναι η μετάδοση: όταν διευρύνεται το spread μιας μεγάλης χώρας της ευρωζώνης, επηρεάζεται το κόστος χρηματοδότησης και των υπόλοιπων.
Τεχνητή νοημοσύνη και επενδυτικές δαπάνες
Φεύγοντας από το Euronext Athens , στις αγορές του εξωτερικού και κυρίως σε Wall Street , Xetra, Euronext το μεγαλο θέμα είναι οι εταιρίες υψηλής τεχνολογίας και ΑΙ. Για αυτές τις εταιρείες το ερώτημα είναι αν τα τεράστια κεφάλαια που επενδύονται σε data centers και chips θα μετατραπούν σε έσοδα και ταμειακές ροές.
Κοιτάμε τη διαφορά ανάμεσα στις κεφαλαιουχικές δαπάνες και στις λειτουργικές ταμειακές ροές, το πώς χρηματοδοτείται η επένδυση (από ταμειακή παραγωγή ή από χρέος, που σε περιβάλλον ανόδου επιτοκίων κοστίζει περισσότερο), την επιβάρυνση των αποσβέσεων στα περιθώρια των επόμενων τριμήνων και τα δεδομένα ζήτησης, δηλαδή τα έσοδα από cloud και AI και το ανεκτέλεστο.
Για ελληνικούς προμηθευτές το θέμα είναι διαφορετικό: κατασκευαστές καλωδίων, ηλεκτρολογικού εξοπλισμού και παραγωγοί ενέργειας ωφελούνται από τη ζήτηση για υποδομές και ηλεκτρισμό, και εκεί κοιτάμε το backlog, τα νέα συμβόλαια και τις παραγγελίες.
Η γλώσσα της διοίκησης
Σε τέτοιες περιόδους η τηλεδιάσκεψη με τους αναλυτές λέει συχνά περισσότερα από το δελτίο τύπου. Προσέχουμε πώς αναφέρεται η διοίκηση στο κόστος χρηματοδότησης, στην πολιτική μερισμάτων και επαναγορών μετοχών, στα επενδυτικά σχέδια που ενδεχομένως αναβάλλονται, και αν διατηρεί ή αναθεωρεί το guidance. Μια αναθεώρηση προς τα κάτω σε αυτό το περιβάλλον έχει μεγαλύτερο βάρος από ένα κακό τρίμηνο.
Συνοπτικά:
| Παράγοντας | Τι κοιτάμε στα αποτελέσματα | Πιο επηρεαζόμενοι κλάδοι |
|---|
| Άνοδος επιτοκίων και αποδόσεων | Χρηματοοικονομικά έξοδα, κυμαινόμενο χρέος, κάλυψη τόκων, αποτιμήσεις ακινήτων, μη πραγματοποιημένες ζημιές σε ομόλογα | Ακίνητα, υποδομές, ενέργεια, τράπεζες, εταιρείες υψηλού δανεισμού |
| Γαλλική κρίση | Έκθεση σε γαλλικά ομόλογα, πωλήσεις στη Γαλλία, κόστος χρηματοδότησης | Τράπεζες, ασφαλιστικές, βιομηχανία με γαλλική αγορά |
| Επενδύσεις στην τεχνητή νοημοσύνη | Capex έναντι ταμειακών ροών, χρηματοδότηση με χρέος, αποσβέσεις, backlog και νέες συμβάσεις | Τεχνολογία, καλώδια και ηλεκτρολογικός εξοπλισμός, ενέργεια |
Εννεάμηνο ή έτος;
Η χρηματιστηριακή τιμή μιας μετοχής αποτυπώνει προσδοκίες για το μέλλον και όχι το παρελθόν. Το εννεάμηνο έχει αξία ως ένδειξη επιβεβαίωσης ή διάψευσης του σεναρίου που είχαμε. Αντιπροσωπεύει το 75% της χρονιάς και συνήθως το μεγαλύτερο μέρος των κερδών, αλλά δεν είναι το έτος.
Για τον θεσμικό σημασία έχουν τρία πράγματα. Το πρώτο είναι το τρίμηνο μόνο του (το Q3 αυτοτελώς), επειδή οι σωρευτικοί αριθμοί κρύβουν την τελευταία τάση: μια εταιρεία μπορεί να έχει καλό εννεάμηνο με επιβράδυνση στο τρίτο τρίμηνο, και αυτό είναι που μετράει για τη συνέχεια. Το δεύτερο είναι οι οδηγίες της διοίκησης (guidance) για το σύνολο του έτους και η μεταβολή τους, γιατί οι αναθεωρήσεις εκτιμήσεων κινούν τις τιμές πιο πολύ από τα ίδια τα αποτελέσματα. Το τρίτο είναι η βάση σύγκρισης: αν το αντίστοιχο διάστημα του προηγούμενου έτους περιείχε έκτακτα, η ετήσια μεταβολή παραπλανά.
Για τον ιδιώτη επενδυτή ο πρακτικός κανόνας είναι απλός. Το εννεάμηνο δείχνει αν η εταιρεία βαδίζει προς τους στόχους της, και το έτος θα δείξει αν τους πέτυχε. Αποφάσεις αγοράς ή πώλησης δεν πρέπει να στηρίζονται σε έναν μόνο αριθμό ή σε έναν τίτλο, αλλά στο αν η εικόνα συνολικά (κερδοφορία, μετρητά, χρέος, προοπτική) βελτιώνεται ή επιδεινώνεται.
Στις ανακοινώσεις αποτελεσμάτων, ο καλύτερος δείκτης δεν είναι το μέγεθος της αύξησης των κερδών αλλά η ποιότητά της. Όσο πιο επαναλαμβανόμενη, πιο ταμειακά τεκμηριωμένη και πιο συνεπής με τη στρατηγική της διοίκησης, τόσο μεγαλύτερη η αξία της για τον επενδυτή.
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.