Συνοπτική εικόνα
| Μετοχή | Τιμή 9/11 (€) | Δίκαιη αξία (€) | Απόκλιση | Αρνητικό | Βασικό | Θετικό | Σταθμισμένη (€) |
|---|
| ΟΤΕ | 18,70 | 19,75 | +6% | 17,2 | 20,7 | 23,1 | 20,6 |
| Coca-Cola HBC (ΕΕΕ) | 51,00 | 45,10 | −12% | 38,3 | 50,2 | 59,1 | 48,8 |
Η τιμή είναι το κλείσιμο της Δευτέρας 9/11/2026 στο Χρηματιστήριο Αθηνών. Δίκαιη αξία είναι η σταθμισμένη εκτίμησή μας. Τα τρία σενάρια είναι τιμές στόχοι με ορίζοντα 12 μηνών και η τελευταία στήλη είναι ο σταθμισμένος μέσος τους.
Ο ΟΤE
Ο ΟΤΕ έκλεισε στα €18,70 (−0,43% τη Δευτέρα). Με 388,2 εκατ. μετοχές σε κυκλοφορία (394,2 εκατ. συνολικά μείον περίπου 6,0 εκατ. ίδιες) η κεφαλαιοποίηση είναι €7,26 δισ. Προσθέτοντας το καθαρό χρηματοοικονομικό χρέος χωρίς leasing (€466 εκ.) η αξία επιχείρησης είναι €7,73 δισ. Χρησιμοποιούμε το χρέος χωρίς leasing, γιατί το EBITDA μετά leasing (AL) έχει ήδη επιβαρυνθεί με το κόστος τους.
Για το 2026E υποθέτουμε προσαρμοσμένο EBITDA AL €1.412 εκ.: €1.053,1 εκ. το εννεάμηνο και περίπου €359 εκ. το δ' τρίμηνο, δηλαδή αύξηση 2% έναντι υψηλής βάσης, όπως προειδοποιεί η ίδια η διοίκηση. Για τα προσαρμοσμένα καθαρά κέρδη υποθέτουμε περίπου €659 εκ. (€488,9 εκ. το εννεάμηνο και περίπου €170 εκ. το δ' τρίμηνο, δική μας υπόθεση), άρα EPS περίπου στο €1,69.
Οι υποκείμενες ελεύθερες ταμειακές ροές είναι €575 εκ., στο μέσο του στόχου της διοίκησης (€570–580 εκ.). Στην τρέχουσα τιμή η μετοχή διαπραγματεύεται στο 11,0x P/E, στο 5,5x EV/EBITDA AL και με απόδοση υποκείμενων ροών 7,9%. Το μέρισμα των €0,90214 αντιστοιχεί σε απόδοση 4,8%, και η συνολική διανομή των €532 εκ. σε περίπου 7,3% της κεφαλαιοποίησης.
Δίκαιη αξία
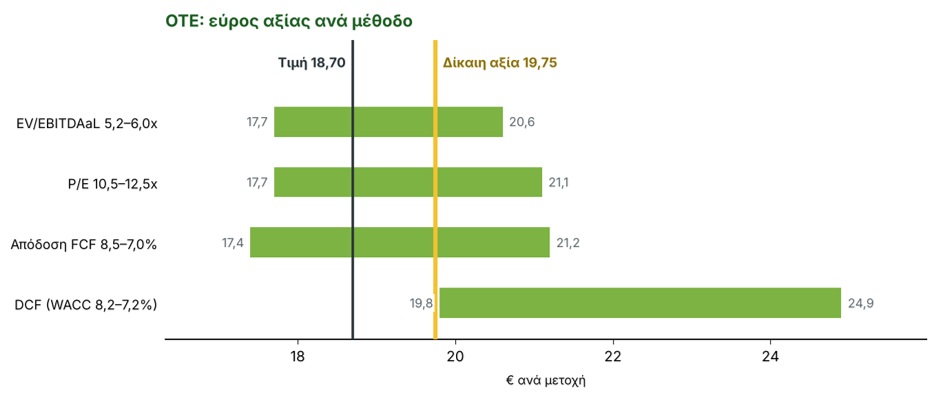
Η δίκαιη αξία διαμορφώνεται στα €19,75, +5,6% έναντι της τιμής. Το χαμηλό άκρο των τριών πρώτων μεθόδων βρίσκεται κοντά στα €17,5, δηλαδή περίπου €1,2 κάτω από την τιμή, άρα η μετοχή δεν δίνει μεγάλο περιθώριο ασφαλείας, δίνει όμως σταθερή απόδοση διανομών.
Το DCF είναι η πιο αισιόδοξη μέθοδος και έχει το μικρότερο βάρος (15%). Χρησιμοποιεί ροή €545 εκ. (€575 εκ. μείον €30 εκ. για το φάσμα του 2027), ανάπτυξη 2,5% για πέντε έτη και τελική ανάπτυξη 1,0–1,5%.
| Μέθοδος | Από (€) | Έως (€) | Μέσο (€) | Βάρος |
|---|
| EV/EBITDAaL 5,2–6,0x | 17,7 | 20,6 | 19,2 | 35% |
| P/E 10,5–12,5x | 17,7 | 21,1 | 19,4 | 30% |
| Απόδοση FCF 8,5–7,0% | 17,4 | 21,2 | 19,3 | 20% |
| DCF (WACC 8,2–7,2%) | 19,8 | 24,9 | 22,4 | 15% |
| Δίκαιη αξία | | | 19,8 | 100% |
Σενάρια τιμής στόχου 12 μηνών
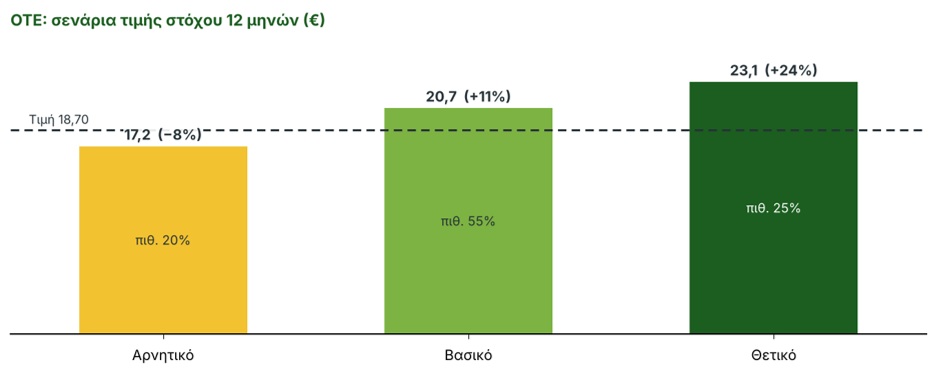
Τα σενάρια βασίζονται στο EBITDA AL 2027E, στο καθαρό χρέος χωρίς leasing στο τέλος του 2026 και σε πολλαπλασιαστή EV/EBITDA AL. Το καθαρό χρέος εξαρτάται από το δ' τρίμηνο: για να επιτευχθεί ο πλήρης στόχος των €750 εκ. χρειάζονται περίπου €403 εκ. ελεύθερες ροές, ενώ οι υποκείμενες χρειάζονται €223–233 εκ.
| Σενάριο | EBITDA AL 2027E (€ εκ.) | EV/EBITDA AL | Καθαρό χρέος 2026E (€ εκ.) | Τιμή στόχος (€) |
|---|
| Αρνητικό | 1.412 | 5,0x | 400 | 17,2 |
| Βασικό | 1.447 | 5,7x | 220 | 20,7 |
| Θετικό | 1.468 | 6,2x | 120 | 23,1 |
Στο αρνητικό σενάριο (20%) το EBITDA AL μένει στάσιμο, οι ροές του δ' τριμήνου περιορίζονται στις υποκείμενες, η επιβράδυνση των εσόδων υπηρεσιών κινητής συνεχίζεται και ο πολλαπλασιαστής πέφτει στο 5,0x. Στο βασικό (55%) το EBITDA AL αυξάνεται 2,5%, και ο πολλαπλασιαστής πηγαίνει στο 5,7x, κάτω από το 6x που θεωρούμε επίπεδο των ευρωπαϊκών ομοειδών. Στο θετικό (25%) η αύξηση φτάνει 4% και ο πολλαπλασιαστής το 6,2x.
| Σενάριο | Πιθανότητα | Τιμή στόχος (€) | Έναντι τιμής |
|---|
| Αρνητικό | 20% | 17,2 | −8% |
| Βασικό | 55% | 20,7 | +11% |
| Θετικό | 25% | 23,1 | +24% |
| Σταθμισμένη | 100% | 20,6 | +10% |
Τι παρακολουθούμε από εδώ και πέρα
- Τα έσοδα υπηρεσιών κινητής, που επιβραδύνονται από +5,5% σε +2,0% μέσα στη χρονιά.
- Το κεφάλαιο κίνησης: οι εμπορικές απαιτήσεις αυξήθηκαν 23% από τον Δεκέμβριο, λόγω των έργων πληροφορικής.
- Τη χρονική διαφορά στους φόρους, που ευνόησε τις ροές του γ' τριμήνου.
- Το κόστος ανανέωσης του φάσματος το 2027, που η αγορά αναμένει να καλυφθεί από το φορολογικό όφελος της Ρουμανίας.
Η Coca-Cola HBC (ΕΕΕ)
Η ΕΕΕ έκλεισε στα 51,00 € (+2,72%), μετά την πτώση 14,1% της Πέμπτης και το −1,68% της Παρασκευής. Η κεφαλαιοποίηση είναι €18,52 δισ. και η αξία επιχείρησης €19,75 δισ. Με τις εκτιμήσεις 2026E η μετοχή διαπραγματεύεται στο 17,8x P/E, στο 10,2x EV/EBITDA και με απόδοση ροών 4,1%.
Δίκαιη αξία
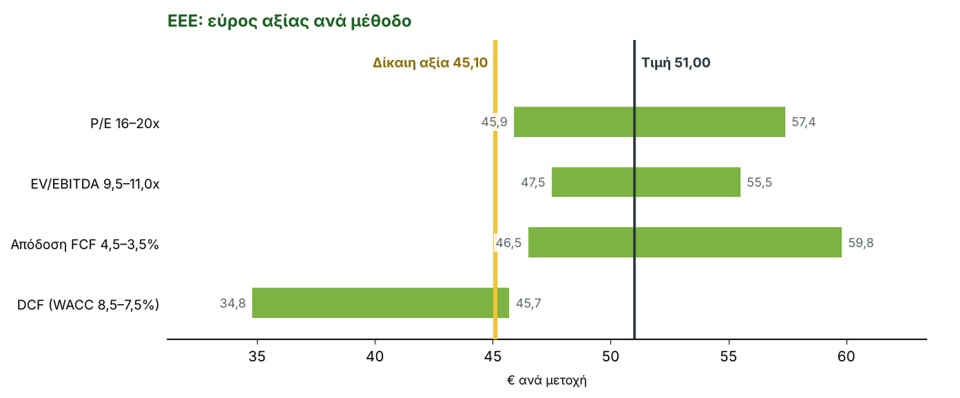
Η αποτίμηση χωρίζεται σε δύο καταστάσεις. Αν η Ρωσία παραμείνει υπό τον έλεγχο του ομίλου, οι τέσσερις μέθοδοι δίνουν σταθμισμένα €49,6. Αν χαθεί ο έλεγχος, αφαιρούμε περίπου €390 εκ. από το EBITDA, εφαρμόζουμε 9,5x και προσθέτουμε στο καθαρό χρέος τα διαθέσιμα της Ρωσίας (πάνω από €1 δισ., δηλαδή περίπου €2,8 ανά μετοχή): η αξία πέφτει στα €34,5. Αν χαθεί η Ρωσία αλλά σωθούν τα διαθέσιμα, η αξία είναι €40,5. Με πιθανότητα απώλειας ελέγχου 30% (καμία απόφαση δεν έχει ανακοινωθεί) η δίκαιη αξία είναι €45,10, −11,6% έναντι της τιμής.
Το συμπέρασμα είναι ότι, παρά την πτώση περίπου 13% από τα επίπεδα πριν από την είδηση, η τιμή προεξοφλεί πλήρη παραμονή της Ρωσίας με βάση τα δικά μας εύρη αποτίμησης.
Δεν συμμεριζόμαστε την άποψη ότι έχει ήδη ενσωματωθεί το χειρότερο σενάριο: αυτό αντιστοιχεί σε περίπου €34,5, δηλαδή περίπου 32% χαμηλότερα. Πριν από την είδηση η μετοχή (€58,8) διαπραγματευόταν πάνω από το 20,5x P/E, ψηλότερα από το εύρος εκτίμησής μας.
| Μέθοδος | Από (€) | Έως (€) | Μέσο (€) | Βάρος |
|---|
| P/E 16–20x | 45,9 | 57,4 | 51,7 | 30% |
| EV/EBITDA 9,5–11,0x | 47,5 | 55,5 | 51,5 | 30% |
| Απόδοση FCF 4,5–3,5% | 46,5 | 59,8 | 53,1 | 20% |
| DCF (WACC 8,5–7,5%) | 34,8 | 45,7 | 40,3 | 20% |
| Δίκαιη αξία | | | 45,1 | 100% |
Σενάρια τιμής στόχου 12 μηνών
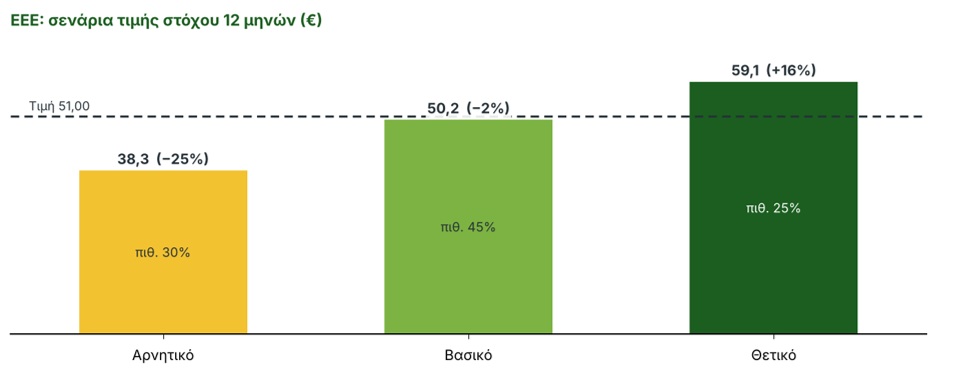
Για το 2027E υποθέτουμε αύξηση του EBIT 8% (στο κάτω μέσο του μεσοπρόθεσμου πλαισίου), EBITDA €2.073 εκ., από το οποίο περίπου 20% (€416 εκ.) προέρχεται από τη Ρωσία (390 από 1.945 το 2026E). Το καθαρό χρέος στο τέλος του 2026 εκτιμάται στα €833 εκ. (€1.233 εκ. μείον ελεύθερες ροές €760 εκ. συν μέρισμα περίπου €360 εκ., κατ’ εκτίμηση). Η CCBA δεν περιλαμβάνεται.
| Σενάριο | Παραδοχή | Τιμή στόχος (€) |
|---|
| Αρνητικό (30%) | Απώλεια ελέγχου Ρωσίας και των διαθεσίμων, 9,5x στο EBITDA 2027E χωρίς Ρωσία | 38,3 |
| Βασικό (45%) | Η Ρωσία παραμένει, αποτιμάται 5,0x, το υπόλοιπο 10,25x | 50,2 |
| Θετικό (25%) | Εκτονώνεται το ρωσικό ρίσκο, 10,75x στο EBITDA 2027E | 59,1 |
| Σενάριο | Πιθανότητα | Τιμή στόχος (€) | Έναντι τιμής |
|---|
| Αρνητικό | 30% | 38,3 | −25% |
| Βασικό | 45% | 50,2 | −2% |
| Θετικό | 25% | 59,1 | +16% |
| Σταθμισμένη | 100% | 48,8 | −4% |

Τι παρακολουθούμε από εδώ και πέρα
- Οποιαδήποτε απόφαση ή ανακοίνωση για τη Multon και τη Multon Partners.
- Την ανάλυση της εταιρείας για το πόσο από τα ρωσικά διαθέσιμα περιλαμβάνεται στο καθαρό χρέος.
- Το δ' τρίμηνο: το guidance υπονοεί οργανική μεταβολή εσόδων από περίπου −0,5% έως +1,7%, με τέσσερις λιγότερες ημέρες πωλήσεων.
- Την ολοκλήρωση της CCBA έως το τέλος του 2026 (εκκρεμεί η Τανζανία).
Παραδοχές και όρια
Οι υπολογισμοί αποτίμησης, οι πιθανότητες των σεναρίων και οι παραδοχές για το 2027E είναι δικές μας. Οι πιθανότητες είναι εκτίμηση και όχι μέτρηση, και η σταθμισμένη τιμή αλλάζει περίπου €0,3–1,6 ανά μετοχή με μετατόπιση 5 μονάδων μεταξύ αρνητικού και θετικού σεναρίου.
* Διευθυντής Έρευνας (Director of Research) στη Solidus Securities ΑΕΠΕΥ, καθοδηγεί την ανάλυση χαρτοφυλακίων και τη βελτιστοποίηση κατανομής περιουσιακών στοιχείων, αναπτύσσοντας ολοκληρωμένα χρηματοοικονομικά μοντέλα για την αξιολόγηση κινδύνου και την πρόβλεψη τάσεων της αγοράς. Πρόεδρος του ΕΕΠΑΜΑ - HACSA.
** Το παρόν άρθρο έχει ενημερωτικό και εκπαιδευτικό χαρακτήρα και δεν αποτελεί επενδυτική, φορολογική ή νομική συμβουλή. Τα στοιχεία είναι ενδεικτικά, βασίζονται σε δημόσια διαθέσιμα ιστορικά δεδομένα και δεν εγγυώνται μελλοντικές αποδόσεις. Πριν από κάθε επενδυτική απόφαση, συμβουλευτείτε πιστοποιημένο επενδυτικό σύμβουλο.