Το φλέγον ζήτημα της fast track αδειοδότησης, κάτι που προς ώρας απουσιάζει, μαζί φυσικά με την τραπεζική χρηματοδότηση και την παρουσία σοβαρών επενδυτών με κατανόηση του κινδύνου που αναλαμβάνουν, θα κρίνουν το στοίχημα της διείσδυσης των μπαταριών στην Ελλάδα.
Σε μια συγκυρία, όπου οι μπαταρίες βρίσκονται στο επίκεντρο της κριτικής, με την χώρα να βλέπει την πλάτη της γειτονικής Βουλγαρίας (6 GW) και την κυβέρνηση να θέτει τον φιλόδοξο στόχο τα σημερινά 700 MW να έχουν δεκαπλασιαστεί μέχρι το 2029, φτάνοντας τα 7 GW, η αγορά ζητά fast track αδειοδότηση στην πράξη, όχι στα λόγια.
Ακτινογραφώντας το μήνυμα που έστειλαν τα παριστάμενα στελέχη ενεργειακών ομίλων και τραπεζών σε κλειστή συνάντηση της Jinko Solar, του κινεζικού κολοσσού κατασκευαστή εξοπλισμού για φωτοβολταϊκά και μπαταρίες, όλοι συμφωνούν ότι το πραγματικό πρόβλημα για να πάρουν μπροστά οι μπαταρίες στην Ελλάδα είναι η γραφειοκρατία και οι πολιτικές αποφάσεις.
Την μεγάλη υστέρηση της χώρας πανευρωπαϊκά και κυρίως την ανισορροπία ανάμεσα σε αιτήματα και πραγματικά έργα επιβεβαιώνει και το βαρόμετρο της Eurelectric που δημοσιεύτηκε χθες.
Αν και η Ελλάδα κατέχει την 6η θέση πανευρωπαϊκά ως προς το pipeline έργων σε μπαταρίες, εντούτοις βρίσκεται στην τελευταία θέση με τη μικρότερη εγκατεστημένη ισχύ.
Συγκεκριμένα τα σχέδια που έχουν αιτηθεί αδειοδότησης στην Ελλάδα ανέρχονται σε 27 GW, αλλά η εγκατεστημένη ισχύς είναι μόλις 0,7 GW.
Αν και ακόμη μεγαλύτερο pipeline έχουν οι Γερμανία (480 GW), Ιταλία (277 GW), Πολωνία (83 GW), Ολλανδία (60 GW) και Ισπανία (37 GW), όλες έχουν αναλογικά περισσότερες μπαταρίες σε λειτουργία.
Κεντρικό ρόλο στο εγχείρημα καλούνται να παίξουν οι τράπεζες, που ενώ μέχρι πρότινος ήταν επιφυλακτικές απέναντι στις merchant μπαταρίες - όσες συμμετέχουν στην αγορά χονδρικής και λειτουργούν με αμιγώς εμπορικούς όρους, χωρίς επιδότηση- πλέον δείχνουν αρκετά πιο πρόθυμες να τις χρηματοδοτήσουν.
Αρκεί και ο επενδυτής να κάνει τα σωστά βήματα και να είναι σε θέση να κατανοήσει τον κίνδυνο που αναλαμβάνει, κάτι που δεν είναι αυτονόητο.
Αυτό σημαίνει ότι η δομή της χρηματοδότησης θα πρέπει να μειώνει τον κίνδυνο από την συμμετοχή της μπαταρίας στην αγορά και την παντελή απουσία ορατότητας για τα μελλοντικά του έσοδα που πλέον δεν είναι εγγυημένα.
Σε αντίθεση με τα παραδοσιακά “πράσινα” έργα με εγγυημένο έσοδο για μια 20ετία, όπου το δάνειο κάλυπτε συνήθως το 80% των κεφαλαιουχικών δαπανών και το υπόλοιπο 20% προερχόταν από ίδια κεφάλαια, οι τράπεζες καλούνται πλέον να αξιολογήσουν επενδύσεις χωρίς καμία διασφάλιση.
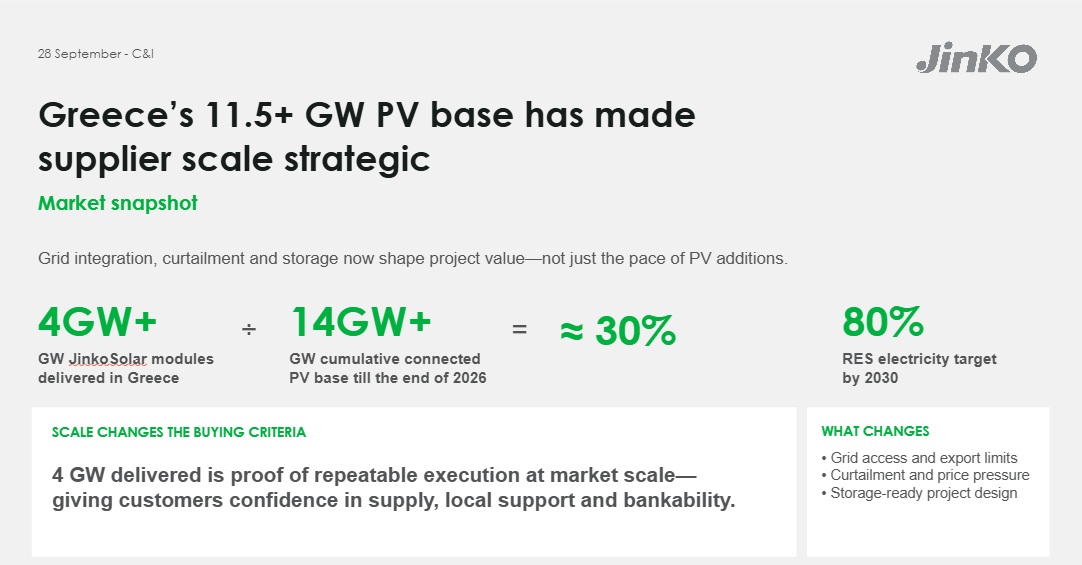
Τούτων δοθέντων η αναλογία αλλάζει και το δάνειο συνήθως δεν ξεπερνά το 50%-60% της επένδυσης, άρα η ίδια συμμετοχή κινείται στο 40%-50%, ένα μοντέλο εντελώς διαφορετικό από εκείνο στο οποίο κτίστηκε επί δεκαετίες η τραπεζική χρηματοδότηση των ΑΠΕ στην Ελλάδα.
Τα νέα τραπεζικά φίλτρα
Στην νέα αυτή πραγματικότητα, της χρηματοδότησης έργων χωρίς "κλειδωμένες" οικονομικές εισροές, των οποίων η αποπληρωμή των δανείων, εξαρτάται αποκλειστικά από τις συνθήκες που θα επικρατούν στις χονδρεμπορικές αγορές τα επόμενα χρόνια, τα τραπεζικά εργαλεία ποικίλουν.
“Ασφαλώς και μια merchant μπαταρία θα χρηματοδοτηθεί διαφορετικά σε σχέση με ένα επιδοτούμενο ενεργειακό έργο. Αλλά έχουμε τα εργαλεία για τον μετριασμό του κινδύνου και βρίσκουμε από κοινού με τους επενδυτές την δομή και την κατάλληλη ισορροπία μεταξύ ρίσκου και απόδοσης. Το έχουμε κάνει αυτό με πολλούς πελάτες μας”, όπως ανέφερε ο Αλέξανδρος Παναγιωτάκης, Head of Project Finance της Τράπεζας Πειραιώς.
“Αν με άλλα λόγια ο επενδυτής είναι αξιόπιστος, τότε η μόχλευση θα είναι χαμηλότερη επειδή ο κίνδυνος είναι υψηλότερος και μπορεί να κυμαίνεται, πχ στο 50-60% της επένδυσης. Αλλά και οι αποδόσεις του είναι υψηλότερες στο σενάριο που η απόσβεση γίνει εντός 3ετίας. Αν επομένως διασφαλίσει τα έσοδά του και τις ταμειακές του ροές, τότε το ποσοστό μπορεί να φτάσει και το 70%, πάλι ανάλογα με τον επενδυτή. Δεν υπάρχει μόνο μία λύση”, συμπλήρωσε από την πλευρά του ο Σωτήρης Καπέλλος, CEO στην HELLENiQ RENEWABLES.
Στην περίπτωση των merchant μπαταριών, οι τράπεζες βάζουν πλέον μια σειρά από φίλτρα, όχι μόνο το track record του επενδυτή, αλλά νέα κριτήρια: από τις υπηρεσίες που παρέχει η μπαταρία στην αγορά, μέχρι το είδος του εξοπλισμού και τον Φορέα Σωρευτικής Εκπρόσωπησης (ΦοΣΕ) με τον οποίο συνεργάζεται ο δανειολήπτης, δηλαδή την εταιρεία που “τρέχει” καθημερινά το έργο στην χονδρική.
Στην εξίσωση μπαίνουν και παράγοντες που δεν έχουν εύκολη απάντηση, όπως το φαινόμενο του «κανιβαλισμού». Διότι όσο περισσότερες μπαταρίες εγκαθίστανται στο ηλεκτρικό σύστημα τόσο περισσότερο περιορίζεται η διαφορά τιμών ανάμεσα στο μεσημέρι και το απόγευμα.
Αυτό σημαίνει πως μειώνονται σταδιακά και τα περιθώρια κέρδους για κάθε νέα μονάδα αποθήκευσης, κατ’ επέκταση οι ίδιες οι επενδύσεις ενδέχεται μεσοπρόθεσμα να έχουν αισθητά λιγότερα έσοδα απ’ ότι τα πρώτα χρόνια λειτουργίας τους. Πρόκειται για μία άσκηση που δύσκολα μπορεί κανείς να μοντελοποιήσει με ακρίβεια για ορίζοντα ακόμη και 10 ετών.
Σε κάθε περίπτωση, όσο περισσότερο βιώσιμα έργα μπαταριών χρηματοδοτηθούν, τόσο πιο γρήγορα θα φρενάρει και ο κίνδυνος δημιουργίας μιας νέας γενιάς “κόκκινων” δανείων στα φωτοβολταϊκά, θέμα για το οποίο όλο και περισσότεροι άνθρωποι του χώρου ηχούν καμπανάκια, όπως ο επικεφαλής της Metlen, Ευάγγελος Μυτιληναίος.
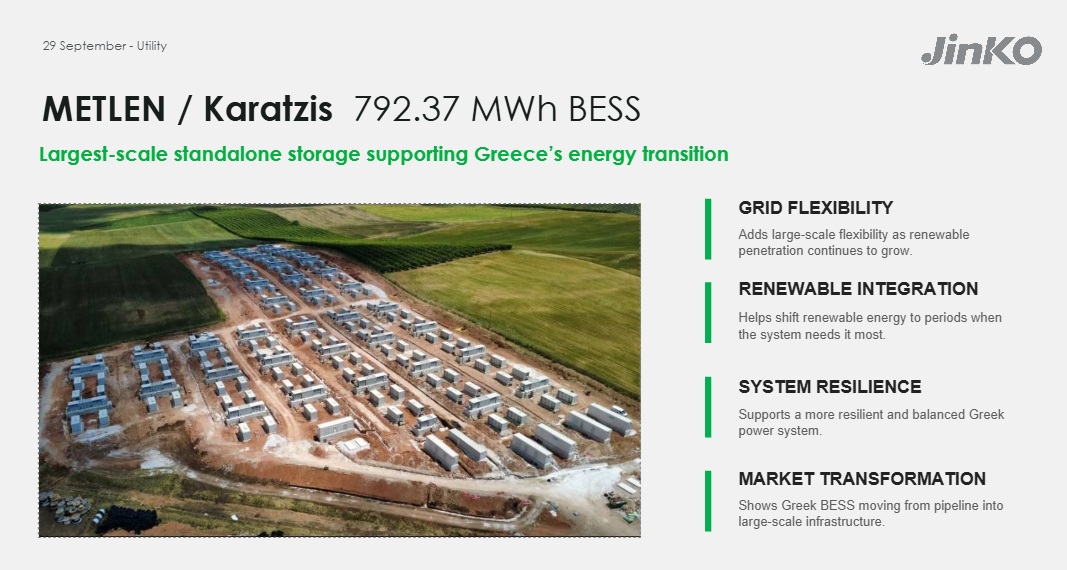
Τις επόμενες εβδομάδες η Metlen από κοινού με τον όμιλο Καράτζη εγκαινιάζουν την μεγαλύτερη αυτόνομη μπαταρία στην Ελλάδα (με εξοπλισμό της Jinko Solar) και μια από τις μεγαλύτερες του είδους τους στην Ευρώπη, ισχύος 330 MW (790 MWh) στην ευρύτερη περιοχή του Δήμου Κιλελέρ - Νίκαιας Λάρισας.
Ο στόχος των 7 GW και η ταχύτητα στην αδειοδότηση
Σε ό,τι πάντως αφορά τον βασικό παράγοντα για να κερδηθεί το στοίχημα των μπαταριών στην Ελλάδα, δηλαδή την ταχεία αδειοδότηση, η αγορά παραμένει επιφυλακτική, με κάποιους να θεωρούν τον στόχο εξωπραγματικό.
Σύμφωνα με τους στόχους του ΥΠΕΝ, στα τέλη του 2026 οι μπαταρίες θα έχουν φτάσει το 1 GW, μέχρι τα μέσα του 2027 αναμένεται να έχουν αυξηθεί σε 1,5 GW, για να φτάσουν τα 3-4 GW μέχρι τα τέλη του 2028 και τα 5-7 GW το 2030.
“Το στοίχημα θα εξαρτηθεί από την ταχύτητα έκδοσης των όρων σύνδεσης από τον ΑΔΜΗΕ, την μείωση της γραφειοκρατίας και φυσικά από τις πολιτικές αποφάσεις, κάτι που δεν έχουμε δει έως τώρα. Αν πχ η κυβέρνηση είχε τρέξει πιο γρήγορα την τελευταία 2ετία, σήμερα δεν θα χρειαζόταν να πετάμε στα σκουπίδια 1,5 Τεραβατώρα πράσινης ενέργειας, ούτε θα είχαμε τέτοιας έκτασης αρνητικές τιμές”, σύμφωνα με τον ενεργειακό σύμβουλο του Συνδέσμου Εταιρειών Φωτοβολταϊκών, Στέλιο Ψωμά.
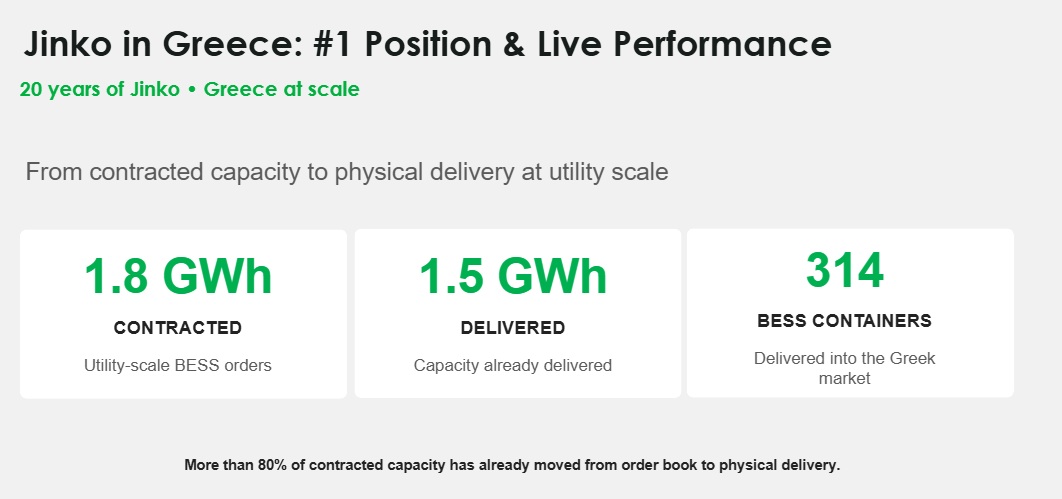
Στο δε, ερώτημα, πώς τα κατάφερε τόσο καλύτερα από εμάς η γειτονική Βουλγαρία, η απάντηση έρχεται από τον Δημήτρη Βαρλάμη, Διευθυντή Πωλήσεων της JinkoSolar στη Νοτιοανατολική Ευρώπη, με τον όμιλο να έχει συμβολαιοποιήσει μπαταρίες, παραγωγής 1,8 GWh για λογαριασμό πελατών του στην Ελλάδα.
“Καθυστερήσαμε υπερβολικά και παρ’ ότι ξεκινήσαμε πρώτοι, η Βουλγαρία είδε εγκαίρως το παράθυρο ευκαιρίας. Το εκμεταλλεύθηκε και έριξε την τελευταία 2ετία-3ετία στην αποθήκευση πολύ περισσότερα χρήματα από το Ταμείο Ανάκαμψης σε σχέση με εμάς, αποτελώντας πλέον διεθνώς case study. Και εδώ δεν μετρούν μόνο τα κεφάλαια, αλλά και οι χρόνοι παράδοσης του εξοπλισμού”, ανέφερε χαρακτηριστικά.
Επειτα, το ρυθμιστικό της πλαίσιο είναι εξαιρετικά απλό, σύμφωνα με τον κ. Καπέλλο. Απλώς άνοιξε την πόρτα στους επενδυτές, εν αντίθεση με το ελληνικό πλαίσιο το οποίο είναι υπερρυθμισμένο και αυστηρό.
Στην νέα αυτή πραγματικότητα, ενδιαφέρον στοιχείο είναι και ότι οι προμηθευτές δεν αρκούνται όπως παλιά στην παροχή μόνο του εξοπλισμού, αλλά προσφέρουν πλέον μια ολοκληρωμένη υπηρεσία συνδράμοντας τον επενδυτή σε όλα τα στάδια: Από την εγκατάσταση, έως την σύνδεση, την λειτουργία (battery as a service) και το after sales service. Ταυτόχρονα, οι εταιρείες εξοπλισμού επενδύουν πλέον όλο και πιο σημαντικά ποσά και σε μακροχρόνιο ορίζοντα, δείγμα ότι πιστεύουν στο μέλλον της αγοράς.
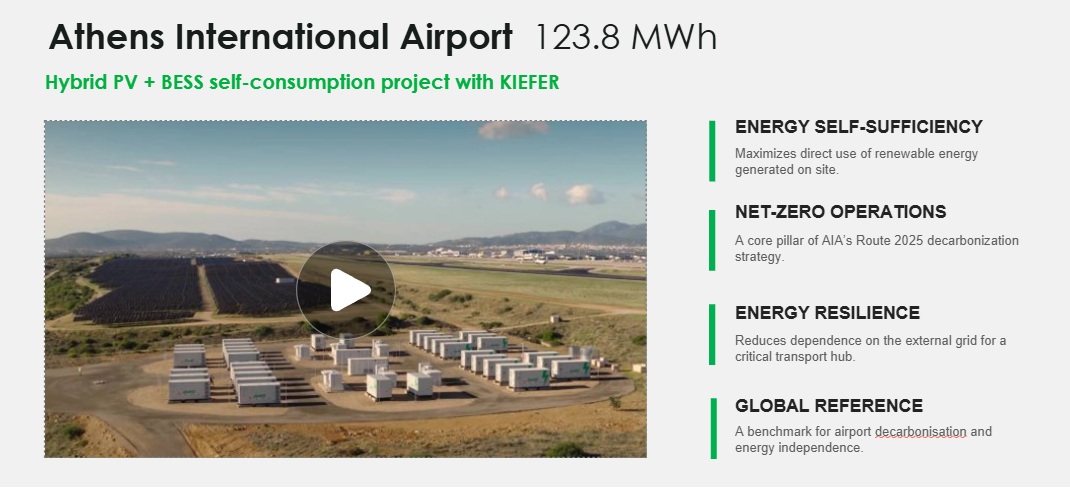
Στα έργα της Jinko ESS που λειτουργούν ήδη στην Ελλάδα ξεχωρίζει η μπαταρία μεγάλης κλίμακας με ισχύ 123,8 MWh στο “Ελευθέριος Βενιζέλος”, με την εταιρεία να υπολογίζει ότι στα μέσα του 2027, η εγκατεστημένη της ισχύ στην χώρα θα έχει φτάσει το 1,5 GW.