Οι εταιρείες τείνουν να πληρώνουν υψηλότερα επιτόκια από τις κυβερνήσεις για να δανειστούν στις αγορές ομολόγων.
Στις αναπτυγμένες αγορές, τα κρατικά ομόλογα συνήθως θεωρούνται ως το απόλυτο περιουσιακό στοιχείο χωρίς κίνδυνο· δεν ενέχουν σχεδόν καθόλου πιστωτικό κίνδυνο. Οι εταιρείες, αντιθέτως, έχουν υψηλότερο κίνδυνο αθέτησης πληρωμών, και έτσι οι επενδυτές συνήθως περιμένουν ένα υψηλότερο επίπεδο αποζημίωσης για να δανείσουν έναν πιο ριψοκίνδυνο πιστωτή.
Οι υψηλότερες αποδόσεις στα κρατικά ομόλογα, όμως, θέτουν σε δοκιμασία αυτή την ιδέα, καθώς κάποιες εταιρείες βλέπουν τις αποδόσεις των κρατικών ομολόγων να σκαρφαλώνουν πάνω από τις αποδόσεις των δικών τους ομολόγων.
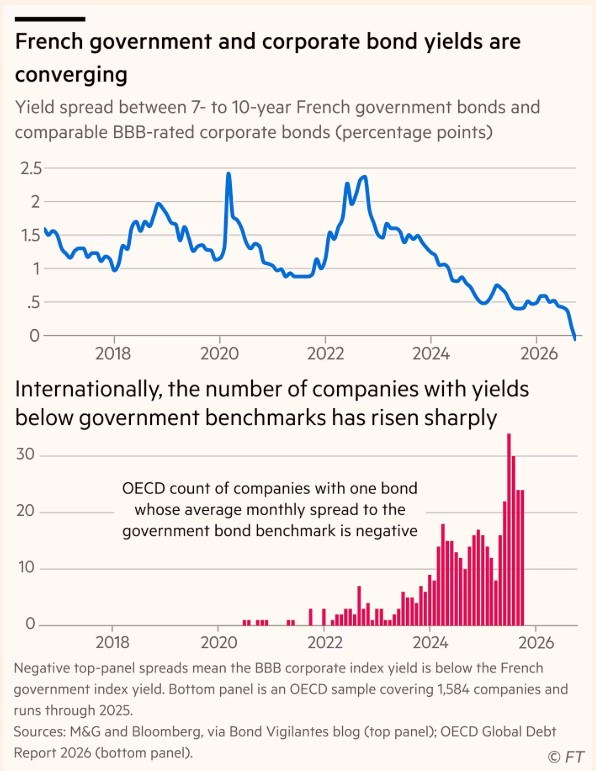
Η Γαλλία είναι το εντυπωσιακό παράδειγμα. Το μακροπρόθεσμο κόστος δανεισμού της κυβέρνησης έχει εκτιναχθεί από περίπου 4% τον Αύγουστο σε πάνω από 5% σήμερα. Η διαφορά μεταξύ της απόδοσης των επταετών έως δεκαετών γαλλικών κρατικών ομολόγων και των εταιρικών ομολόγων επενδυτικής βαθμίδας, έχει καταρρεύσει κάτω από το μηδέν, σύμφωνα με ανάλυση του Richard Woolnough της M&G.
Αυτή είναι μια σύγκριση δεικτών · δεν σημαίνει ότι κάθε γαλλική εταιρεία μπορεί να δανειστεί φθηνότερα από ότι η γαλλική κυβέρνηση. Ωστόσο, η Goldman Sachs εκτίμησε αυτόν τον μήνα πως πάνω από ένα τρίτο των γαλλικών εταιριών αυτή τη στιγμή μπορούν να δανειστούν μακροπρόθεσμα με επιτόκια χαμηλότερα από εκείνα των κρατικών ομολόγων.
Αυτό αποτελεί μέρος μιας ευρύτερης τάσης. Ο ΟΟΣΑ ανέφερε νωρίτερα φέτος πως οι αυξανόμενες αποδόσεις των κρατικών ομολόγων συμπιέζουν διεθνώς τα εταιρικά spreads. Στο τέλος του 2025, αυτό ίσχυσε για 25 ομίλους στο δείγμα τους των 1.584 εταιρειών επενδυτικής βαθμίδας. Ένας από τους λόγους γι’ αυτό είναι η επιδείνωση των δημόσιων οικονομικών.
Οι κυβερνήσεις έχουν δανειστεί υπέρογκα ποσά, και οι ανησυχίες για τον πληθωρισμό και τη δημοσιονομική βιωσιμότητα έχουν αυξήσει το κόστος δανεισμού τους. Εν τω μεταξύ, οι εταιρείες έχουν ως επί το πλείστον διατηρήσει τα επίπεδα χρέους τους σε βιώσιμα επίπεδα και τα κέρδη τους ισχυρά. Το αποτέλεσμα είναι η συρρίκνωση του χάσματος μεταξύ αποδόσεων των εταιρικών και των κρατικών ομολόγων.
Αυτό δεν σημαίνει πως οι εταιρείες γίνονται πιο ασφαλείς από τις κυβερνήσεις. Η τιμή για ένα ομόλογο μπορεί να αντανακλά διαφορές στα χαρακτηριστικά ρευστότητας μεμονωμένων τίτλων και αλλαγές στη διάθεση των επενδυτών για ανάληψη κινδύνου, παράγοντες που μπορούν να μεταβληθούν ραγδαία.
Οι αγορές εταιρικών ομολόγων μπορεί να είναι ρευστές αυτή τη στιγμή, αλλά μπορεί σε μια κρίση να δυσκολευτούν να απορροφήσουν τις μαζικές πωλήσεις.
© The Financial Times Limited 2026. All rights reserved.
FT and Financial Times are trademarks of the Financial Times Ltd.
Not to be redistributed, copied or modified in any way.
Euro2day.gr is solely responsible for providing this translation and the Financial Times Limited does not accept any liability for the accuracy or quality of the translation