Ένα θετικό τρίμηνο, με τα αποτελέσματα να υπερβαίνουν γενικά τις προσδοκίες και τις προβλέψεις της διοίκησης να αναθεωρούνται ανοδικά καταγράφει ανάλυση της KBW για τον εγχώριο τραπεζικό κλάδο.
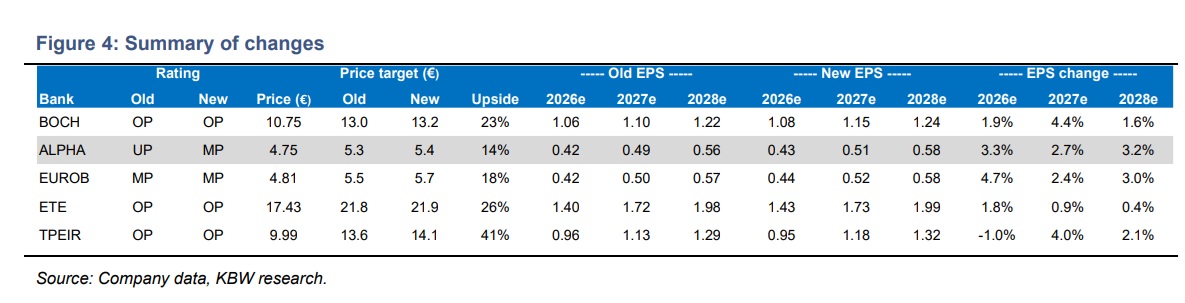
Αναβαθμίζουμε, γράφουν οι αναλυτές, την Alpha Bank σε Market Perform (M/P) από Underperform (U/P) μετά την ημέρα ενημέρωσης επενδυτών (Investor Day), κατά την οποία ανακοινώθηκαν αξιόπιστοι στόχοι.
Παρότι ο στόχος για RoTE 14,5% το 2028 δεν δικαιολογεί τον υψηλότερο δείκτη P/E για το 2028 που συνεπάγονται οι εκτιμήσεις του consensus, σε σύγκριση με τις Πειραιώς και Eurobank, όπου ήδη καταγράφονται δείκτες απόδοσης (RoTE) της τάξης του 15%-19%, η τράπεζα παρουσιάζει ισχυρή ανάπτυξη, υποστηριζόμενη από το θετικό μακροοικονομικό περιβάλλον, ενώ η τιμή-στόχος, που υποδηλώνει περιθώριο ανόδου περίπου 14%, αποτιμά την τράπεζα μόλις στις 9,4 φορές τα εκτιμώμενα κέρδη του 2028 (P/E).
Συνεχίζουμε να προτιμούμε τις Εθνική, Πειραιώς και Κύπρου, λόγω της μεγαλύτερης ευαισθησίας τους στα επιτόκια και των υψηλότερων αποδόσεων προς τους μετόχους που προσφέρουν, γράφουν οι αναλυτές. Διατηρούμε τη σύσταση M/P για τη Eurobank, παρά την ελκυστική ανάπτυξη και κερδοφορία της, καθώς εξακολουθεί να έχει τη μεγαλύτερη έκθεση στις προθεσμιακές καταθέσεις στην Ελλάδα και, κατά την άποψή μας, εμφανίζει ασθενέστερες επιδόσεις ως προς την αποδοτικότητα.
Αυξάνουμε τις εκτιμήσεις μας κατά περίπου 2%-5% και εξακολουθούμε να διατηρούμε θετική στάση για τον κλάδο, με τις ελληνικές τράπεζες να διαπραγματεύονται με discount περίπου 17% έναντι των εγχώριων ισπανικών τραπεζών.
ΠΕΙΡΑΙΩΣ (σύσταση O/P)
Οι θετικές λειτουργικές τάσεις επισκιάστηκαν από υψηλότερες του αναμενομένου προβλέψεις, οι οποίες συνδέονται με την επαναταξινόμηση ορισμένων NPEs. Ωστόσο, η καθοδήγηση για το κόστος κινδύνου (CoR) επαναβεβαιώθηκε στις περίπου 60 μονάδες βάσης, με τη διοίκηση να επισημαίνει ότι η απόφαση αυτή ελήφθη προκειμένου να τεθούν οι βάσεις για το 2027, το οποίο «αποδεικνύεται ότι προσφέρει σημαντικά περιθώρια θετικής έκπληξης».
Οι προβλέψεις πλέον βασίζονται στην παραδοχή ότι το επιτόκιο της ΕΚΤ θα διαμορφωθεί στο 3,0% το 2027, στηρίζοντας τα καθαρά έσοδα από τόκους (NII) ως ποσοστό του ενεργητικού σε επίπεδα άνω του 2,4%, έναντι περίπου 2,2% που έχει τεθεί ως στόχος για το 2026. Η ενσωμάτωση της Εθνικής Ασφαλιστικής φαίνεται επίσης να προχωρά ταχύτερα από τις προσδοκίες.
ΕΘΝΙΚΗ (σύσταση O/P)
Το χαρτοφυλάκιο δανείων συνεχίζει να αυξάνεται με ρυθμό χαμηλής διψήφιας τάξης σε ετήσια βάση, στηρίζοντας την αύξηση των καθαρών εσόδων από τόκους (NII) κατά 6% σε τριμηνιαία βάση και τη διαμόρφωση του RoTE στο 15,7% (20,7% μετά την προσαρμογή για τα πλεονάζοντα κεφάλαια).
Τα έσοδα από προμήθειες συνεχίζουν επίσης να αυξάνονται με διψήφιο ρυθμό σε ετήσια βάση, ενώ ο δείκτης CET1 παραμένει ισχυρός στο 17,5%. Η τράπεζα εκτιμά πλέον ότι υπάρχουν περιθώρια υπέρβασης των προβλέψεων για τα NII και RoTE, αλλά θα παρουσιάσει αναλυτικότερους στόχους κατά την επικαιροποίηση του επιχειρηματικού σχεδίου τον Φεβρουάριο.
| Τράπεζα | Σύσταση | Τιμή (€) | Στόχος (€) | Άνοδος | P/E 2028 | RoTE 2028 |
|---|
| Πειραιώς | Outperform | 9,99 | 14,1 | 41% | 7,6 | 17,8% |
| Εθνική | Outperform | 17,43 | 21,9 | 26% | 8,8 | 19,8% |
| Τράπεζα Κύπρου | Outperform | 10,75 | 13,2 | 23% | 8,7 | 20,0% |
| Eurobank | Market Perform | 4,81 | 5,7 | 18% | 8,2 | 18,6% |
| Alpha Bank | Market Perform ▲ | 4,75 | 5,4 | 14% | 8,2 | 14,3% |
▲ Αναβάθμιση από Underperform. Τιμές 11/11/2026. Πηγή: KBW (Stifel).
ΚΥΠΡΟΥ (σύσταση O/P)
Τα κέρδη ενισχύθηκαν από αναστροφές προηγούμενων προβλέψεων, ωστόσο τα βασικά έσοδα διαμορφώθηκαν πάνω από τις εκτιμήσεις του consensus, ενώ η αύξηση των όγκων ήταν καλύτερη από την αναμενόμενη.
Ο δείκτης CET1 παραμένει σε ιδιαίτερα ισχυρά επίπεδα, στο 20,3% (σε pro forma βάση, λαμβάνοντας υπόψη την πρόσφατη συναλλαγή με την CDB), ενώ η καθοδήγηση για τα NII αναθεωρήθηκε ανοδικά. Η τράπεζα αναμένει επίσης ότι το RoTE θα διαμορφωθεί κοντά στο 20% φέτος, έναντι περίπου 15% που προέβλεπε προηγουμένως.
EUROBANK (σύσταση M/P)
Η τράπεζα κατέγραψε τριμηνιαίο RoTE 17,8%, με τη συμβολή της ισχυρής αύξησης των δανείων στη Βουλγαρία (+17% σε ετήσια βάση), αλλά και της επιτάχυνσης της πιστωτικής επέκτασης στην Κύπρο (+7% σε ετήσια βάση).
Η καθοδήγηση για τα NII του τρέχοντος έτους αναθεωρήθηκε επίσης ανοδικά, στο +9% από +7%, παραμένοντας, κατά την άποψή μας, συντηρητική. Τα έσοδα από προμήθειες συνεχίζουν να αυξάνονται με ικανοποιητικό ρυθμό και αναμένεται να ενισχυθούν σημαντικά από την ενοποίηση της Eurolife, η οποία εκτιμάται ότι θα προσθέσει 20-25 εκατ. ευρώ το δ΄ τρίμηνο.
ALPHA BANK (αναβάθμιση σε M/P)
Θετικό τρίμηνο, με τα NII να αυξάνονται κατά 8% σε τριμηνιαία βάση. Αξιολογούμε θετικά την έμφαση στην αύξηση των όγκων αντί στην υιοθέτηση επιθετικών παραδοχών για τα επιτόκια, σημειώνουν οι αναλυτές.
Παράλληλα, η «δυνατότητα διανομών» άνω των 4 δισ. ευρώ αντανακλά τις δυνητικές αποδόσεις που μπορεί να προσφέρει η τράπεζα στους μετόχους της. Ωστόσο, η χρηματική διανομή εξακολουθεί να διαμορφώνεται σε σχετικά χαμηλά επίπεδα, ενώ η συμπίεση του περιθωρίου επιτοκίου κατά 20 μονάδες βάσης σε ορίζοντα τετραετίας θα μπορούσε να θεωρηθεί αισιόδοξη παραδοχή.