Αποκαλυπτήρια για το νέο στρατηγικό πλάνο, όπου το βάρος πέφτει στον σκληρό πυρήνα δραστηριοτήτων του ομίλου, δηλαδή την διύλιση, με επενδύσεις αρκετά άνω των 5 δισ. ευρώ, πρόκειται να κάνει τον Ιανουάριο στο Λονδίνο η Helleniq Energy, παρουσιάζοντας στους διεθνείς επενδυτές και αναλυτές το Vision 2035+, το νέο φιλόδοξο business plan για την επόμενη δεκαετία.
Στην κατεύθυνση αυτή, τα όσα ανέφερε χθες η διοίκηση Σιάιμιση για επιτάχυνση των επενδύσεων, ενίσχυση της παραγωγής προϊόντων υψηλής προστιθέμενης αξίας, όπως βενζίνη, ντίζελ και αεροπορικά καύσιμα, καθώς και εξέταση τυχόν νέων εξαγορών στην αγορά καυσίμων της ΝΑ Ευρώπης, αποτελούν πρόγευση για τα όσα πρόκειται να ανακοινώσει.
Το βάρος πέφτει πλέον όλο και περισσότερο εκεί όπου ο όμιλος έχει συγκριτικό πλεονέκτημα έναντι του ανταγωνισμού, δηλαδή στην όσο το δυνατόν μεγαλύτερη μεγέθυνση του capacity και σε μια γενναία αναβάθμιση και των τριών διυλιστηρίων σε Θεσσαλονίκη, Ελευσίνα και Ασπρόπυργο, προκειμένου την επόμενη δεκαετία να καλύπτει ακόμη μεγαλύτερο μέρος της τροφοδοσίας της ευρύτερης περιοχής.
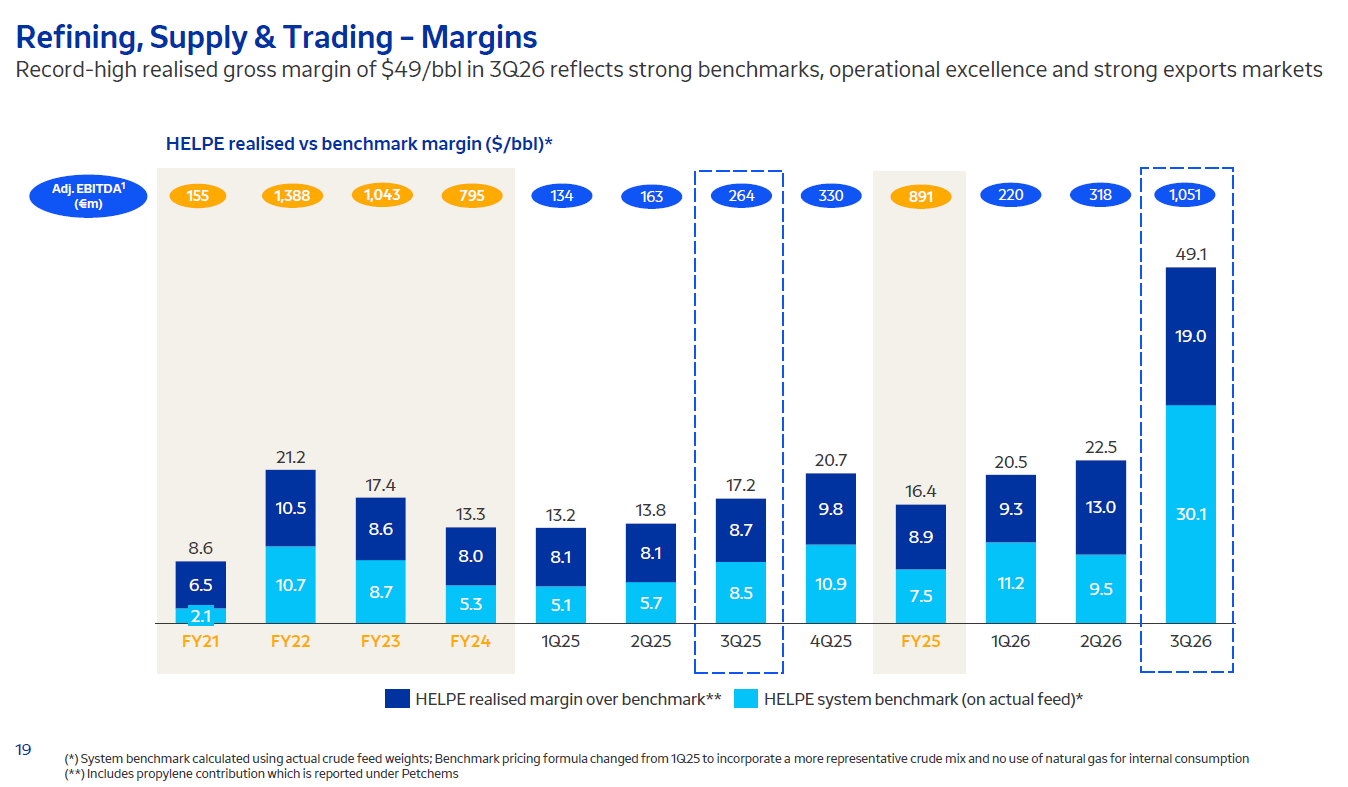
Τα παραπάνω φυσικά στηρίζονται στα εξαιρετικά οικονομικά αποτελέσματα, με drivers τα υψηλά διεθνή περιθώρια διύλισης και κυρίως τις ισχυρές εξαγωγές, με τον όμιλο να ανακοινώνει χθες EBITDA ενεαμήνου… πολύ πάνω από ολόκληρο το 2025, ανεβάζοντας το νούμερο στα 1,896 δισ. ευρώ, έναντι 766 εκατ. ευρώ έναν χρόνο νωρίτερα.
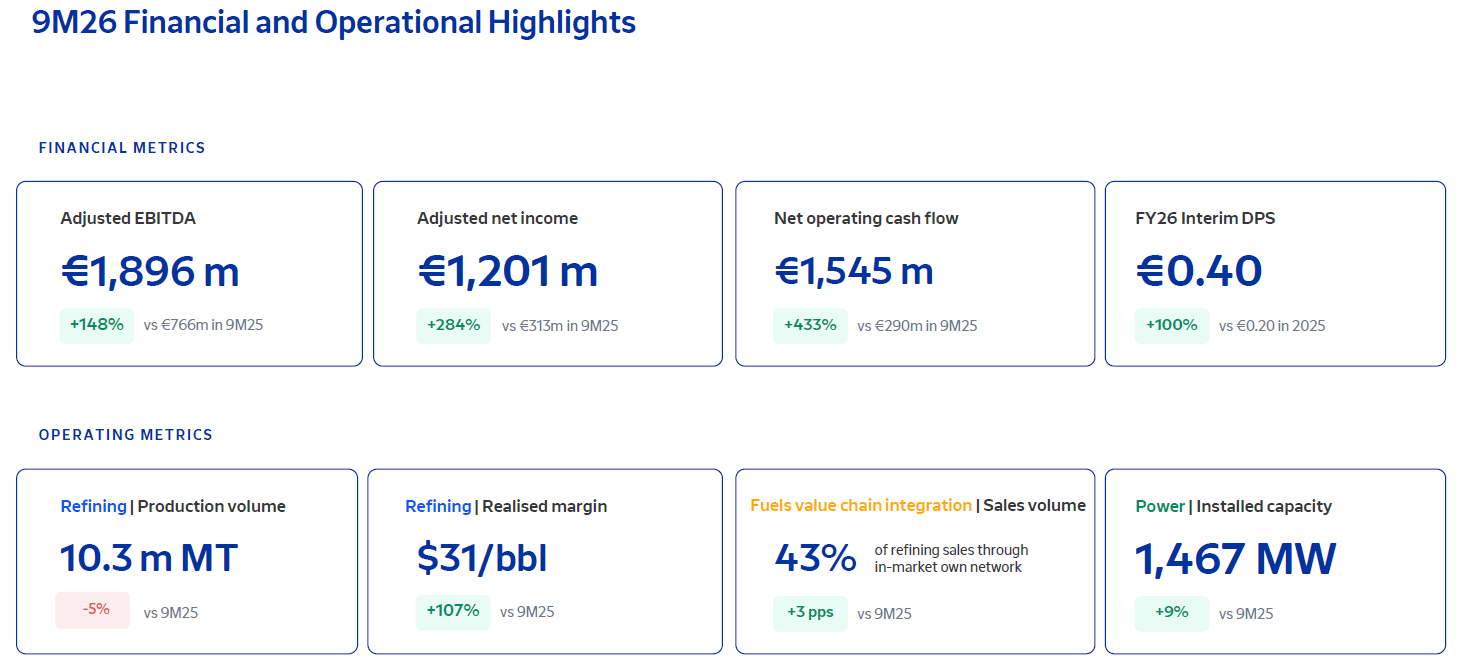
Κύριος driver για όλα τα παραπάνω, τα πολύ ισχυρά περιθώρια διύλισης, τα οποία σχεδόν τριπλασιάστηκαν και έφθασαν στο γ΄ τρίμηνο τα 49,1 δολάρια ανά βαρέλι, έναντι 17,2 δολαρίων έναν χρόνο πριν.
Τα παραπάνω επιτρέπουν όχι μόνο τις ακόμη μεγαλύτερες επενδύσεις που δρομολογεί ο όμιλος στον τομέα των ΑΠΕ στην Ελλάδα και στο εξωτερικό, με έμφαση στην Ρουμανία (1,3 δισ. ευρώ), αλλά και την χθεσινή ανακοίνωση της διοίκησης για διπλάσιο μέρισμα 0,40 ευρώ ανά μετοχή, πληρωτέο τον Ιανουάριο 2027.
Στο ερώτημα για το τι σημαίνει ότι τα αποτελέσματα ενεαμήνου ξεπέρασαν τις προβλέψεις για το σύνολο του 2026, το οποίο προφανώς θα κινηθεί πολύ πάνω από τα επίπεδα του 2025, ο CEO Ανδρέας Σιάμισιης απάντησε κατά την χθεσινή ενημέρωση προς τους αναλυτές με την φράση "δεν χρειάζεται ιδιαίτερη σοφία για να τοποθετηθεί κανείς επ' αυτού", ενώ ξεκίνησε την παρουσίαση λέγοντας “με τέτοια μεγέθη, θα μπορούσε κάλλιστα να πρόκειται για τηλεδιάσκεψη ετήσιων αποτελεσμάτων”.
Τα εντυπωσιακά αποτελέσματα του ενεαμήνου και συνολικά του 2026 αξιοποιούνται ήδη από τον όμιλο για να επιταχύνει τα αναπτυξιακά του σχέδια, όχι μόνο στον τομέα των ΑΠΕ αλλά κυρίως στον τομέα της διύλισης, όπου και εξετάζει την επιτάχυνση συγκεκριμένων επενδύσεων.
Τόσο γιατί βλέπει το κενό από την αυξανόμενη έλλειψη πετρελαϊκών προϊόντων στην ευρύτερη γειτονιά μας, γι’ αυτό και το 46% των συνολικών πωλήσεων του ενεαμήνου ύψους 4,2 εκατ. τόνους αφορούσε εξαγωγές, όσο και γιατί η διαδικασία πώλησης των ρωσικών περιουσιακών στοιχείων της περιοχής, τόσο της Lukoil, όσο και της Gazprom, θα μπορούσε - υπό κάποιες προϋποθέσεις- να δημιουργήσει επενδυτικές ευκαιρίες.
Το σύνθετο παιχνίδι με τα ρωσικά assets
Απαντώντας σε ερωτήσεις αναλυτών, μετά και τα όσα εξήγγειλε ο ίδιος προ ημερών από το Βουκουρέστι ότι εξετάζεται η είσοδος στην αγορά καυσίμων της Ρουμανίας, ο CEO του ομίλου είπε ότι γίνεται “monitoring” σε μια σειρά αγορών, από την Ρουμανία, μέχρι την Βουλγαρία και την Σερβία, διευκρινίζοντας ωστόσο ότι ακριβώς επειδή πρόκειται για ρωσικής ιδιοκτησίας assets, υπάρχουν πολλές επιφυλάξεις ως προς το τι μέλλει γενέσθαι.
Κι αυτό καθώς πρόκειται για ένα ιδιαίτερα σύνθετο περιβάλλον, λόγω των κυρώσεων, της αβεβαιότητας γύρω από τις διαδικασίες πώλησης και τις δυσκολίες συνεννόησης με τους υφιστάμενους ιδιοκτήτες, με τον κ. Σιάιμιση να διευκρινίζει ότι καμία απόφαση δεν έχει ακόμη ληφθεί, καθώς είναι εξαιρετικά δύσκολο να διαχωρίσει κανείς την πραγματικότητα από τις φήμες.
Και έφερε ως παράδειγμα τις πληροφορίες για συμφωνία της αμερικανικής Carlyle ως προς την εξαγορά των διεθνών περιουσιακών στοιχείων της Lukoil, αλλά και τις ανακοινώσεις της κυβέρνησης στο Βελιγράδι ότι η ουγγρική MOL πρόκειται να εξαγοράσει το μερίδιο της Gazprom στο διυλιστήριο της NIS, χωρίς τίποτα ωστόσο από τα παραπάνω να έχει ακόμη συμβεί.
Στην πρώτη περίπτωση ο αμερικανικός επενδυτικός όμιλος Carlyle Group εγκατέλειψε και επίσημα την προσπάθεια εξαγοράς των assets της Lukoil, παρά την αρχική συμφωνία που ωστόσο δεν έλαβε την απαραίτητη έγκριση από τις αμερικανικές αρχές.
Στην έτερη περίπτωση, ο ουγγρικός όμιλος της MOL έχει λάβει άδεια από τις αμερικανικές αρχές για τη διενέργεια προπαρασκευαστικών διεργασιών που αφορούν την πιθανή εξαγορά του ρωσικού μεριδίου στη σερβική εταιρεία NIS.
“Παρακολουθούμε την κατάσταση. Έχουμε ενδιαφέρον για επέκταση. Επεκτεινόμαστε στην περιοχή. Η Βουλγαρία, η Σερβία, το Μαυροβούνιο και η Βόρεια Μακεδονία είναι περιοχές όπου έχουμε ήδη δραστηριότητα και οποιοδήποτε περιουσιακό στοιχείο σχετίζεται με αυτήν, εξ ορισμού, μας ενδιαφέρει. Αυτό δεν σημαίνει όμως ότι πρόκειται να αγοράσουμε ό,τι είναι διαθέσιμο. Το τοπίο παραμένει αρκετά θολό. Δεν θα έσπευδα να πω ότι προχωράμε στην εξαγορά κάποιου σημαντικού περιουσιακού στοιχείου εκεί”, ανέφερε χαρακτηριστικά ο κ. Σιάμισιης.