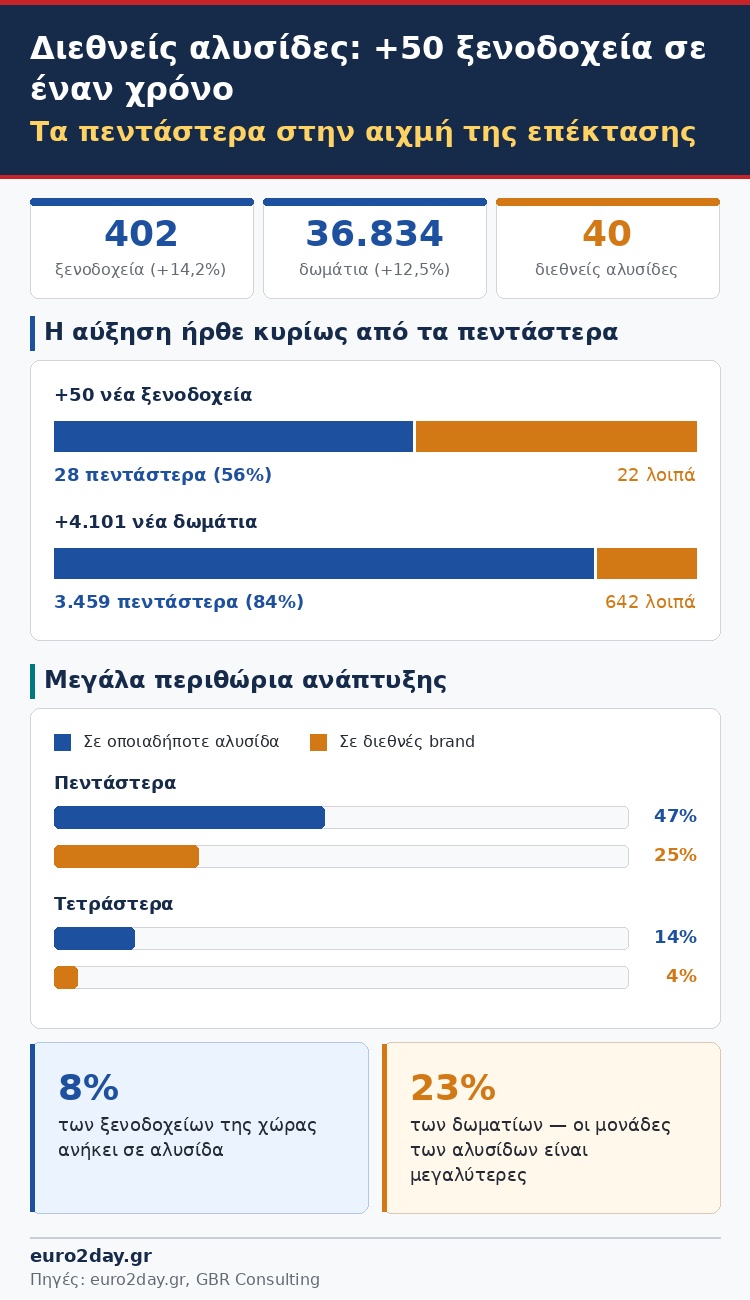
Στην ενίσχυση της παρουσίας τους στην ελληνική αγορά φιλοξενίας επενδύουν οι διεθνείς αλυσίδες, με αιχμή τις μονάδες πολυτελείας, καθώς μέσα σε έναν χρόνο ο αριθμός των ξενοδοχείων που συνδέονται με παγκόσμια brands αυξήθηκε κατά 14,2%, ενώ η δυναμικότητά τους ενισχύθηκε κατά περισσότερα από 4.000 δωμάτια.
Σύμφωνα με τη νέα έκθεση της GBR Consulting για το γ’ τρίμηνο του 2026, τον Οκτώβριο καταγράφονται στην Ελλάδα 402 ξενοδοχεία που συνδέονται με διεθνή ξενοδοχειακά σήματα, έναντι 352 τον αντίστοιχο μήνα του 2025. Στο ίδιο διάστημα, ο αριθμός των δωματίων αυξήθηκε από 32.733 σε 36.834, σημειώνοντας άνοδο 12,5%.
Η επέκταση επικεντρώνεται κυρίως στην κατηγορία των πέντε αστέρων, η οποία συγκεντρώνει το μεγαλύτερο μέρος της πρόσθετης δυναμικότητας. Από τα 50 επιπλέον ξενοδοχεία που καταγράφονται σε ετήσια βάση, τα 28 είναι πεντάστερα, ενώ από τα 4.101 επιπλέον δωμάτια, τα 3.459 αντιστοιχούν σε μονάδες της συγκεκριμένης κατηγορίας.
Συνολικά, τα πεντάστερα ξενοδοχεία που συνδέονται με διεθνή brands ανέρχονται πλέον σε 217, με 27.128 δωμάτια, έναντι 189 μονάδων και 23.669 δωματίων έναν χρόνο νωρίτερα. Παρά τη σημαντική επέκταση, η παρουσία των διεθνών αλυσίδων αντιστοιχεί στο 25% του συνολικού αριθμού των πεντάστερων ξενοδοχείων της χώρας και στο 24% των δωματίων της συγκεκριμένης κατηγορίας.
Τα περιθώρια περαιτέρω ανάπτυξης
Παρά την ολοένα και πιο ισχυρή παρουσία των διεθνών ξενοδοχειακών ομίλων, η ελληνική αγορά εξακολουθεί να χαρακτηρίζεται από μεγάλο αριθμό ανεξάρτητων επιχειρήσεων φιλοξενίας.
Σύμφωνα με την GBR Consulting, μόλις το 8% του συνολικού αριθμού των ξενοδοχείων της χώρας εντάσσεται σε κάποια αλυσίδα, διεθνή, εθνική ή τοπική. Ωστόσο, οι συγκεκριμένες μονάδες αντιπροσωπεύουν το 23% του συνολικού αριθμού δωματίων.
Η εικόνα διαφοροποιείται σημαντικά ανά κατηγορία. Στα πεντάστερα, το 47% των ξενοδοχείων εντάσσεται σε κάποια αλυσίδα, ενώ στα τετράστερα το αντίστοιχο ποσοστό περιορίζεται στο 14%. Στις χαμηλότερες κατηγορίες η παρουσία των αλυσίδων είναι ακόμη μικρότερη.
Ειδικά για τα διεθνή brands, η διείσδυση εκτός της πολυτελούς κατηγορίας παραμένει περιορισμένη. Ο αριθμός των τετράστερων ξενοδοχείων που συνδέονται με διεθνείς αλυσίδες αυξήθηκε από 67 τον Οκτώβριο του 2025 σε 70 τον Οκτώβριο του 2026, αντιπροσωπεύοντας μόλις το 4% των ξενοδοχείων της κατηγορίας, ενώ στις κατηγορίες ενός έως τριών αστέρων καταγράφονται συνολικά μόλις 18 μονάδες.
Οι μεγαλύτεροι ξενοδοχειακοί όμιλοι
Στην ελληνική αγορά δραστηριοποιούνται πλέον 40 διεθνείς αλυσίδες, με παρουσία σε συνολικά 439 ξενοδοχειακές και μη μονάδες, δυναμικότητας 41.029 δωματίων.
Από αυτές, οι 402 είναι ξενοδοχεία με 36.834 δωμάτια, ενώ οι υπόλοιπες 37 μονάδες, δυναμικότητας 4.195 δωματίων, αφορούν άλλες μορφές τουριστικών καταλυμάτων.
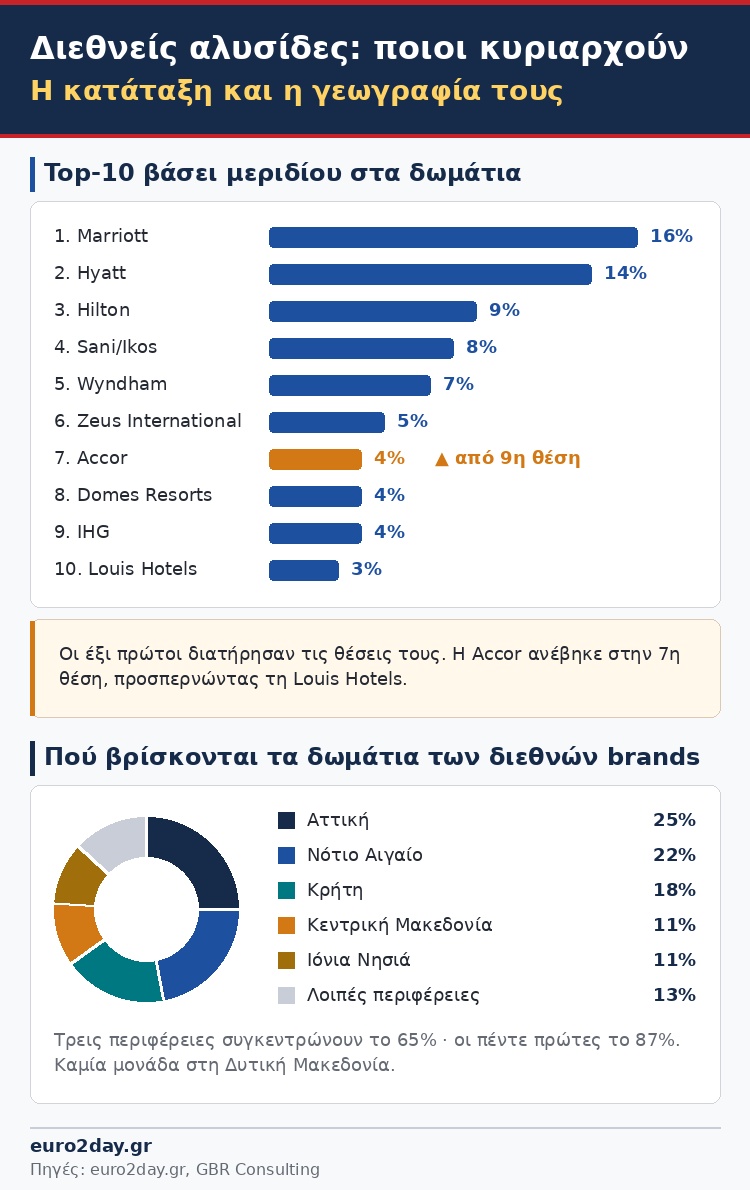
Στην πρώτη θέση της κατάταξης των διεθνών αλυσίδων βάσει αριθμού δωματίων βρίσκεται η Marriott International, με μερίδιο 16%, και ακολουθεί η Hyatt με 14%. Την πρώτη τριάδα συμπληρώνει η Hilton, με ποσοστό 9%.
Στην τέταρτη θέση βρίσκεται ο όμιλος Sani/Ikos, με μερίδιο 8%, και ακολουθούν η Wyndham Hotels & Resorts με 7% και η Zeus International Hotels & Resorts με 5%. Στη συνέχεια κατατάσσονται η Accor, η Domes Resorts και η IHG Hotels & Resorts, με μερίδιο 4% η καθεμία, ενώ τη δεκάδα συμπληρώνει η Louis Hotels με 3%.
Σύμφωνα με την GBR Consulting, οι έξι μεγαλύτερες αλυσίδες διατήρησαν τις θέσεις τους σε σχέση με τον Οκτώβριο του 2025, ενώ η Accor ανέβηκε από την ένατη στην έβδομη θέση, προσπερνώντας τη Louis Hotels, η οποία υποχώρησε αντίστοιχα στην κατάταξη.
Πού συγκεντρώνονται τα διεθνή brands
Η γεωγραφική κατανομή των δωματίων των ξενοδοχείων που συνδέονται με διεθνές brand αναδεικνύει τη συγκέντρωση της συγκεκριμένης δραστηριότητας σε περιορισμένο αριθμό περιφερειών.
Η Αττική συγκεντρώνει το μεγαλύτερο μερίδιο, με 25% των δωματίων, και ακολουθούν το Νότιο Αιγαίο με 22% και η Κρήτη με 18%. Οι τρεις αυτές περιφέρειες αντιπροσωπεύουν συνολικά το 65% της δυναμικότητας των διεθνών ξενοδοχειακών αλυσίδων στην Ελλάδα.
Από 11% των δωματίων συγκεντρώνουν η Κεντρική Μακεδονία και τα Ιόνια Νησιά, ανεβάζοντας το συνολικό μερίδιο των πέντε πρώτων περιφερειών στο 87%.
Αντίθετα, η παρουσία διεθνών brands παραμένει περιορισμένη στις υπόλοιπες περιοχές της χώρας, ενώ στη Δυτική Μακεδονία δεν καταγράφονται ξενοδοχεία συνδεδεμένα με διεθνείς αλυσίδες.
Οι εξαγορές
Η κινητικότητα στον ξενοδοχειακό κλάδο αποτυπώνεται και στις επενδυτικές κινήσεις που καταγράφει η GBR Consulting, με ελληνικούς και ξένους ομίλους να ενισχύουν τα χαρτοφυλάκιά τους.
Στο επίκεντρο βρίσκεται, μεταξύ άλλων, η MHV Mediterranean Hospitality Venture, ο βασικός επενδυτικός βραχίονας της Prodea Investments στον τομέα της φιλοξενίας. Τον Οκτώβριο ανακοινώθηκε η προσθήκη του Moxy Athens City, δυναμικότητας 201 δωματίων και σουιτών, στο χαρτοφυλάκιό της.
Στο ίδιο χαρτοφυλάκιο εντάσσεται το Nikki Beach Resort & Spa Porto Heli, το οποίο έχει κλείσει για εκτεταμένη ανακαίνιση και επανατοποθέτηση στην αγορά. Η επαναλειτουργία του προγραμματίζεται για την 1η Ιουνίου 2027, υπό την επωνυμία Aliis Resort Porto Heli - MGallery Collection.
Στις πρόσφατες συμφωνίες περιλαμβάνεται και εκείνη της Chandris Hotels για την εξαγορά του πεντάστερου Milos Cove Inception Resort στη Μήλο, έναντι 17 εκατ. ευρώ.
Στην Αθήνα, η αμερικανική Highgate και η γαλλική Eternam απέκτησαν τον Σεπτέμβριο το Athens Zafolia Hotel, σηματοδοτώντας την πρώτη ξενοδοχειακή επένδυση της Highgate στην Ελλάδα.
Στην Κρήτη, τέλος, η Mar-Bella Collection εισήλθε στην τοπική ξενοδοχειακή αγορά μέσω της εξαγοράς της Cayo Creta, ιδιοκτήτριας και διαχειρίστριας του πεντάστερου Cayo Exclusive Resort & Spa στην Πλάκα Ελούντας.