Ποιοι θα είναι οι βασικοί μοχλοί ανάπτυξης για το 2026. Τι θα λειτουργήσει υποστηρικτικά για την κερδοφορία. Οι εκτιμήσεις για την τιμή της μετοχής στο αισιόδοξο και στο αρνητικό σενάριο.21 Μαϊ 2026 - 14:38
Η HSBC αναβαθμίζει τις προοπτικές λόγω της αλλαγής των προσδοκιών για τα επιτόκια της ΕΚΤ. Ποιες είναι οι δύο κορυφαίες επιλογές λόγω υψηλής ευαισθησίας στα επιτόκια και ισχυρών μερισματικών αποδόσεων.20 Μαϊ 2026 - 10:33
Η αύξηση των τιμών των καυσίμων αναμένεται ότι θα επιβαρύνει τα ετήσια λειτουργικά έξοδα κατά 90-115 εκατ. ευρώ. Πόσο θα διαμορφωθούν τα έσοδα το α΄ τρίμηνο του 2026. Την ερχόμενη εβδομάδα τα αποτελέσματα της αεροπορικής15 Μαϊ 2026 - 13:59
Ισχυρό πρώτο τρίμηνο κατέγραψε η εισηγμένη, ξεπερνώντας τις εκτιμήσεις σε EBITDA και κέρδη. Η Alpha Finance - AXIA βλέπει πιθανές ανοδικές αναθεωρήσεις στις προβλέψεις για το 2026.15 Μαϊ 2026 - 11:03
Οι εκτιμήσεις για επιστροφές κεφαλαίου στους μετόχους το 2027 και το 2028. Πώς θα κατανεμηθούν σε μερίσματα και επαναγορές ιδίων μετοχών. 15 Μαϊ 2026 - 10:57
Πού τοποθετεί την εκτίμηση για την τιμή στην οποία θα γίνει η αύξηση του μετοχικού κεφαλαίου. Η αλλαγή προφίλ της επιχείρησης και οι εκτιμήσεις για τα οικονομικά μεγέθη.15 Μαϊ 2026 - 09:39
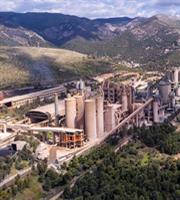
Η Χρυσοχοΐδης ΑΧΕΠΕΥ ανεβάζει την τιμή-στόχο για τη μετοχή της Τιτάν στα 55 ευρώ, προβλέποντας άνοδο πωλήσεων, EBITDA και καθαρών κερδών έως το 2027. Παράλληλα, εκτιμά ισχυρή ρευστότητα παρά τις επενδύσεις και εξαγορές.15 Μαϊ 2026 - 08:25
Τα θεμελιώδη μεγέθη και η εικόνα στο ταμπλό για τις δύο συστημικές μετοχές. Πού βάζουν τον πήχη οι αναλυτές και ποια επίπεδα τιμών έχουν σημασία για τη συνέχεια.15 Μαϊ 2026 - 07:30
Παρά τα ισχυρά αποτελέσματα, η μετοχή έχει σημαντικό discount έναντι των ευρωπαϊκών ομίλων. Οι επιδόσεις του α΄ τριμήνου κάλυψαν ήδη το ένα τρίτο του ετήσιου στόχου. Η αύξηση κεφαλαίου και οι επόμενες κινήσεις στις ανανεώσιμες.13 Μαϊ 2026 - 11:03
Πού στηρίζει η χρηματιστηριακή τις εκτιμήσεις της για τη μετοχή. Πρόβλεψη για έσοδα 8 δισ. το 2026. Διατηρεί τη σύσταση buy. Η συνεισφορά των επιμέρους κλάδων. 08 Μαϊ 2026 - 12:57
Ανεβάζει τον πήχη η χρηματιστηριακή. Βλέπει ισχυρές προοπτικές από κατασκευές, παραχωρήσεις και ταμειακές ροές. Η αποτίμηση υποδηλώνει σημαντικό περιθώριο ανόδου 40%.06 Μαϊ 2026 - 13:46

Η χρηματιστηριακή ξεκινά κάλυψη του τίτλου δίνοντας σύσταση «αγορά». Το ανεκτέλεστο στις κατασκευές και ο ρόλος των παραχωρήσεων στο «μίγμα». Οι εκτιμήσεις για τα οικονομικά μεγέθη.06 Μαϊ 2026 - 12:55
Ελαφρά κάμψη στα έσοδα αναμένει ο οίκος το πρώτο τρίμηνο. Ποιοι τομείς κινούνται με θετικό πρόσημο. Στα 532 εκατ. ο «κουμπαράς» για την επιστροφή κεφαλαίου για τους μετόχους το 2026. 06 Μαϊ 2026 - 11:27

Γιατί η μετοχή προσφέρεται για μακροπρόθεσμους και μεσοπρόθεσμους επενδυτές. Οι προβλέψεις για τις οικονομικές επιδόσεις φέτος και το 2027. Άνω των 2 δισ. τα EBITDA και του 1,5 δισ. τα καθαρά κέρδη. 05 Μαϊ 2026 - 15:46
Οι προβλέψεις για πωλήσεις, EBITDA, καθαρή κερδοφορία για φέτος και το 2027. Η εμπιστοσύνη στη διαχείριση της διοίκησης και η απόδοση της εταιρείας στην εγχώρια αγορά φαρμάκων. 05 Μαϊ 2026 - 14:18

Αναθεωρεί τη σύσταση σε «αγορά» μετά την εξαγορά της Coca-Cola Beverages Africa. Οι εκτιμήσεις για το μέρισμα και γιατί εκτιμά ότι η επανατιμολόγηση δεν θα είναι «γραμμική».05 Μαϊ 2026 - 13:50
Η αποτίμηση παραμένει ελκυστική, με τη μετοχή να διαπραγματεύεται σε 8,8x EV/EBITDA με βάση τις εκτιμήσεις για το 2028. Αποτελεί «αμυντική» επιλογή στον τομέα των ελληνικών υποδομών, με ισχυρή όμως αύξηση EBITDA.29 Απρ 2026 - 11:23
Πότε αναμένει βελτίωση στα κέρδη ο οίκος και γιατί. Στα ίδια επίπεδα διατηρεί τις προβλέψεις για την τιμή-στόχο της μετοχής. Πού βλέπει θετικά σημάδια και πού αρνητικά. 28 Απρ 2026 - 15:28
Η νέα επενδυτική εξίσωση και πού βάζει ο αμερικανικός οίκος τον πήχη για τη μετοχή. Το νέο προφίλ του ομίλου και οι εκτιμήσεις για τα οικονομικά μεγέθη.28 Απρ 2026 - 10:54
(upd) Η νέα κλίμακα ανάπτυξης που διαμορφώνει νέα εξίσωση σε όρους αποδόσεων. Η βραχυπρόθεσμη πίεση και η στρατηγική αλλαγή για την Επιχείρηση. Νέα δεδομένα για το free float.24 Απρ 2026 - 10:51